
Análisis sobre la evolución reciente del complejo yerbatero: datos a junio 2026
Introducción
El presente informe tiene por objeto analizar la evolución reciente del complejo yerbatero en Argentina. Se profundiza sobre la dinámica actual de la producción, concentración por provincias y empresas, consumo interno de yerba mate, y comercio exterior, aspectos que permiten comprender el comportamiento del sector en los últimos años. También se observa la situación de los productores en relación a la brecha entre el precio recibido por el kilogramo de yerba en origen y el precio en góndola, junto con los efectos de la desregulación del sector. El informe concluye con un análisis de los hallazgos clave.
Producción
En 2024 los establecimientos de secado procesaron un total de 987,1 millones de kilogramos de hoja verde[1], lo cual representó la mayor cosecha anual de los últimos cinco años. Este volumen se sitúa 19,7% por encima del promedio del período 2020-2023 y 27,4% por encima del nivel registrado en 2023.
En el año 2025 se procesaron 889,3 millones de kilogramos de hoja verde. Esto representa una retracción de 9,9% interanual y un aumento de 0,8% respecto del mismo período de 2021, segundo año de mayor procesamiento en el período analizado. La caída en comparación a 2024 se debe a dos factores: por la enfermedad del rulo[2], pero principalmente, por la caída en la rentabilidad del productor.
En el primer semestre de 2026 se procesaron 417,5 millones de kilogramos de hoja verde, lo que representa una retracción de 7,2% interanual y una retracción de 25,9% respecto del mismo período de 2024 (año de la mayor cosecha anual del período 2019-2026). Este volumen se ubica además 11,0% por debajo del promedio de los últimos siete semestres enero-junio (2019-2025).
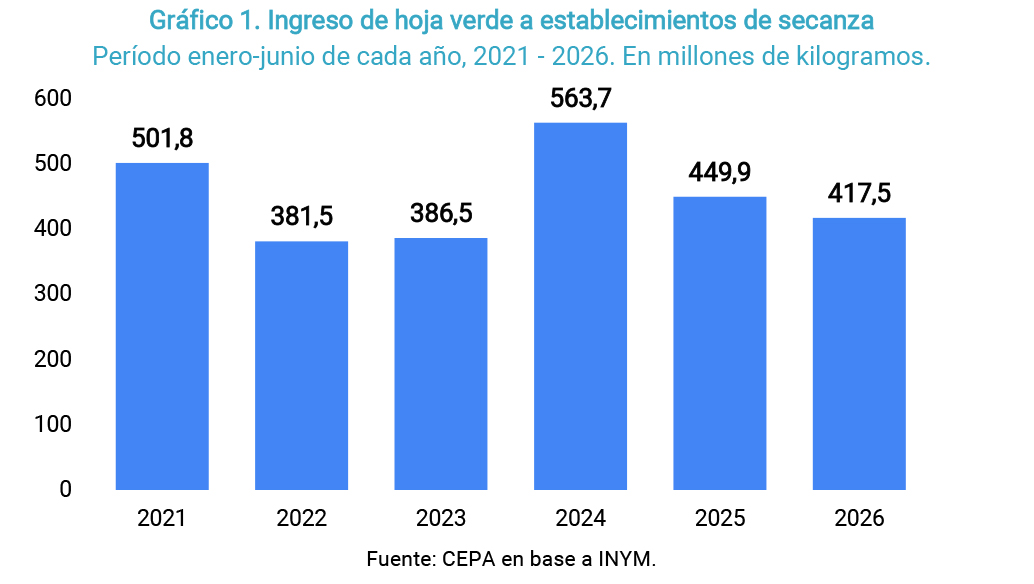
Debemos destacar que, según lo informado por productores yerbateros, se necesitan aproximadamente 3kg de hoja verde para la producción de 1 kg de yerba mate. Teniendo esto en cuenta, la producción molida en el primer semestre de 2026 fue de 139,2 millones de kg. Este será el valor de referencia que tomaremos para analizar dentro del sector.
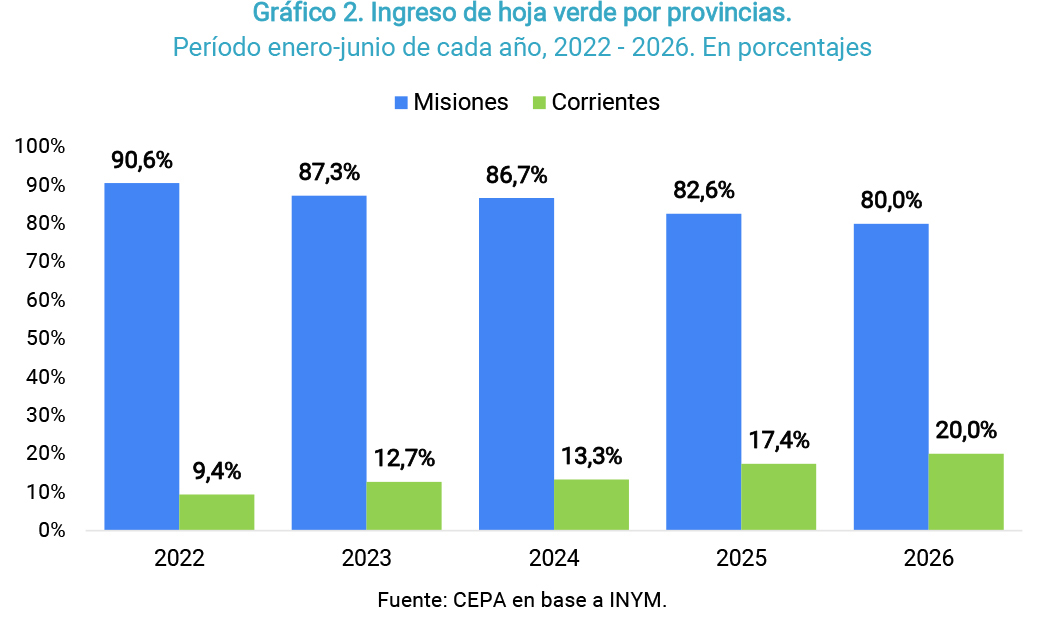
El procesamiento de hoja verde se da en las provincias de Misiones y Corrientes. Ambas se dividen en regiones, con distintos niveles de importancia en la producción. Durante 2025 Misiones tuvo la participación más baja en los últimos 5 años en el ingreso de hoja verde, siendo de 83,2%, mientras que en el año 2022 tocó su máximo de 89,7% de representación. El noroeste de la provincia fue la única región que incrementó la cosecha respecto del mismo período de 2024, siendo que aumentó 9,0% i.a. La provincia de Corrientes durante 2025 representó el 16,8% del ingreso de hoja verde, representando el valor más alto de los últimos 5 años, aumentando la cosecha 36,5% respecto de 2021 y 0,1% respecto de 2024.
En el primer semestre de 2026 Misiones tuvo una participación de 80,0%, la más baja de los últimos 5 años (el segundo registro más bajo fue 82,6% en 2025). En el mismo período, el noroeste de la provincia fue la única región misionera que incrementó la cosecha respecto de 2024, aumentando 24,1%. La provincia de Corrientes, en el primer semestre de 2026, representó el 20,0% del ingreso de hoja verde, el valor más alto de los últimos 5 años (17,4% en el mismo período de 2025).
Cabe destacar una diferencia importante entre ambas provincias en la etapa de industrialización: Misiones registran 86 operadores (pymes, cooperativas, empresas familiares), mientras que Corrientes concentra solamente 6 empresas[3].
Según los últimos datos disponibles de la Secretaría de Agricultura, Ganadería y Pesca de la Nación en 2021, la producción primaria se encuentra atomizada, con 12.000 pequeños productores. La cuenca de producción cuenta con 228 establecimientos que operan como secaderos registrados a nivel nacional y 105 industrias molineras y fraccionadoras.
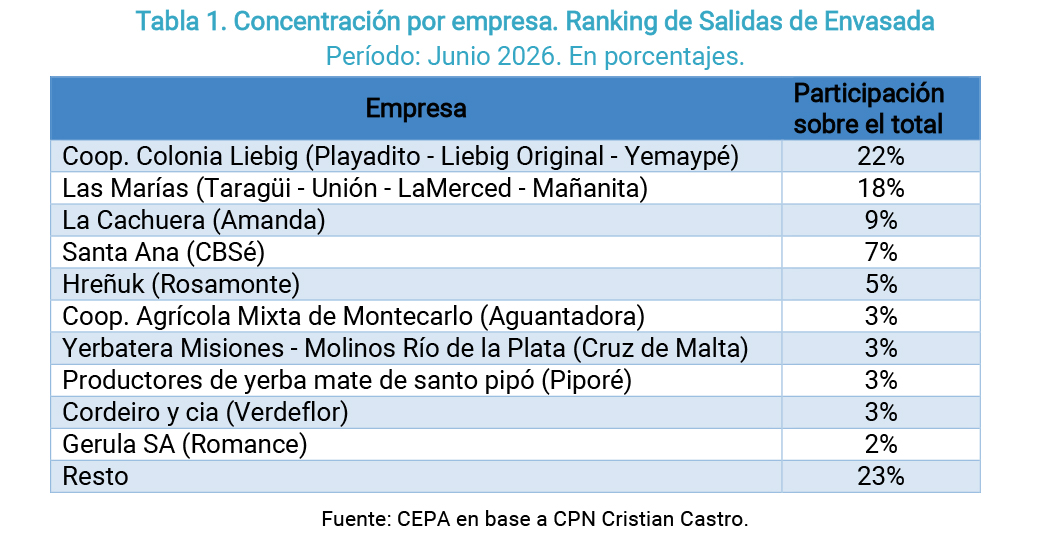
Los 10 primeros del ranking de producción industrial acumulan 76,8% del mercado. Los tres primeros (Coop. Colonia Liebig, Las Marías y La Cachuera) explican el 49,5% de la producción salida del molino, a través de más de media docena de marcas y presentaciones de las más diversas. Las principales marcas en venta de yerba mate provienen de las provincias de Corrientes (Coop. Colonia Liebig, Las Marías), Misiones (La Cachuera) y Córdoba (CBSé, que retrocede al cuarto lugar del ranking). Pese al ascenso de La Cachuera al tercer puesto, el conjunto de marcas misioneras -atomizado en 86 operadores frente a apenas 6 empresas correntinas- continúa perdiendo peso relativo frente a la creciente concentración liderada por las firmas de Corrientes.
La desregulación del sector yerbatero y la falta de control en los precios genera que las marcas más grandes profundicen sus ganancias mediante el establecimiento de precios a la baja a los productores, buscando aumentar su participación en el mercado mediante el sostenimiento de los precios de góndola por debajo de la inflación (por su mayor capacidad para absorber costos crecientes respecto de las pequeñas empresas).
Consumo
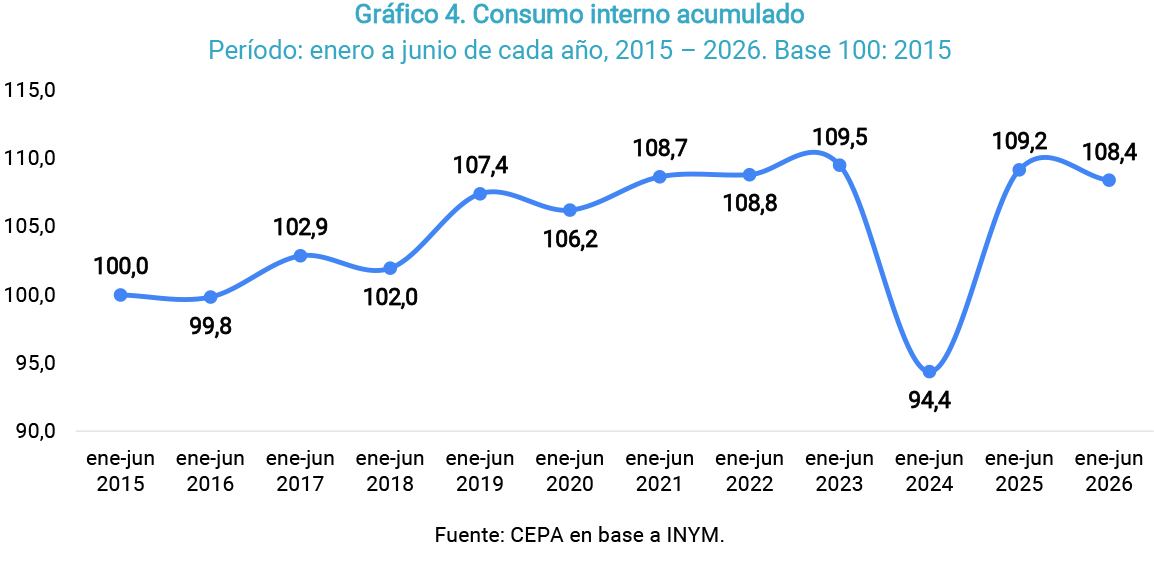
Los datos estadísticos registrados por el Instituto Nacional de la Yerba Mate revelan que, durante el año 2025 el consumo interno[4], producto de la desaceleración de la caída del poder adquisitivo de los salarios[5], aumentó 3,1% interanual, pasando de 258,8 millones de kg entre enero-diciembre 2024 a 266,8 millones de kg entre enero-diciembre 2025. El registro acumulado enero-diciembre 2025 cae 6,5% frente al mismo período de 2023 (285,4 millones de kg).
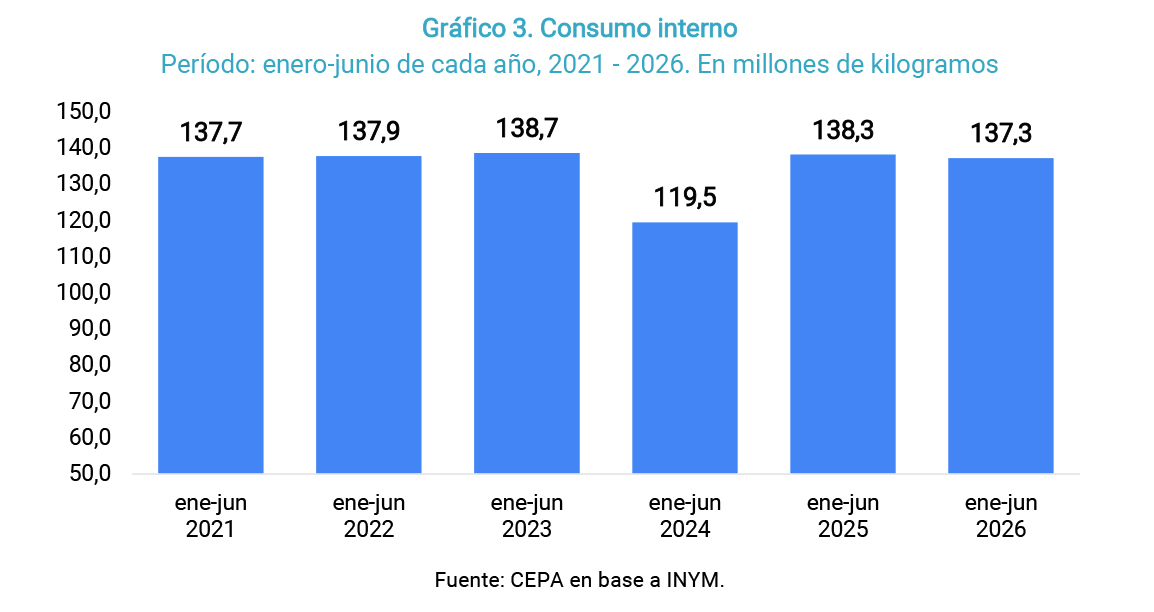
En el primer semestre de 2026, el consumo interno cayó 0,7% interanual, pasando de 138,3 millones de kg en el semestre enero-junio 2025 a 137,3 millones de kg en enero-junio 2026. El registro acumulado enero-junio 2026 se ubica 1,0% por debajo del mismo período de 2023 (138,7 millones de kg) y 14,9% por encima de enero-junio de 2024 (119,5 millones de kg).
Durante junio 2026 se consumieron 23,5 millones de kg, 3,4% por debajo de mayo 2026 y prácticamente en línea (-0,4%) respecto de junio 2023 (23,6 millones de kg), aunque 9,5% por encima de junio 2025.
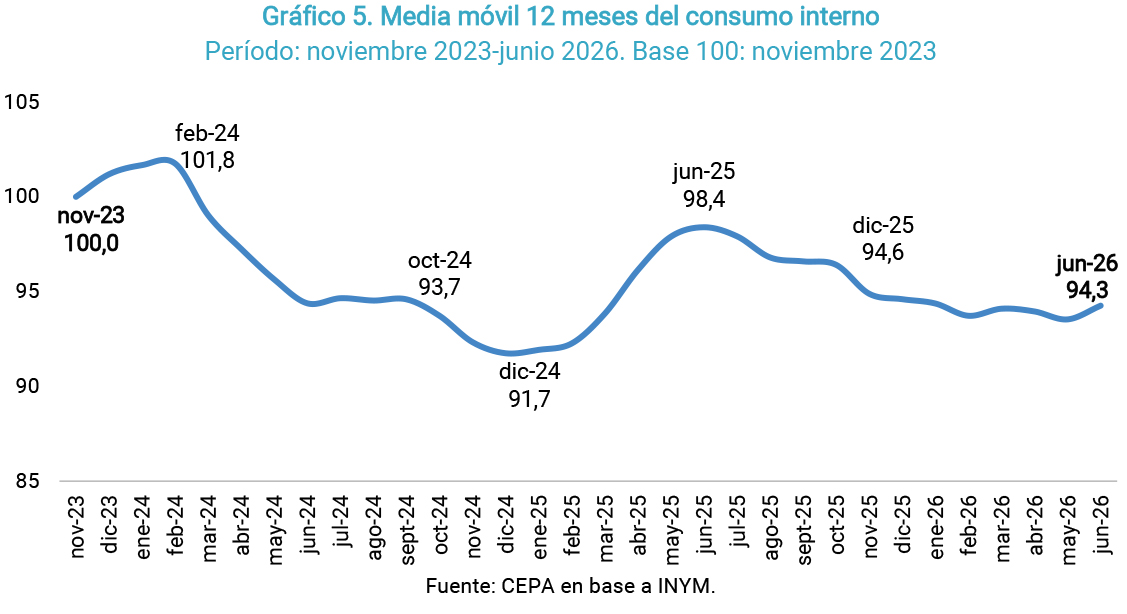
A su vez, la media móvil 12 meses del consumo (suaviza las fluctuaciones del consumo y muestra una tendencia general) mostró una mejora desde el piso experimentado en diciembre 2024, aunque en los últimos meses esa recuperación perdió impulso y se estabilizó en torno a los 22 millones de kg mensuales. Aun así, en junio 2026 se ubica 5,7% debajo del nivel de noviembre de 2023.
Comercio exterior
Importaciones
En marzo de 2024[6] el gobierno tomó la decisión de reducir impuestos a las importaciones de productos de primera necesidad incluidas las materias primas y la primera elaboración de yerba mate.
Analizando las importaciones de yerba mate canchada, y yerba mate excluida simplemente canchada (molida, lista para empaquetar), según datos del INDEC las importaciones en 2024 alcanzaron 11,9 millones de kilogramos, 80,7% más que en 2023. Este valor se encuentra por encima del promedio de los últimos 10 años, siendo superado solamente entre 2020 y 2022 producto de la prolongada sequía que afectó considerablemente los yerbales de la zona provocando una merma en los rindes.
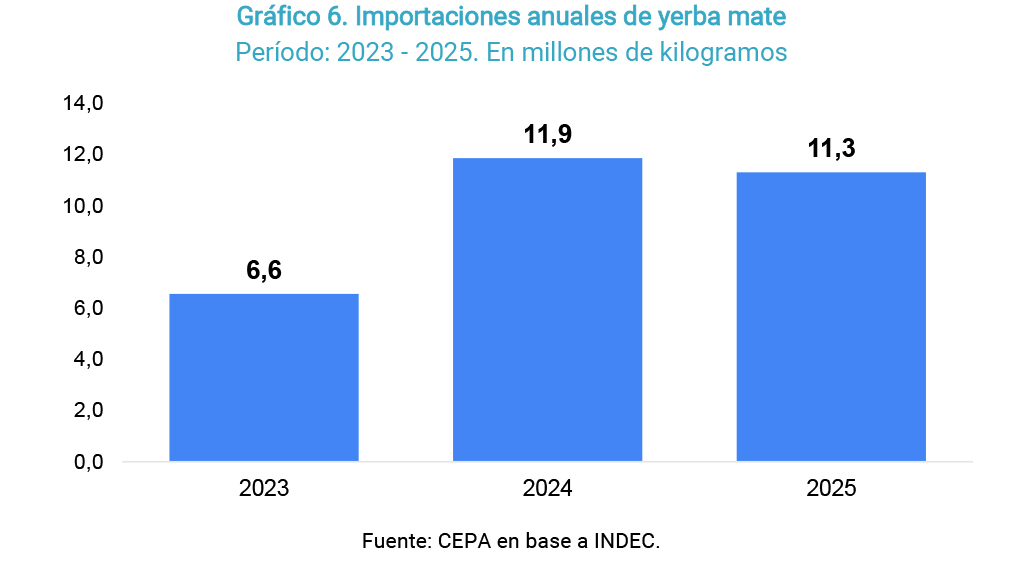
En consonancia con el aumento del consumo, en el 2025 las importaciones de yerba mate crecieron un 72,4% respecto de 2023, aunque registraron una caída interanual del 4,6%.
En el primer semestre de 2026, debido a la caída del consumo, las importaciones de yerba cayeron un 30,1% respecto al mismo período de 2025, aunque aumentaron un 163,1% frente al mismo período de 2023.
El análisis de las importaciones, en el primer semestre de 2026, muestra que el 99,9% de las importaciones son de yerba mate molida (producto final de la yerba mate). El 65,8% de las importaciones provienen de Brasil, seguido de Paraguay con un 34,2% (una participación menor a la de igual período de 2025, cuando Paraguay había llegado a explicar el 43,0% del total). Cabe destacar que la yerba proveniente de Brasil suele tener menos estacionamiento y, por ende, menor calidad.
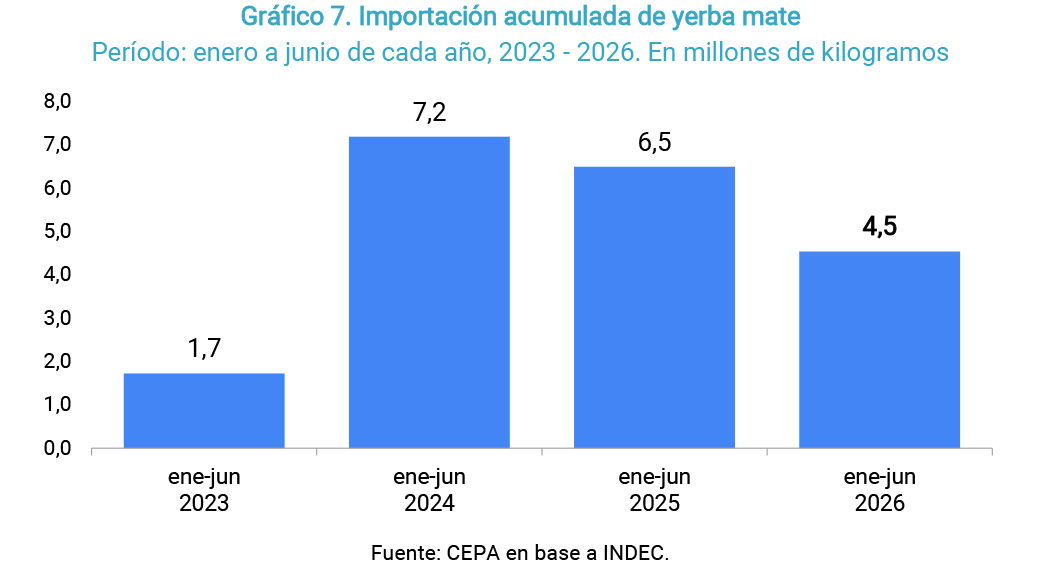
A pesar del crecimiento importador, aún no representa un grave problema para la cadena de la yerba mate (en comparación con el conflicto de bajos precios para los productores y los cheques sin fondo).
En el acumulado enero-junio 2026, los productos provenientes del exterior representan el 3,3% de la producción molida nacional.
Exportaciones
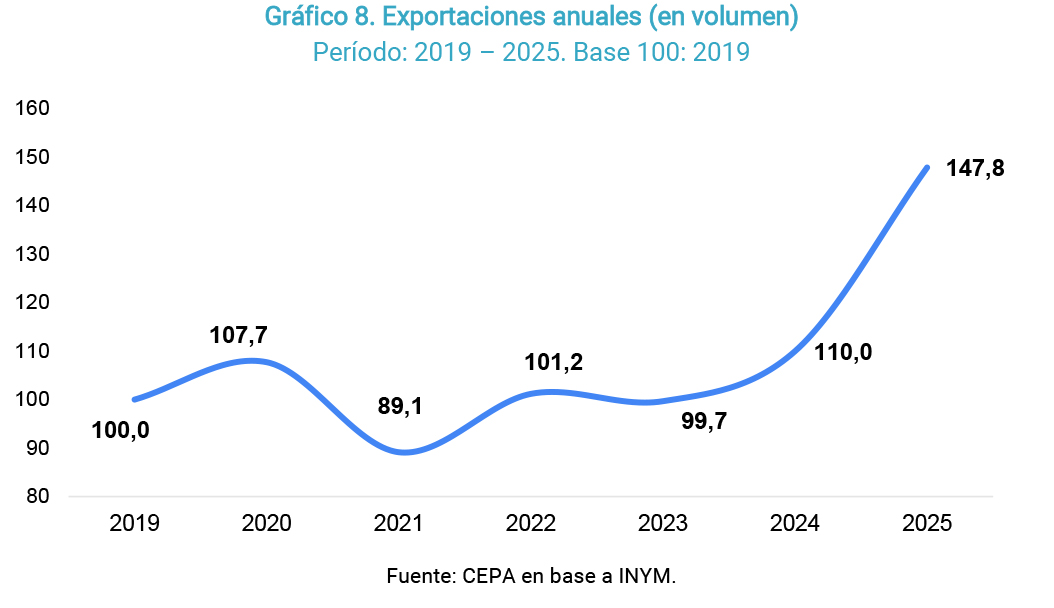
Las exportaciones vienen incrementándose desde la caída en 2021/2022. En 2025 fueron 32,4% mayores que en 2024 y se encontraron 45,9% por encima del promedio 2019-2024. Esto implica un récord de envíos al exterior, explicado por el incremento de exportaciones a Siria, que se consolidó como destino principal de este producto.
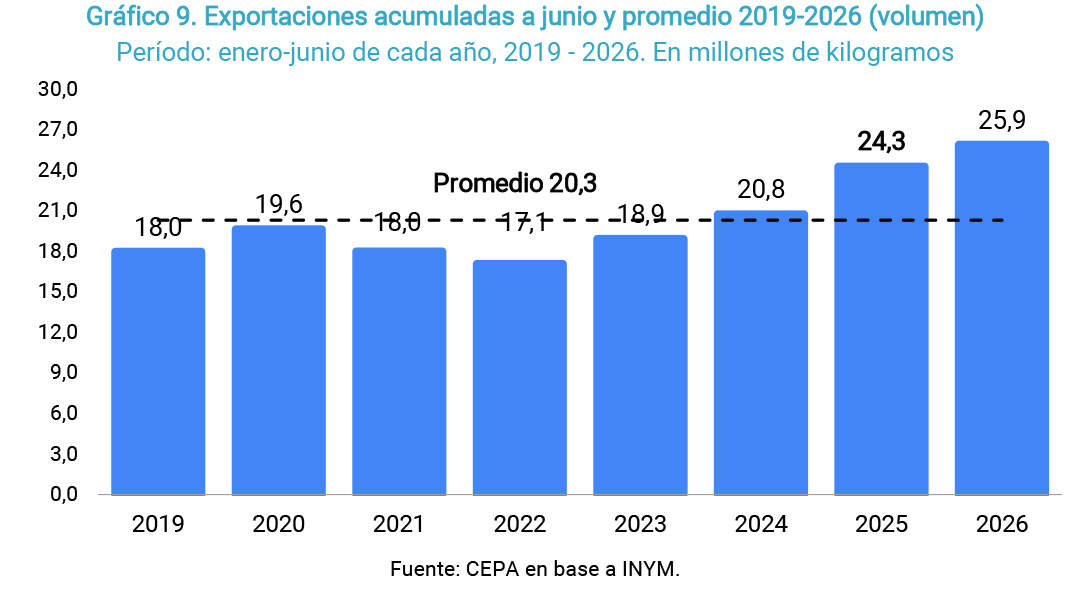
En el período enero-junio de 2026 las exportaciones aumentaron 6,6% respecto al mismo período de 2025 y 27,5% en comparación con el promedio 2019-2026 (20,3 millones de kilogramos). Esto se debe a un creciente interés de nuevos mercados de Europa y Medio Oriente, así como a una mayor difusión en eventos deportivos y ferias internacionales[7].
De acuerdo a datos del INDEC, los principales destinos son Siria, Chile, España y Estados Unidos (que desplaza del cuarto lugar a Brasil).
Las exportaciones en el 2025 representaron el 18,8% de la producción molida nacional[8]. En el primer semestre de 2026, representaron el 18,6% de la misma.
Desregulación y precios: la tormenta de los productores
A través del Decreto de Necesidad y Urgencia (DNU) 70/2023 dispuesto por el gobierno de Javier Milei el 20 de diciembre de 2023, se establecieron importantes desregulaciones de la actividad yerbatera. Entre otras cuestiones, se le quitó al Instituto Nacional de la Yerba Mate (INYM[9]) la facultad de fijar precios (desprotegiendo así a los productores) y equilibrar la oferta con la demanda (mediante límites a la producción). Sin embargo, en abril de 2024 la Cámara Federal de Apelaciones de Posadas ratificó el recurso de amparo que suspende los artículos del DNU 70/2023, los cuales impedían al Instituto Nacional de la Yerba Mate (INYM) fijar precios de referencia para el sector. Esta medida judicial, dictada por la jueza Adriana Fiori del fuero ordinario en lo Civil y Comercial N°8, fue apelada por el Poder Ejecutivo Nacional y en la actualidad la causa se encuentra en la Corte Suprema de Justicia, sin movimientos desde junio de 2024.
Sin los acuerdos de precios semestrales entre los distintos sectores del INYM, la principal preocupación del sector radica en la liberalización de precios, lo que podría llevar a la quiebra de numerosas empresas yerbateras. A esto se suma la reciente discrepancia entre los precios propuestos por los productores y los secaderos, lo que evidencia la tensión existente y la disparidad de precios en el sector.
Con la desregulación del sector, y, por consiguiente, la inacción del INYM, el precio pagado a los productores por la materia prima sufrió grandes volatilidades. Incluso, entre octubre de 2024 y marzo de 2025 el pago por kg de hoja verde a los productores se mantuvo congelado. Con la creciente crisis del sector y las protestas desarrolladas principalmente en Misiones, en mayo de 2025 se logró llegar a un acuerdo para aumentar el pago a $305 (en abril se pagaba $250 el kg de hoja verde). Este acuerdo se cumplió durante solo un mes, ya que la creciente concentración en pocas empresas de la gran parte de las compras a los productores, provocó que, con el fin de bajar los precios en góndola y sostener el consumo, se decidiera afectar al eslabón más débil en la cadena: los pequeños productores. Desde entonces, mes a mes bajó el precio pagado a quienes están a cargo de la cosecha, siendo que en diciembre de 2025 el precio máximo pagado fue $180 (41,0% menos que mayo 2025). En cuanto al precio de góndola el kg de yerba aumentó un 0,6% respecto del mes anterior y un 9,9% respecto de mayo de 2025, rondando los $4.892 según estimaciones del INDEC.
Entre marzo y junio de 2026 el precio pagado a los productores mostró una lenta recomposición: pasó de $220 en marzo a $250 en abril y mayo, y a $280 en junio (12,0% más que el mes anterior), aunque todavía 8,2% por debajo de los $305 acordados en mayo de 2025. En cuanto al precio de góndola, el kg de yerba cayó apenas un 0,4% respecto del mes anterior y aumentó un 17,0% respecto de mayo de 2025, rondando los $5.211 según estimaciones del INDEC.
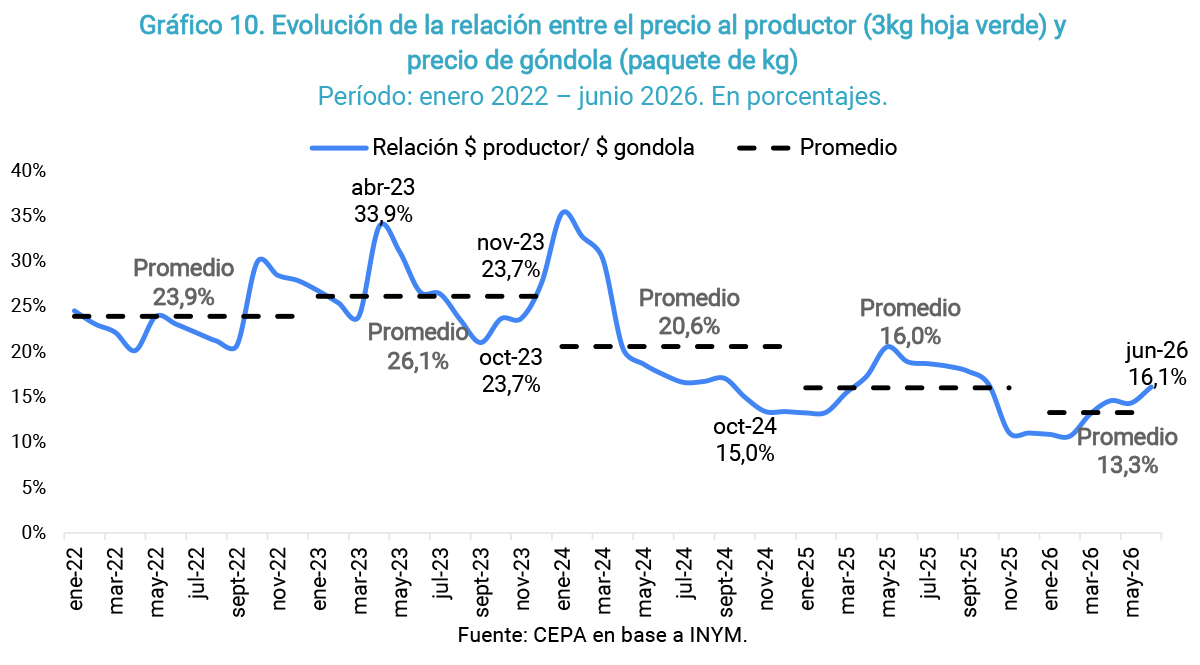
Si se analiza la relación entre lo que recibe el productor y el precio de góndola, el primero logra captar 16,1% del precio de venta en góndola a junio 2026. El promedio del semestre enero-junio 2026 (13,3%) representa el peor semestre desde 2019 del ratio entre lo que recibe el productor y el precio de góndola por kilo.
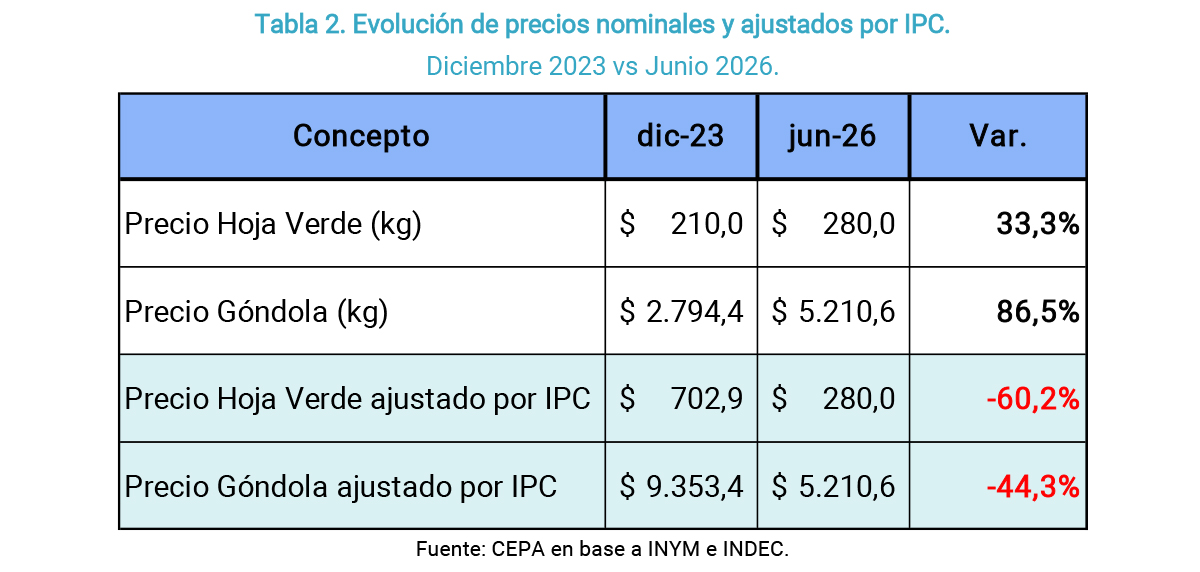
En términos reales, el consumidor paga un 44,3% menos por kg de yerba en góndola respecto de lo que debería costar si el precio hubiera acompañado la inflación desde diciembre de 2023. Al productor, en cambio, le pagan un 60,2% menos por kg de hoja verde en relación al valor ajustado por IPC: esa brecha la absorbe el eslabón intermedio, el secadero, que consolida su posición a costa del productor primario.
La desregulación del precio planteada en el DNU 70, implica que las industrias procesadoras de yerba mate puedan decidir arbitrariamente el precio de pago al productor sin ninguna referencia de precios que garantice la cobertura de costos para afrontar una nueva cosecha. De hecho, eso es lo que viene sucediendo a lo largo del año: aunque el precio pagado a los productores se recompuso parcialmente entre marzo y junio, los costos de producción no dejan de subir. A finales de octubre el INYM comunicó cuáles serían los costos de producir 1 kg de hoja de yerba mate, $424, el cual no tiene en cuenta ni el pago de impuestos, ni la rentabilidad para el productor. Teniendo en cuenta el último precio máximo alcanzado en junio de 2026, la pérdida que tienen los productores es de mínima de $144 por kg de hoja (equivale al 51,4% de lo que recibe el productor).
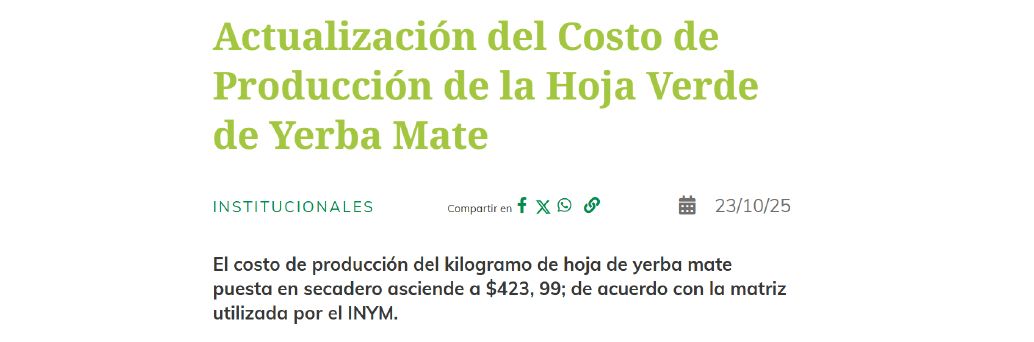
Una actualización posterior de la grilla de costos del INYM, difundida en julio de 2026, llevó esa estimación a $473,70 por kilo de hoja verde (desagregado en $201,21 de producción en planta y $245,48 de cosecha y transporte), ampliando aún más la brecha: contra el precio máximo pagado en junio ($280), la pérdida del productor se eleva a $193,70 por kilo, equivalente al 69,2% de lo que recibe. Productores misioneros describen la situación como “precios de abandono del yerbal”, y señalan que los mejores valores pagados durante 2026 perdieron más del 50% frente a los de fines de 2023.[10]
Debemos destacar que los productores no cobran la totalidad de lo producido al contado, sino que 50% se cobra al momento de entrega, y la otra parte, en cuotas a 30, 60, 90 y hasta 120 días. Nos encontramos entonces frente un panorama de crisis para los productores: producción a pérdida y pagos a largo plazo que pierden poder adquisitivo. Pero hay un elemento más que desata la tormenta perfecta: el creciente aumento de los cheques rechazados que corresponden al pago de lo producido.[11]
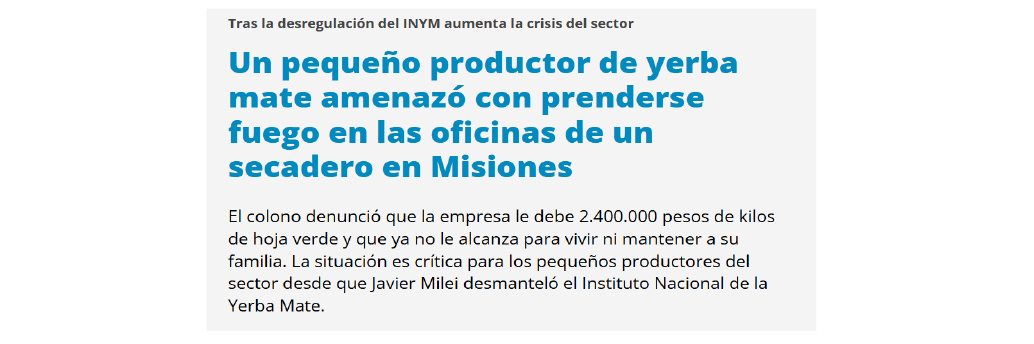
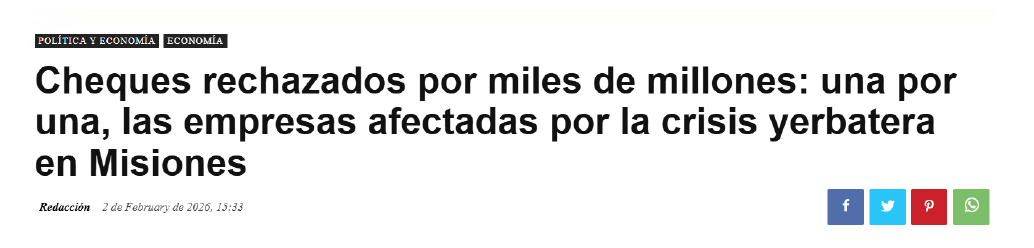
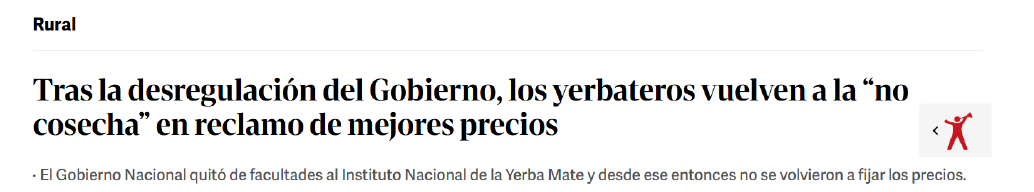
Estos puntos atentan contra una actividad que requiere planificación a largo plazo. La decisión de invertir en nuevas plantaciones no se toma de un día para el otro, ya que desde el momento en que se realiza la inversión hasta que la plantación entra en producción pueden pasar aproximadamente cinco años. Sin previsibilidad en los precios y sin garantías mínimas para cubrir costos, el riesgo de desinversión y reducción de la oferta en el mediano plazo se incrementa, afectando tanto a los productores como a toda la cadena yerbatera. Esta profunda crisis de los productores lleva a tomar medidas en el sector, como la “no cosecha” de la zafra de verano, anunciada meses atrás, en reclamo de mejoras para los productores[12].
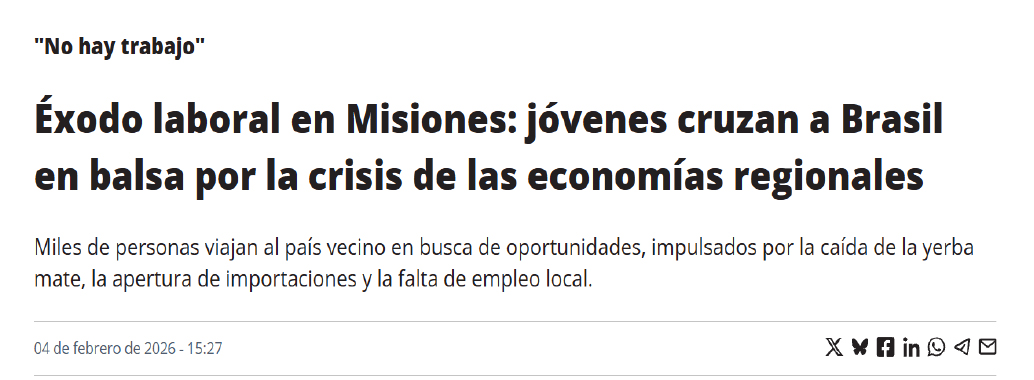
En este contexto de caída de ingresos, pagos diferidos y cheques rechazados, comienza a observarse un fenómeno que trasciende lo productivo: el creciente éxodo laboral hacia Brasil[13], especialmente desde Misiones. Ya no se trata sólo de la migración estacional de tareferos, sino de una salida más amplia que incluye albañiles, mecánicos, camioneros y trabajadores de servicios, e incluso familias que se radican de manera definitiva. La combinación de salarios locales por debajo de los costos y mejores ingresos en Brasil, junto con un costo de vida relativamente menor, actúa como un fuerte incentivo. La crisis de las economías regionales profundiza esta dinámica y abre un riesgo adicional para el sector: la posible escasez de mano de obra en próximas cosechas, debilitando aún más la sustentabilidad productiva y social del complejo yerbatero.
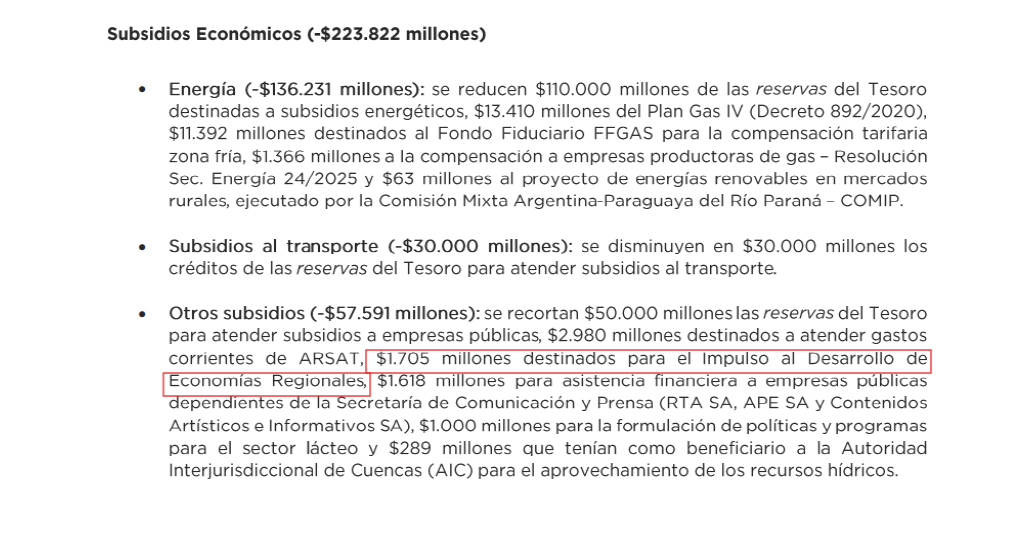
A la desregulación de precios y la crisis de rentabilidad se suma un nuevo elemento: el recorte presupuestario al Programa de Impulso al Desarrollo de las Economías Regionales (IDER). A través de la Decisión Administrativa 20, publicada el 11 de mayo de 2026[14], el gobierno nacional redujo en $1.705 millones los créditos destinados a este programa, que financia proyectos de competitividad, tecnificación de cultivos perennes e infraestructura rural comunitaria mediante Aportes No Reembolsables.
En un contexto donde los productores ya enfrentan pérdidas de más de $140 por kilogramo de hoja verde, este recorte elimina uno de los pocos instrumentos de sostenimiento disponibles para los pequeños productores y cooperativas. El IDER era precisamente el canal a través del cual podían acceder a financiamiento para modernización de maquinaria, mejora de infraestructura de secado y acceso a mercados, herramientas que las grandes empresas no necesitan porque ya cuentan con capital propio. En un sector donde las tres primeras firmas concentran el 46% del mercado y las cooperativas y pymes misioneras vienen perdiendo terreno, el IDER operaba como un mecanismo de compensación frente a esa asimetría.
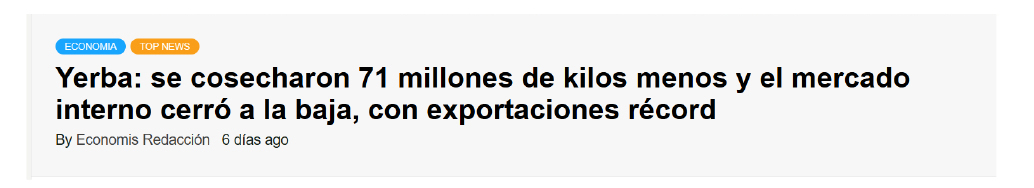
Datos difundidos en septiembre de 2026 en base a declaraciones juradas del INYM, correspondientes al acumulado enero-julio 2026, confirman la persistencia de esta dinámica: ingresaron a los secaderos 568,9 millones de kg de hoja verde, 71,5 millones de kilos menos que en igual período de 2025 (-11,2% interanual), la sexta peor marca de los últimos ocho años. Tomando como base los 417,5 millones de kg procesados hasta junio, esto implica un ingreso adicional de 151,3 millones de kg durante julio, un 20,6% menos que en julio de 2025 (190,5 millones de kg): la desaceleración documentada para el primer semestre se profundizó, antes que revertirse, sobre el cierre de la zafra. Las exportaciones, en cambio, alcanzaron en el mismo lapso un récord histórico de 32,1 millones de kilos (+4,0% interanual), aunque sin lograr compensar plenamente la retracción del mercado interno: productores del sector señalan que los valores de exportación se ubican más de 50 centavos de dólar por kilo por debajo de los de 2023, en un contexto de costos en dólares en alza, lo que limita su capacidad de traccionar una mejora en el precio pagado en origen.[15]
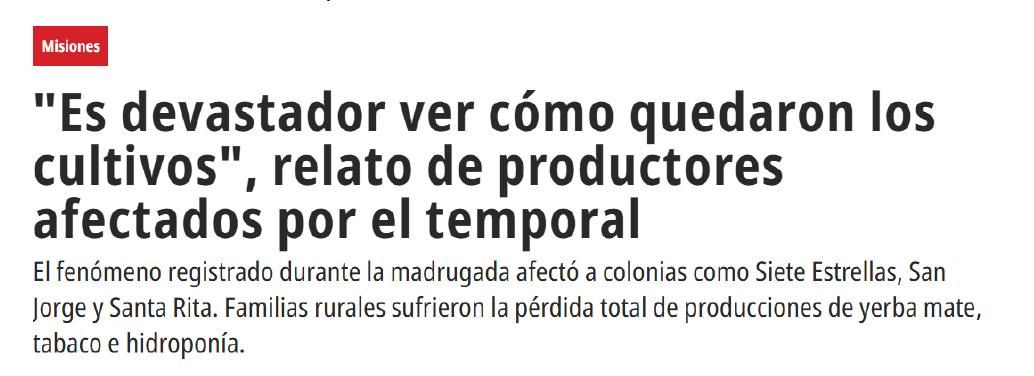
A la escasez de oferta se suman eventos climáticos extremos —productores misioneros reportan pérdidas por granizadas sobre yerbales ya en condiciones de cosecha[16]— y el cierre próximo de la zafra de invierno, estimado hacia mediados de septiembre. Con cada vez menos hoja verde disponible, los grandes molinos compiten por adquirir hoja canchada a los secaderos, aunque sin mejorar sustancialmente el precio: en el mejor de los casos, acortan los plazos de pago diferido (por ejemplo, de 60 a 90 días) sin modificar el valor pagado. Recién sobre el final de la cosecha algunos secaderos comenzaron a ofrecer hasta $300 por kilo de hoja verde, un valor que continúa muy por debajo del costo de producción estimado por el INYM. Una dinámica de deterioro similar afecta a otras economías regionales: el precio inicial de la cosecha de té para la campaña 2026 se fijó en $110 por kilo, apenas 10% por encima del valor pagado en diciembre de 2025, muy por debajo de la inflación acumulada en el período.
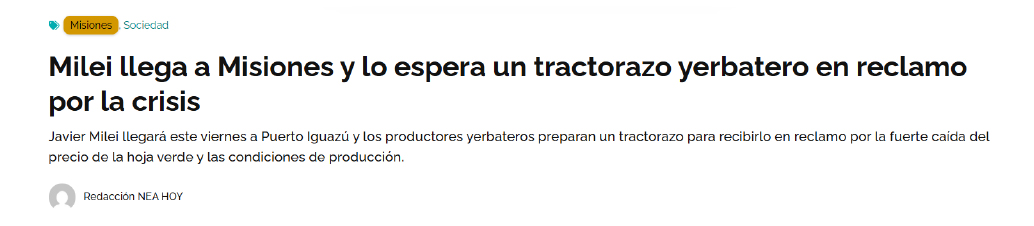
La tensión del sector escaló a comienzos de septiembre de 2026: productores yerbateros de Comandante Andresito, San Pedro, Apóstoles, Oberá y Aristóbulo del Valle convocaron a un “tractorazo” para el 4 de septiembre, coincidiendo con una visita a Puerto Iguazú del presidente Javier Milei, en reclamo por la crisis de precios y la pérdida de las herramientas regulatorias del INYM.[17]
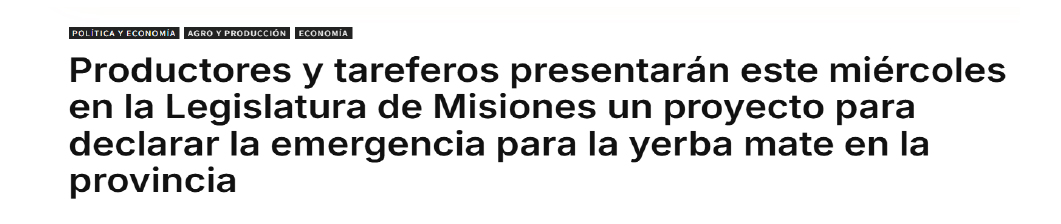
Esa misma semana, productores y tareferos presentaron un proyecto en la Legislatura de Misiones para declarar la emergencia del sector, que faculta al Poder Ejecutivo provincial a establecer un precio mínimo obligatorio para la hoja verde —un piso legal por debajo del cual no podrían realizarse operaciones, sin impedir la negociación libre por encima de ese valor—, junto con mecanismos de fiscalización y sanciones administrativas para las industrias que lo incumplan.[18]
Conclusiones
- En el año 2025 se procesaron 889,3 millones de kilogramos de hoja verde. Esto representa una retracción de 9,9% interanual (cosecha récord en 2024) y un aumento de 0,8% respecto del mismo período de 2021, segundo año de mayor procesamiento en el período analizado. En el primer semestre de 2026 se procesaron 417,5 millones de kilogramos de hoja verde, lo que representa una retracción de 7,2% interanual y una retracción de 25,9% respecto del mismo período de 2024. Datos correspondientes al acumulado enero-julio 2026 confirman la persistencia de esta dinámica: ingresaron a los secaderos 568,9 millones de kg de hoja verde, 71,5 millones de kilos menos que en igual período de 2025 (-11,2% interanual), la sexta peor marca de los últimos ocho años.
- En el año 2025 el consumo interno, producto de la desaceleración de la caída del poder adquisitivo de los salarios, aumentó 3,1% interanual (de 258,8 a 266,8 millones de kg). El registro acumulado enero-diciembre cae 6,5% frente al mismo período de 2023 (285,4 millones de kg). En el primer semestre de 2026, el consumo interno cayó 0,7% interanual, pasando de 138,3 millones de kg en enero-junio 2025 a 137,3 millones de kg en enero-junio 2026. El registro acumulado enero-junio 2026 se ubica 1,0% por debajo del mismo período de 2023 (138,7 millones de kg).
- Las exportaciones en el 2025 aumentaron 32,4% interanual y 43,7% en comparación con el promedio 2019-2024, ante un creciente interés de nuevos mercados. Los principales destinos: Siria, Chile, España y Estados Unidos (que desplaza del cuarto lugar a Brasil). En el período enero-junio de 2026 las exportaciones aumentaron 6,6% respecto al mismo período de 2025 y 27,5% en comparación con el promedio 2019-2026. En el acumulado enero-julio 2026 las exportaciones alcanzaron un récord histórico de 32,1 millones de kilos (+4,0% interanual), aunque sin compensar plenamente la retracción del mercado interno.
- En el acumulado a diciembre 2025 las importaciones crecieron 72,4% respecto de 2023, aunque registraron una caída interanual del 4,6%. Provienen principalmente de Brasil (72,2%) y Paraguay (27,2%). En el primer semestre de 2026 las importaciones cayeron un 30,1% respecto al mismo período de 2025, aunque aumentaron un 163,1% frente al mismo período de 2023. El 99,9% de las importaciones son de yerba mate molida, proviniendo el 65,8% de Brasil y el 34,2% de Paraguay.
- En junio de 2026, el precio máximo pagado fue $280 (8,2% menos que mayo 2025). El productor logra captar 16,1% del precio de venta en góndola a junio 2026. El promedio del semestre enero-junio 2026 (13,3%) representa el peor semestre desde 2019 del ratio entre lo que recibe el productor y el precio de góndola por kilo. Según la última actualización de la grilla de costos del INYM (julio de 2026), el costo de producir 1 kg de hoja de yerba mate es de $473,70 (sin contemplar impuestos ni rentabilidad), por lo que la pérdida que tienen los productores es de $193,70 por kg de hoja, equivalente al 69,2% de lo que recibe el productor.
- Los productores no cobran la totalidad de lo producido al contado, sino que un 50% se cobra al momento de entrega, y la otra parte, en cuotas a 30, 60, 90 y hasta 120 días. Además de un sistema de pagos cada vez más extendido en el tiempo, se debe sumar el creciente aumento de cheques rechazados correspondientes al pago de lo producido.
- Los productores se encuentran atravesando una fuerte crisis: sin previsibilidad en los precios y sin garantías mínimas para cubrir costos, el riesgo de desinversión y reducción de la oferta en el mediano plazo se incrementa. Meses atrás el sector había anunciado la “no cosecha” de la zafra de verano, en reclamo de mejoras para los productores.
- A esto se suma el recorte de $1.705 millones al Programa IDER (DA 20/2026), que reduce el financiamiento público disponible para proyectos productivos en economías regionales en el momento de mayor fragilidad del sector.
- Sobre el cierre de la zafra de invierno, estimado hacia mediados de septiembre, se suman eventos climáticos extremos —productores misioneros reportan pérdidas por granizadas sobre yerbales en condiciones de cosecha— a la escasez de oferta. Los grandes molinos compiten por adquirir hoja canchada a los secaderos sin mejorar sustancialmente el precio, y recién sobre el final de la cosecha algunos secaderos comenzaron a ofrecer hasta $300 por kilo, muy por debajo del costo de producción estimado por el INYM. Una dinámica similar afecta al té, cuyo precio inicial para la campaña 2026 ($110 por kilo) quedó apenas 10% por encima del valor pagado en diciembre de 2025.
- La tensión del sector escaló a comienzos de septiembre de 2026: productores de Comandante Andresito, San Pedro, Apóstoles, Oberá y Aristóbulo del Valle convocaron a un "tractorazo" para el 4 de septiembre, coincidiendo con una visita del presidente Javier Milei a Puerto Iguazú. Esa misma semana, productores y tareferos presentaron en la Legislatura de Misiones un proyecto para declarar la emergencia del sector, que faculta al Poder Ejecutivo provincial a establecer un precio mínimo obligatorio para la hoja verde.
Notas al pie
[1] Según los datos de las declaraciones juradas presentadas por los operadores ante el Instituto Nacional de la Yerba Mate (INYM).
[2] Insecto que ataca los brotes de yerba mate y reduce la cantidad de hojas de la cosecha.
[3] https://economis.com.ar/radiografia-yerbatera-el-peso-de-misiones-en-la-produccion-e-industrializacion/
[4] El volumen de yerba mate elaborada a salida de molino es el indicador más utilizado para estimar el consumo interno, incluye tanto el volumen que se envía a los centros de distribución yerbateros como las compras efectuadas por los mayoristas, hipermercados y supermercados.
[5] En junio 2026 los salarios registrados privados cayeron 3,6% en términos reales respecto de noviembre de 2023 y los de sector público un -16,5% en comparación con el mismo período.
[6] Resolución General 5490/2024 (por 120 días), que luego fue extendida por la Resolución General 5527/2024 (hasta el 31 de diciembre de 2024) y luego a través de la Resolución General 5623/2025 (hasta el 31 de diciembre de 2025)
[7] https://www.perfil.com/noticias/canal-e/la-exportacion-de-yerba-mate-crecio-un-25-esto-se-refleja-en-un-crecimiento-del-mercado-interno-del-orden-del-10-o-12.phtml
[8] Calculada como el ingreso de hoja verde a establecimientos de secanza, dividido por 3, que representa los kg necesarios para producir 1 kg de yerba mate lista para consumir.
[9] El INYM fue creado el 13 de julio 2002 (por decreto reglamentario) como mecanismo de control luego de un histórico “tractorazo” realizado por productores yerbateros que reclamaban la regulación de la actividad. Los productores pasaron a formar parte de la decisión de los valores de la materia prima.
[10] https://planbmisiones.com/2026/07/11/nota/segun-grilla-que-calcula-el-inym-el-costo-de-la-hoja-verde-es-473-por-kilo-hoy-se-paga-la-mitad-o-menos/
[11] https://misionesonline.net/2026/02/02/cheques-rechazados-1/
[12] https://www.clarin.com/rural/desregulacion-gobierno-yerbateros-vuelven-cosecha-reclamo-mejores-precios_0_KIzINy56te.html
[13] https://www.pagina12.com.ar/2026/02/04/exodo-laboral-en-misiones-jovenes-cruzan-a-brasil-en-balsa-por-la-crisis-de-las-economias-regionales/
[14] https://www.boletinoficial.gob.ar/detalleAviso/primera/341744/20260511
[15] https://economis.com.ar/yerba-se-cosecharon-71-millones-de-kilos-menos-y-el-mercado-interno-cerro-a-la-baja-con-exportaciones-record/
[16] https://www.elterritorio.com.ar/noticias/2026/08/29/909734-es-devastador-ver-como-quedaron-los-cultivos-relato-de-productores-afectados-por-el-temporal
[17] https://neahoy.com/2026/09/01/milei-llega-a-misiones-y-lo-espera-un-tractorazo-yerbatero-en-reclamo-por-los-precios/ https://misionesonline.net/2026/09/01/productores-yerbateros-iran-con-tractores-y-camiones-a-iguazu-para-reclamar-ante-milei/
[18] https://misionesonline.net/2026/09/01/legislatura-emergencia-yerba/
Registro bibliográfico
Informe CEPA N° 665, ISSN 2796-7166.
Descargue el informe completo
Para descargar el informe haga clic en este enlace.