
Informe fiscal: análisis de los ingresos, gastos y resultados del sector público nacional: datos a agosto
1. El gobierno continúa con superávit fiscal y financiero
El Sector Público Nacional (SPN) registró en agosto 2026 un superávit fiscal de $1,99 billones. Luego del pago de intereses de deuda por $1,35 billones el resultado financiero alcanzó un saldo positivo por $0,64 billones.
Los ingresos totales del SPN ascendieron a $15,03 billones, lo que implica una caída en términos reales de 1,0% interanual. En cuanto al gasto público, se registraron erogaciones por $13,04 billones, lo que representa una disminución en términos reales de 0,5% interanual.
El ajuste sobre el gasto público realizado en 2024 continúa consolidándose, dado que en agosto 2026 se observa una caída en relación con el mismo mes de 2023 que alcanza 28,9%, compensando la reducción de 17,1% en los ingresos durante el mismo período.
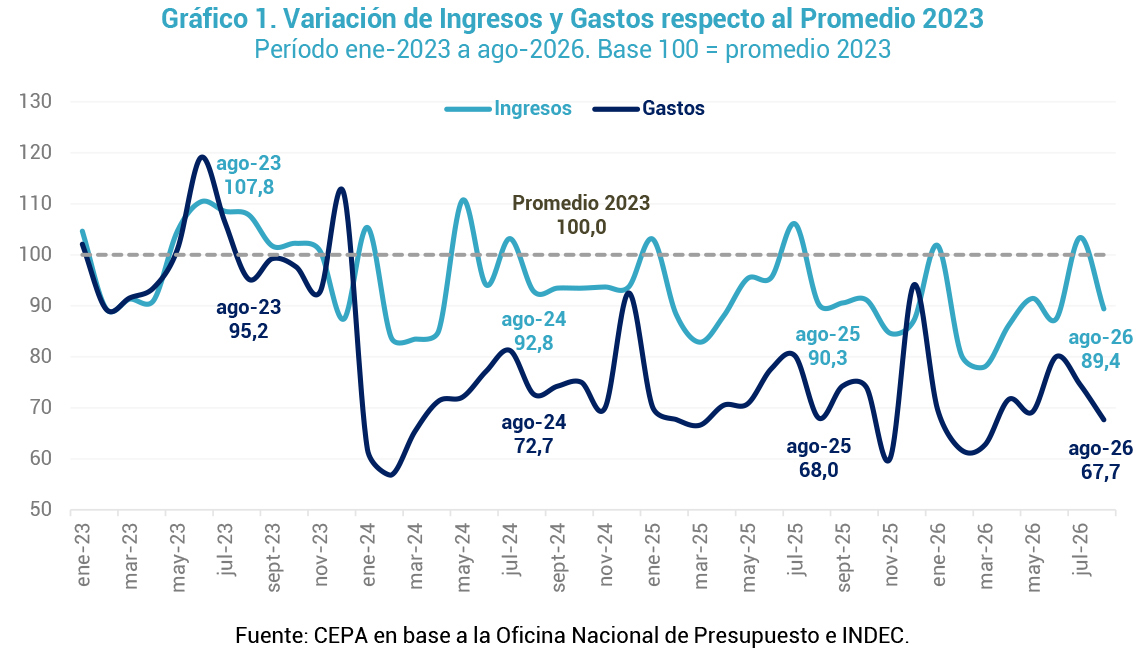
Ahora bien, en los primeros siete meses de 2026, los ingresos totales se redujeron 4,2% interanual y 11,1 % respecto del mismo período de 2023. Los gastos registraron una caída aún mayor de 2,5% interanual y 30,2% frente a 2023. Esta dinámica explica el superávit fiscal y financiero del SPN porque, aunque tanto ingresos como gastos disminuyen, la caída de los gastos compensa la reducción de los ingresos.
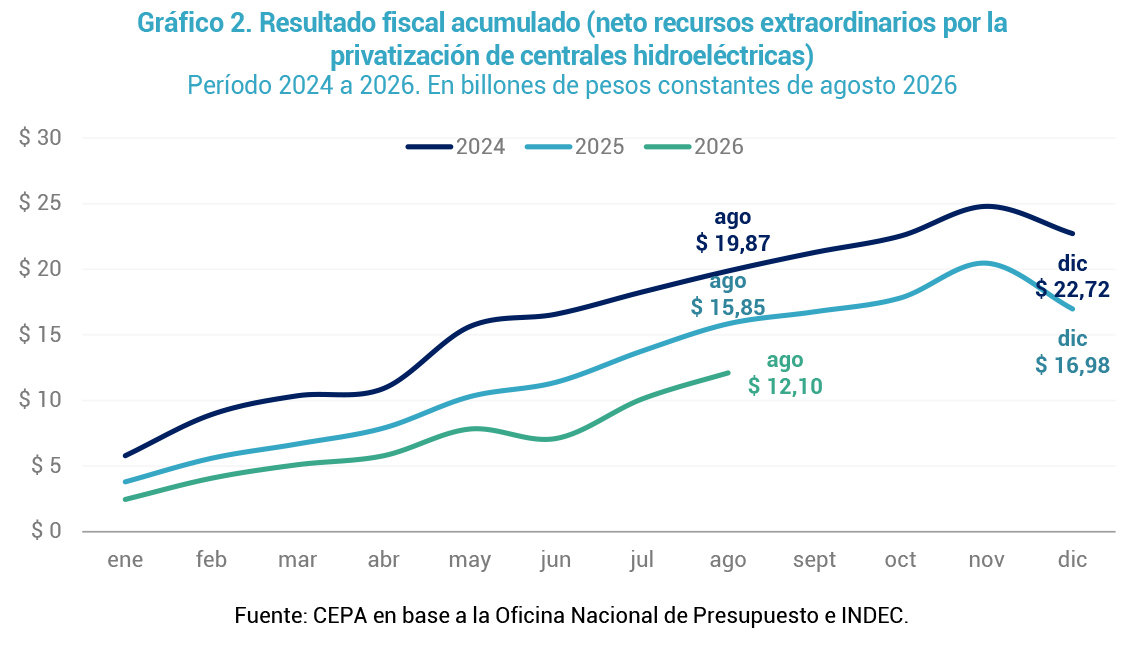
En consecuencia, al comparar los resultados fiscales acumulados en los primeros tres años de gestión de La Libertad Avanza, se evidencia una reducción constante en términos reales. En los dos primeros cuatrimestres de 2026, neteando los recursos extraordinarios por la privatización de centrales hidroeléctricas, se observa una caída de 39,1% respecto a igual período de 2024 y de 23,6% en relación con el mismo lapso de 2025.
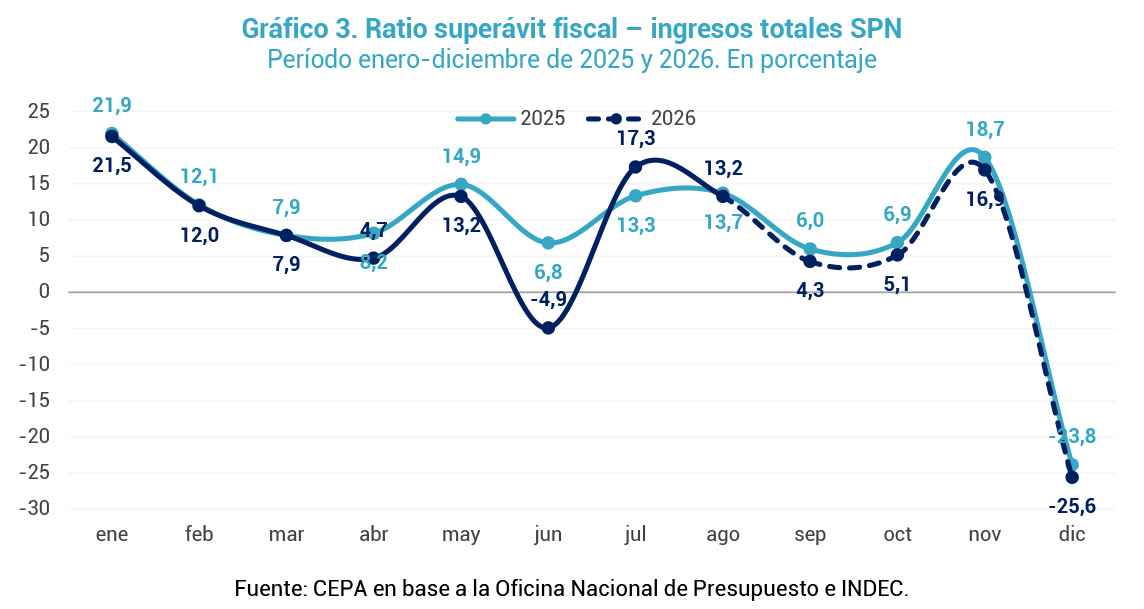
Por otro lado, el superávit primario de agosto 2026 equivalió al 13,2% de los ingresos totales del SPN. Este ratio es una medida clave para monitorear la sostenibilidad del programa fiscal.
En las licitaciones de deuda pública, el Tesoro Nacional habitualmente opta por ofrecer títulos capitalizables, siendo las Letras del Tesoro Capitalizables en Pesos (LECAP) los instrumentos predominantes. Este tipo de títulos poseen la particularidad de que los intereses generados se suman al capital, de modo que el pago de los mismos se realiza conjuntamente, es decir, se suman los intereses cómo capital a su vencimiento. Esta modalidad ha permitido al Tesoro sostener un superávit financiero evitando registrar el pago los intereses de estos títulos por esta vía. Si bien, los títulos ajustados por el CER o dólar linked siempre estuvieron bajo esta lógica, desde marzo 2024 se incluyó esta práctica en títulos a tasa fija.
En consecuencia, aunque el resultado financiero arrojó un saldo positivo en agosto 2026 por $0,64 billones, este cálculo no contempla la capitalización de intereses de los títulos públicos en pesos. Si se incluyen únicamente los intereses capitalizados en LECAP, BONCAP y DUALES (el mismo mes alcanzaron $2,29 billones), el resultado financiero pasaría a ser deficitario por $1,66 billones. En el curso del año, el acumulado de intereses capitalizados alcanza $18,63 billones, mientras que el resultado financiero resultó superavitario por $2,34 billones. Esto significa que, al contabilizar los intereses capitalizados, el resultado financiero se tornaría negativo por $16,29 billones.
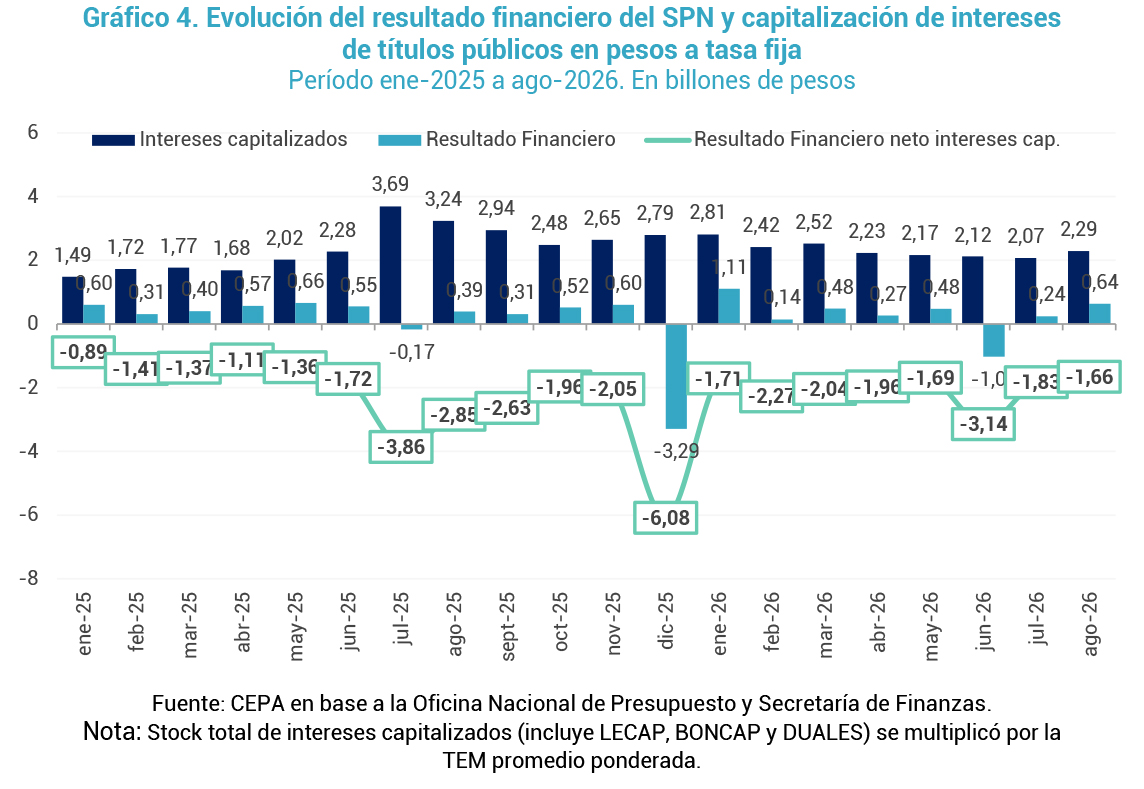
Al incluir la capitalización de estos títulos desde enero 2024 hasta la fecha se acumularía un déficit financiero de $57,52 billones, en vez de un superávit de $5,56 billones, si se contempla esta capitalización de intereses.
2. Los ingresos no repuntan
Durante agosto de 2026, el SPN registró ingresos totales por $15,03 billones, lo que representa una caída interanual de 1,0% en términos reales, acumulando así 13 meses consecutivos de reducciones interanuales. Al contrastar el mismo mes de 2023, la disminución real alcanza 17,1%.
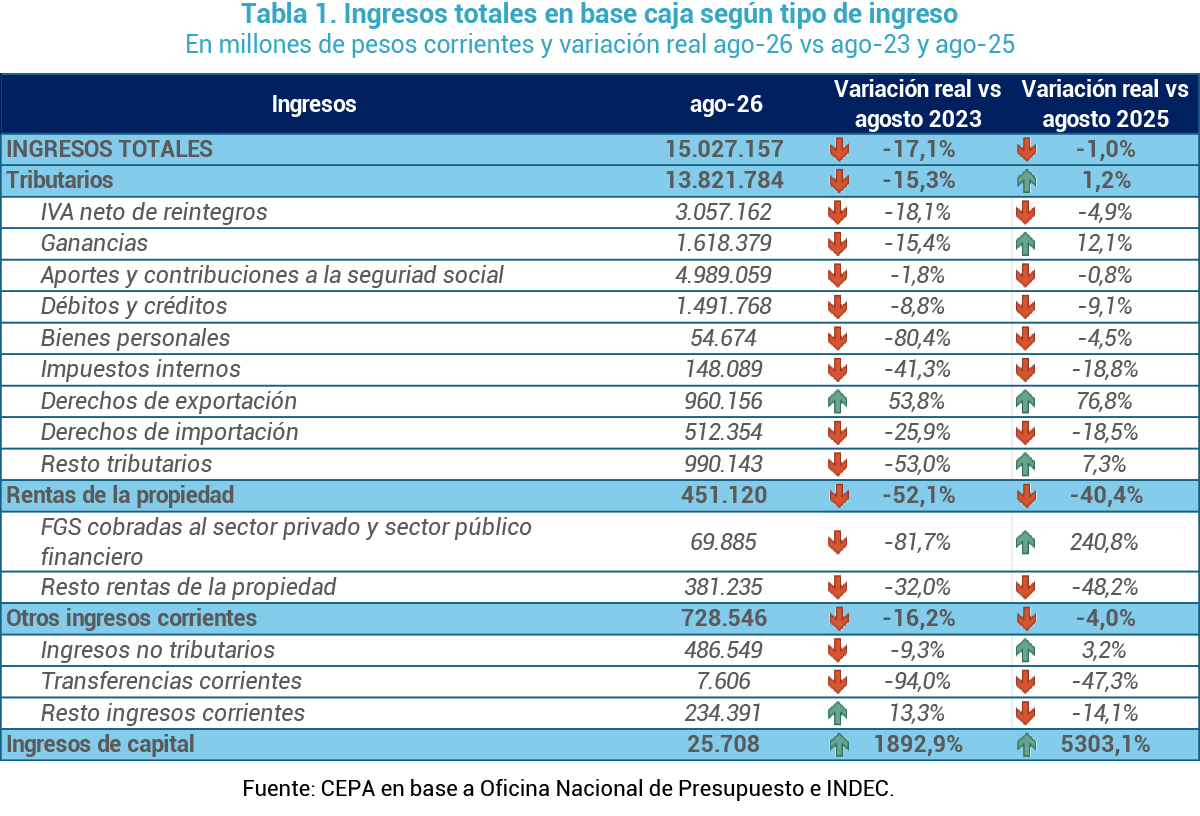
Los ingresos tributarios registraron un incremento interanual de 1,2% en términos reales, interrumpiendo una racha de 14 meses consecutivos de caídas interanuales. Este repunte puntual estuvo explicado fundamentalmente por el desempeño de Derechos de Exportación, favorecidos por una baja base de comparación en agosto del año anterior.
En este sentido, en la comparación interanual, únicamente tres rubros tributarios mostraron variaciones reales positivas:
- Impuesto a las Ganancias: registró una expansión interanual de 12,1%, explicada fundamentalmente por el ingreso del saldo de las declaraciones juradas correspondientes al período fiscal 2025 de sociedades y personas humanas.
- Derechos de Exportación: experimentaron un repunte interanual de 76,8%, configurando el primer incremento interanual en lo que va del año. Esta dinámica respondió principalmente a la baja base de comparación de agosto de 2025, mes en el que finalizó el adelantamiento de liquidaciones de granos, oleaginosas y carnes que buscaban aprovechar reducciones alícuotas temporales (febrero a junio de 2025). La pérdida acumulada de recaudación en los primeros ocho meses de 2026 como consecuencia de la rebaja de retenciones alcanza $2,38 billones respecto a 2025 (a precios constantes de agosto de 2026).
- Resto de los Tributos: la partida acumuló un incremento interanual de 7,3% (aunque ubicándose 53,0% por debajo del nivel de agosto de 2023). En este rubro se contabilizaba originalmente el Impuesto PAÍS, discontinuado a fines de 2024. De haberse mantenido en vigencia este impuesto habría aportado un ingreso real acumulado aproximado de $8,38 billones durante los primeros dos cuatrimestres de 2026 (a valores constantes de agosto de 2026).
Entre los recursos que mostraron caídas respecto de agosto pasado, se destacan los siguientes rubros:
- Impuesto a los Bienes Personales: registró una disminución de 4,5% interanual, profundizando una disminución en la recaudación de 80,4% en comparación con agosto de 2023.
- IVA: por décimo mes consecutivo, la recaudación interanual mostró una reducción en términos reales de 4,9% en agosto de 2026, confirmando que el consumo interno aún no exhibe señales claras de recuperación. Asimismo, la partición del IVA dentro de los ingresos totales del mes alcanzó 20,3%.
- Derechos de Importación: los ingresos cayeron 18,5% interanual, acumulando ocho meses consecutivos de retroceso. Este descenso se explica por la estabilización en niveles elevados de las importaciones de bienes de consumo y vehículos automotores, en simultáneo con las caídas registradas en los ingresos de bienes de capital, así como de sus piezas y accesorios.
3. El gasto sigue sin repuntar y consolida el ajuste
Los gastos totales del SPN alcanzaron $13,04 billones durante agosto de 2026, lo que implica mantenerse prácticamente en los mismos niveles observados en el mismo período del año anterior (leve reducción real de 0,5% interanual). Sin embargo, al contrastar contra agosto de 2023, se verifica un recorte estructural de gran magnitud que alcanza el 28,9% en términos reales. Dado que el pilar fundamental del superávit fiscal exhibido por la administración de La Libertad Avanza descansa sobre el ajuste en el gasto público, la comparación respecto a la línea base de 2023 constituye el eje analítico prioritario para dimensionar el alcance real de la consolidación fiscal.
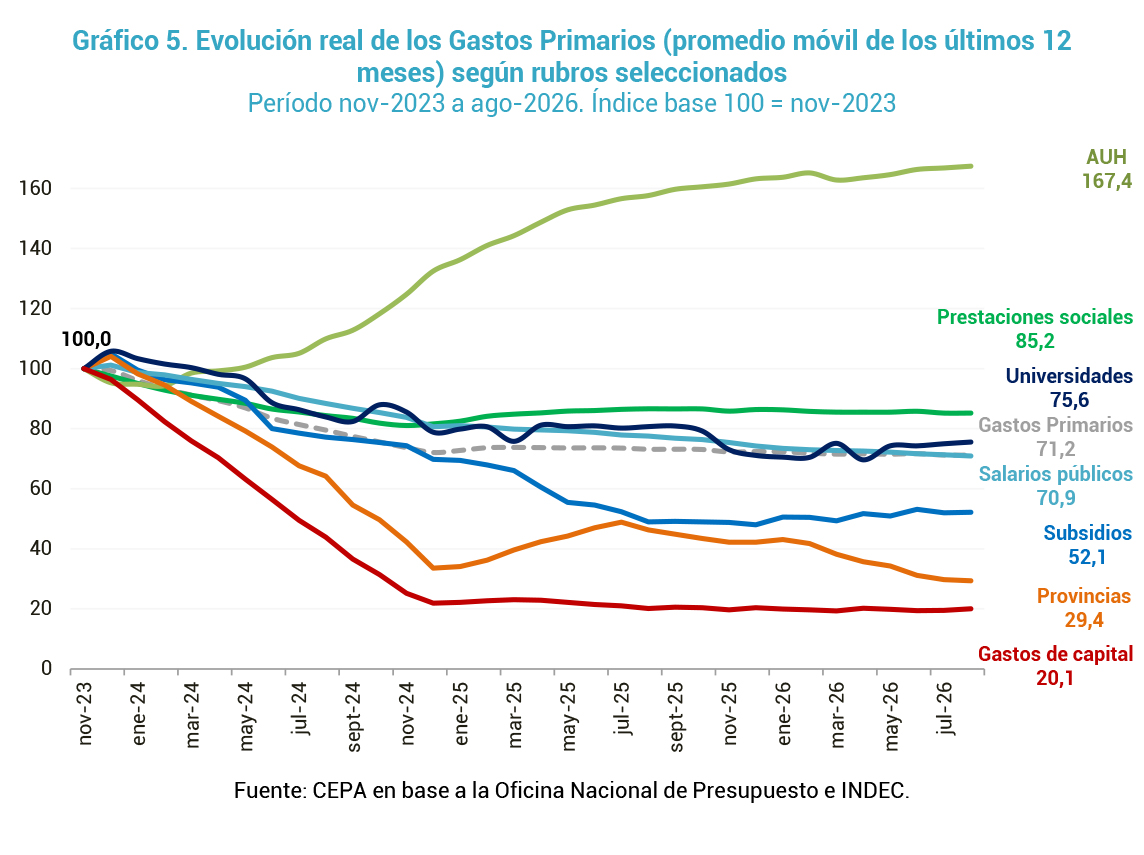
Al analizar la evolución del promedio móvil de 12 meses sobre los gastos primarios y sus principales componentes, se evidencia que entre noviembre de 2023 y agosto de 2026 la reducción real de los gastos primarios alcanzó 28,8%. En el desglose por rubros, los recortes de mayor magnitud se concentraron en las siguientes partidas:
- Gastos de Capital: desplome de 79,9% en términos reales, reflejando la virtual paralización de la obra pública nacional.
- Transferencias a Provincias: reducción real de 70,6%, consolidando el ajuste sobre las transferencias no automáticas.
- Subsidios Económicos: retroceso del 47,9% en términos reales.
- Prestaciones Sociales y AUH: si bien las Prestaciones Sociales en su conjunto se redujeron 14,8% en términos reales, la AUH exhibió un incremento real de 67,4%.
Durante agosto de 2026, las Prestaciones Sociales sostuvieron una caída real de 13,6% en la comparación contra el mismo mes de 2023. Al interior del rubro, la Asignación Universal para Protección Social constituyó la única partida con una variación positiva (+95,6%). En contraste, el resto de los componentes experimentó disminuciones severas, encabezadas por la partida "Otros programas" (-59,7%), seguida por las Asignaciones Familiares para activos, pasivos y otras (-27,7%), y las Pensiones No Contributivas (-12,6%).
Resulta relevante resaltar que en el rubro “Otros programas” se incluyen políticas sociales dirigidas a los sectores más vulnerables, como la Tarjeta Alimentar, transferencias a comedores comunitarios y merenderos, el ex programa “Potenciar Trabajo” y el programa Acompañar, entre otros. Algunos programas fueron interrumpidos, otros reducidos (como Acompañar y Becas Progresar), y otros licuados sus montos.
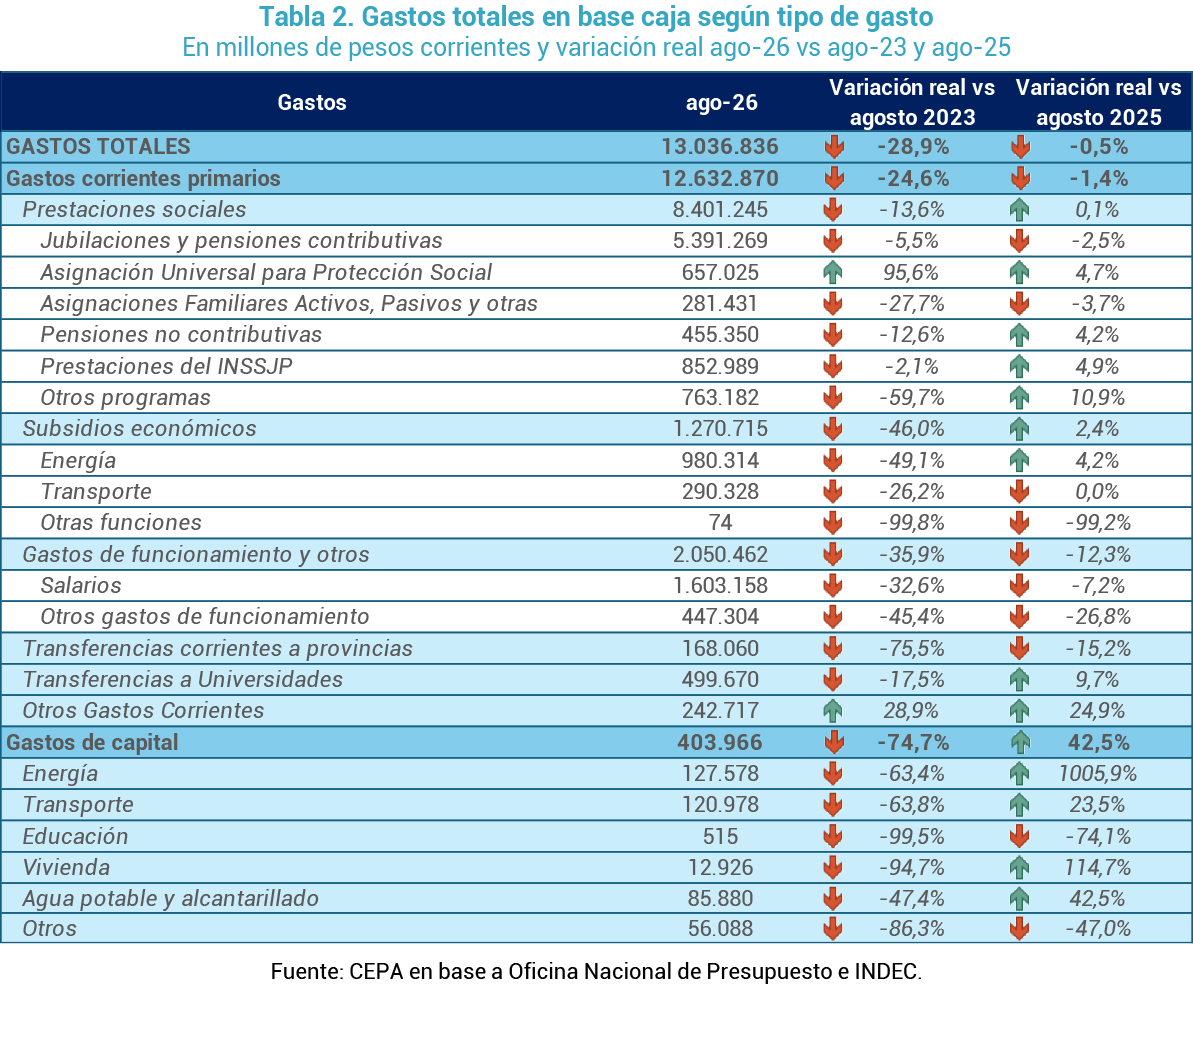
Durante el mes analizado, las partidas destinadas a subsidios económicos experimentaron una disminución real de 46,0% en comparación con agosto de 2023. Esta caída se sostuvo de manera generalizada, impactando tanto a los subsidios energéticos (-49,1%) como a los de transporte (-26,2%).
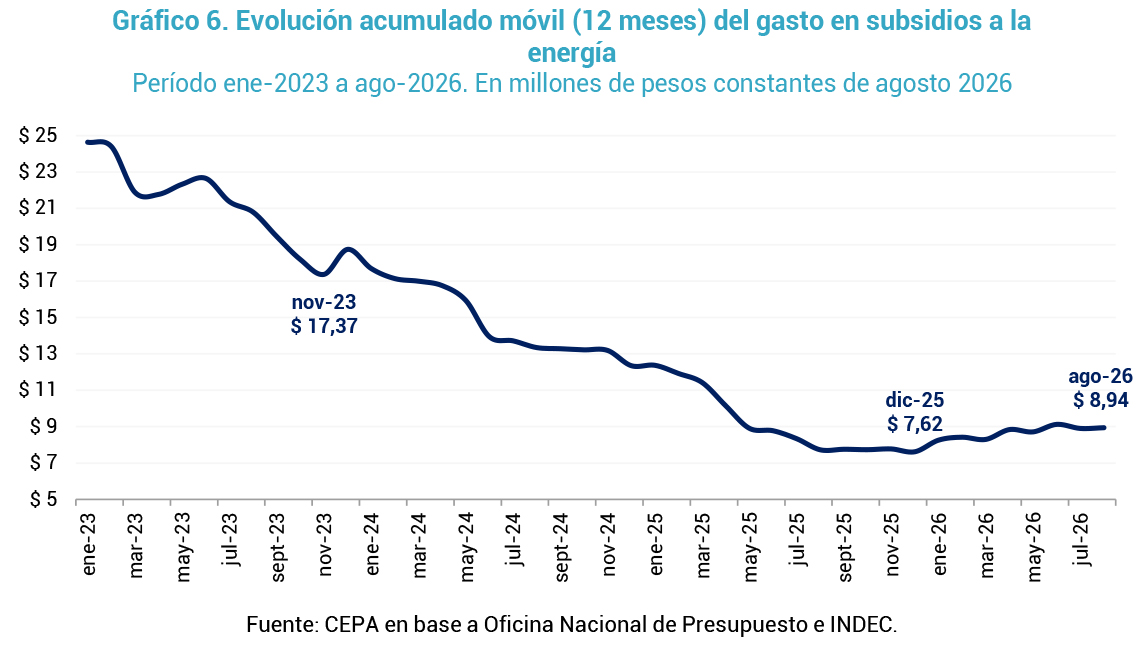
En el caso de los subsidios energéticos, se evidencia un alza de 31,4% en el acumulado de los primeros ocho meses del año, impulsada por el incremento internacional en los precios de los combustibles debido al conflicto bélico en Irán. En este sentido, el acumulado móvil de 12 meses del gasto en subsidios a la energía en valores constantes de agosto 2026 observa una clara tendencia alcista. Hasta agosto de 2026 alcanzó $8,94 billones, lo que representa un incremento de 17,3% respecto a diciembre 2025.
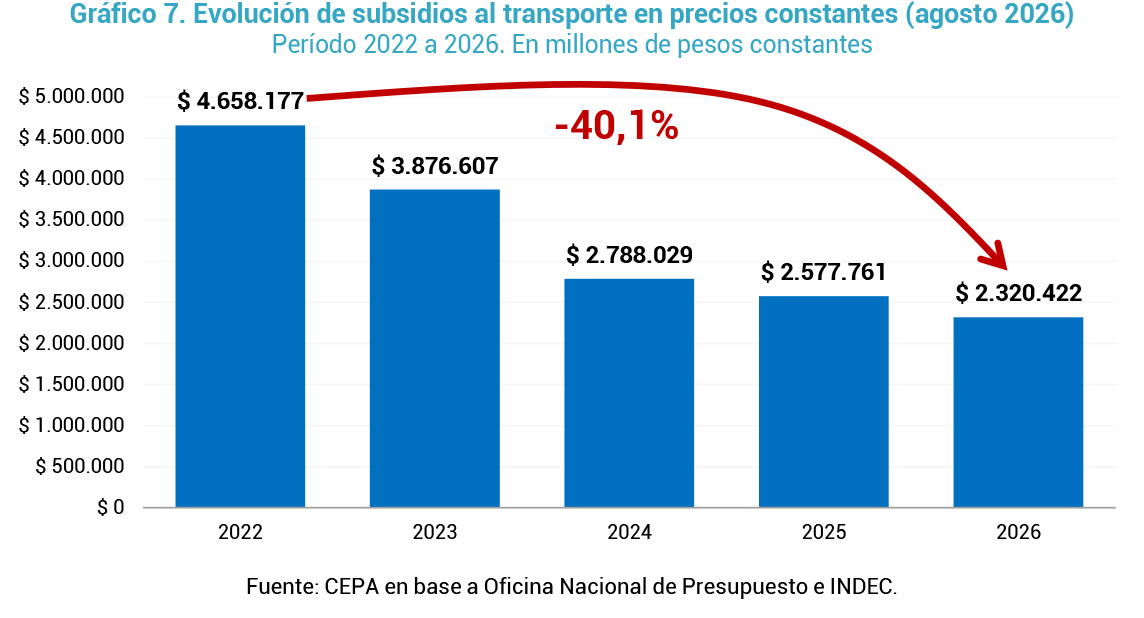
La baja registrada en los subsidios al transporte responde en gran medida a la decisión gubernamental de suspender las compensaciones tarifarias al transporte público en el AMBA gestionadas a través del sistema Red SUBE. Como resultado, en el acumulado de los primeros ocho meses de 2026 se observa una reducción de 10,0% en comparación con el mismo período de 2025 y de 40,1% respecto a la línea base de 2023.
A precios constantes de agosto de 2026, este ajuste representa un recorte efectivo de $1,56 billones en el transcurso del año. Para poner en dimensión este valor, la pérdida de recaudación fiscal derivada de la reducción en las retenciones a las exportaciones (aplicada en 2025) habría alcanzado para financiar una vez y media la totalidad del ajuste ejecutado sobre los subsidios al transporte público.
Los gastos de funcionamiento mantienen un ajuste de 35,9% en comparación con agosto de 2023 y de 28,6% en el acumulado de los primeros ocho meses del año. El determinante central de esta contracción reside en el rezago sistemático de los salarios públicos frente a la inflación, cuya partida experimentó una disminución real de 32,6% respecto de agosto de 2023 y un retroceso de 29,2% en la comparación de los primeros dos cuatrimestres de ambos ejercicios.
En lo concerniente a las partidas destinadas a las Universidades Nacionales, tras la regularización del pago de los salarios y aguinaldos adeudados correspondientes al mes de junio, la ejecución presupuestaria sostiene una caída real de 17,5% frente a agosto de 2023 y de 23,8% en el transcurso de los primeros ocho meses del año.
Es importante recordar que el 23/12/2025 el Juzgado Contencioso Administrativo Federal N.º 11 declaró inaplicable el decreto que suspendía la Ley de Financiamiento Universitario y ordenó su cumplimiento. El 17 de abril, el Gobierno presentó un recurso extraordinario para suspender su aplicación, por lo que la definición sigue en manos de la Corte Suprema de Justicia desde esa fecha.
Por su parte, las transferencias a las provincias registraron una reducción interanual de 15,2%, un recorte contra agosto de 2023 que alcanza 75,5%. Cabe señalar que esta dinámica contractiva sobre las finanzas subnacionales se vio parcialmente atenuada por las erogaciones vinculadas al acatamiento de la Medida Cautelar N.º 1864/2022 de la CSJN, orientada a restituir los fondos correspondientes al traspaso de las funciones de seguridad.
Finalmente, los gastos de capital (aproximación directa de la inversión en obra pública) mostraron una caída real de 74,7% en comparación con agosto de 2023. Sin embargo, en la medición interanual se verificó un repunte puntual de 42,5%, comportamiento que respondería a una reorientación marginal de partidas decidida por el Gobierno para reactivar la obra pública en un contexto de moderación de la actividad económica y ante la inminencia del ciclo electoral.
4. Metas FMI
En la segunda revisión de abril 2026, el FMI introdujo modificaciones significativas en las metas fiscales. Para el objetivo de junio, el organismo redujo la exigencia en $1,60 billones con respecto al valor publicado en el Staff Report de agosto 2025, estableciendo el nuevo requerimiento en $6,86 billones, mientras que para diciembre fijó una meta de superávit acumulado de $16,26 billones.
En este sentido, en el Proyecto de Presupuesto para 2027, el Gobierno afirmó que proyecta alcanzar $15,54 billones de superávit fiscal, lo que no solo refleja una reducción respecto a las estimaciones del presupuesto anterior, sino que tambien resulta insuficiente para alcanzar la meta fin de año con el FMI, restando acumular $0,72 billones
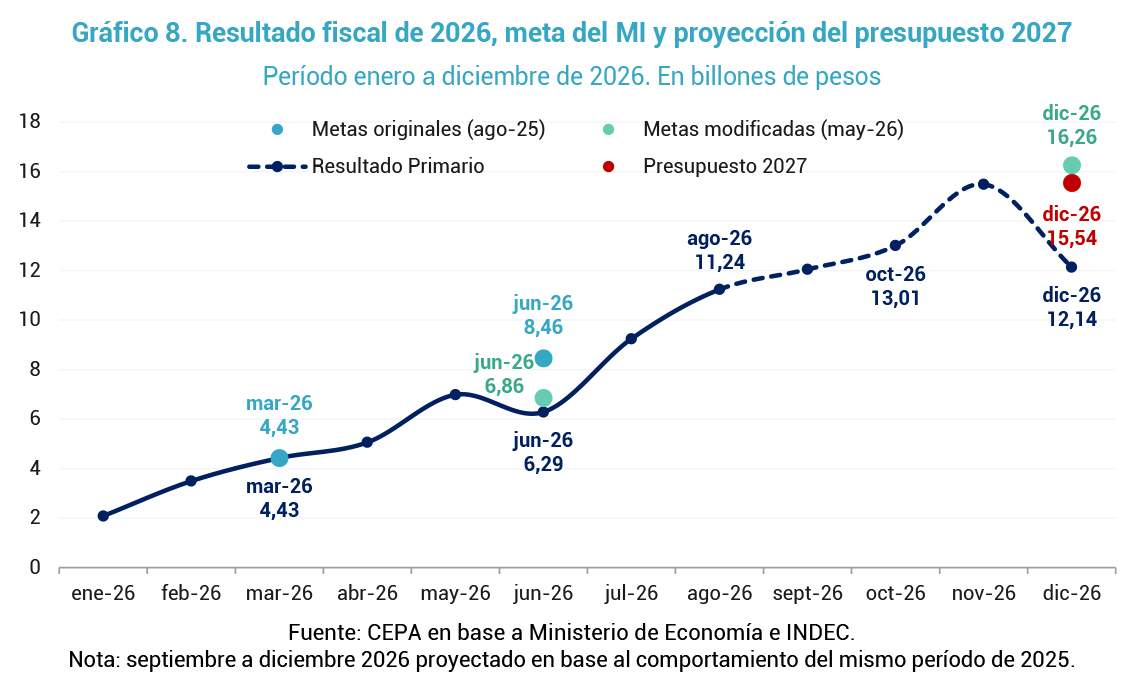
Proyectando la estacionalidad del año pasado, el Tesoro lograría acumular un total de $12,14 billones al cierre de 2026, lo que significa que le faltarían $ 4,12 billones para alcanzar la meta anual exigida por el organismo. Teniendo en consideración que durante los primeros dos años del gobierno de La Libertad Avanza dos tercios del superávit fiscal se concentraron en el primer semestre, mientras que apenas un tercio se generó en el segundo, resulta muy difícil que puedan alcanzar la meta fiscal de diciembre 2026.
Conclusiones
- Resultado fiscal y financiero: durante en agosto de 2026, el Sector Público Nacional (SPN) registró un superávit primario de $1,99 billones y financiero de $0,64 billones, tras el pago de intereses de deuda por $1,35 billones. El proceso de ajuste sobre el gasto público iniciado en 2024 se consolida (reducción real de 28,9% en el gasto total respecto a 2023, compensando así la caída de los ingresos de 17,1%).
- El superávit acumulado del año es el menor de la era Milei: en los primeros ocho meses de 2026 el resultado fiscal en términos reales una caída de 39,1% respecto a igual período de 2024 y de 23,6% en relación con el mismo lapso de 2025.
- Metas con el FMI: en la segunda revisión del FMI flexibilizó las metas fiscales para 2026 fijando la meta anual de diciembre en $16,26 billones. Sin embargo, el propio Gobierno proyecta en el Presupuesto 2027 un superávit de $15,54 billones (quedando $0,72 billones por debajo), mientras que al proyectar la estacionalidad del año pasado el resultado fiscal de 2026 alcanzaría $12,14 billones (faltante de $4,12 billones para alcanzar la meta). Es altamente improbable el cumplimiento del objetivo anual pactado con el organismo.
- Déficit financiero implícito: el Tesoro Nacional continúa priorizando la emisión de títulos en pesos capitalizables durante sus licitaciones. Esto significa que al incluir los intereses capitalizados en LECAP, BONCAP y DUALES ($2,29 billones en junio) el déficit financiero de agosto de 2026 alcanzaría $1,66 billones.
- Ingresos del SPN: sumaron $15,03 billones en agosto de 2026, marcando un retroceso real interanual de 1,0% (13 meses consecutivos en caída) y un desplome de 17,1% real frente a agosto de 2023. Por su parte, los recursos tributarios crecieron 1,2% real interanual, cortando una racha de 14 meses consecutivos de caída, impulsados por el repunte puntual de los Derechos de Exportación ante una baja base de comparación.
- Ingresos por Comercio Exterior: los Derechos de Exportación aumentaron 76,8% interanual (el primer crecimiento del año) impulsados por una baja base de comparación tras el fin del adelantamiento de liquidaciones de 2025 (la rebaja de alícuotas acumula una pérdida de recaudación de $2,38 billones a precios de agosto de 2026). En contraste, los Derechos de Importación cayeron 18,5% interanual (octavo mes).
- Recaudación por IVA: caída interanual en términos reales de 4,9% en agosto de 2026. Acumuló diez meses consecutivos de contracción y confirmó la falta de recuperación en el consumo interno. Con este resultado, el tributo representó el 20,3% de los ingresos totales del mes.
- Gasto público y consolidación del ajuste: en agosto de 2026 sumaron $13,04 billones, mostrando una variación interanual casi neutra (-0,5% real), pero consolidando un recorte de 28,9% real frente a agosto de 2023. Al analizar el promedio móvil de 12 meses entre noviembre de 2023 y agosto de 2026, el ajuste del gasto primario alcanzó 28,8% real. Las caídas más severas se concentraron en Gastos de Capital (-79,9% real), Transferencias a Provincias (-70,6% real) y Subsidios Económicos (-47,9% real). En contraste, aunque las Prestaciones Sociales cayeron 14,8% real en su conjunto, la Asignación Universal por Hijo (AUH) registró una suba de 67,4% real.
- Prestaciones Sociales: registraron una caída real de 13,6% en comparación con agosto de 2023. La Asignación Universal para Protección Social fue la única partida con variación positiva (+95,6%). En contraste, el resto de los componentes sufrió caídas severas, lideradas por "Otros programas" (-59,7%), Asignaciones Familiares (-27,7%) y Pensiones No Contributivas (-12,6%).
- Subsidios: cayeron 46,0% real en agosto de 2026 frente a agosto de 2023, con bajas en energía (-49,1%) y transporte (-26,2%).
- Los subsidios energéticos subieron 31,4% en el acumulado de los primeros ocho meses del año y 17,3% respecto a diciembre de 2025, alcanzando $8,94 billones (valores de agosto de 2026) impulsados por el conflicto en Irán.
- Los subsidios al transporte se redujeron 40,1% real frente a 2023 por la suspensión de compensaciones a la Red SUBE en el AMBA, lo que implicó un recorte de $1,56 billones en el año. Este ahorro equivale a dos tercios de la recaudación perdida por la rebaja de retenciones a las exportaciones.
- Gastos de funcionamiento: cayeron 35,9% real en agosto de 2026 respecto a agosto de 2023 y 28,6% en el acumulado de los primeros ocho meses del año. La causa principal de este ajuste es la caída en los salarios del sector público por el rezago frente a la inflación, los cuales registraron un retroceso real de 32,6% frente a agosto de 2023 y de 29,2% en la comparación acumulada de los primeros dos cuatrimestres.
- Universidades Nacionales: caída real de 17,5% frente a agosto de 2023 y de 23,8% real en el acumulado de los primeros ocho meses del año. La aplicación de la Ley de Financiamiento Universitario se encuentra pendiente de resolución judicial, tras el recurso extraordinario presentado por el Gobierno en abril ante la Corte Suprema de Justicia para frenar el fallo de primera instancia que ordenaba su cumplimiento.
- Transferencias a Provincias: reducción interanual de 15,2% en agosto de 2026 y un recorte de 75,5% respecto a agosto de 2023. Esta caída sobre las finanzas provinciales fue parcialmente amortiguada por los giros vinculados al cumplimiento de la medida cautelar de la Corte Suprema, que ordenó la restitución de fondos por el traspaso de las funciones de seguridad.
- Gasto de capital (obra pública): caída real de 74,7% respecto a agosto de 2023, reflejando el freno en la obra pública. Sin embargo, registraron un repunte puntual de 42,5% en la comparación interanual. Este comportamiento respondió a una reorientación marginal de partidas por parte del Gobierno para reactivar obras clave frente a la desaceleración económica y la proximidad de las elecciones.
Registro bibliográfico
Informe CEPA N° 672, ISSN 2796-7166.
Descargue el informe completo
Para descargar el informe haga clic en este enlace.