
Evolución de indicadores socioeconómicos de la provincia de Buenos Aires: datos a agosto 2026
1. Resumen ejecutivo
El Observatorio Económico de la Provincia de Buenos Aires reúne y analiza información estadística oficial con el objetivo de monitorear la evolución de las principales variables económicas y sociales de la provincia y compararlas con el desempeño registrado a nivel nacional. Como referencia temporal, el análisis toma principalmente noviembre de 2023, mes previo al cambio de administración nacional. La provincia de Buenos Aires concentra el 38% de la población del país y ocupa un lugar central en su estructura productiva y laboral, por lo que la evolución de sus principales indicadores permite dimensionar el impacto territorial de las transformaciones económicas ocurridas desde entonces.
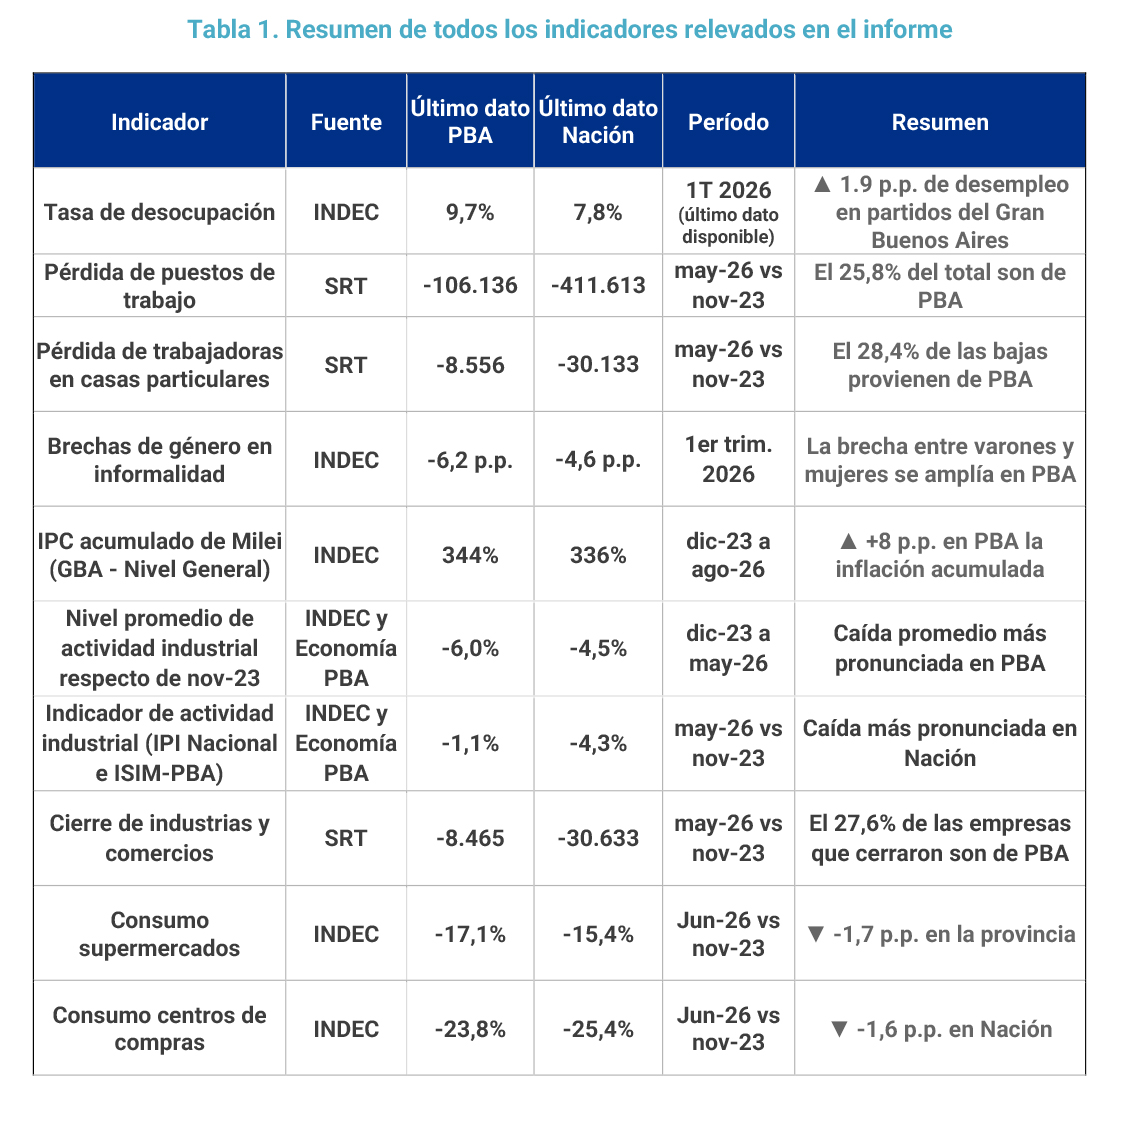
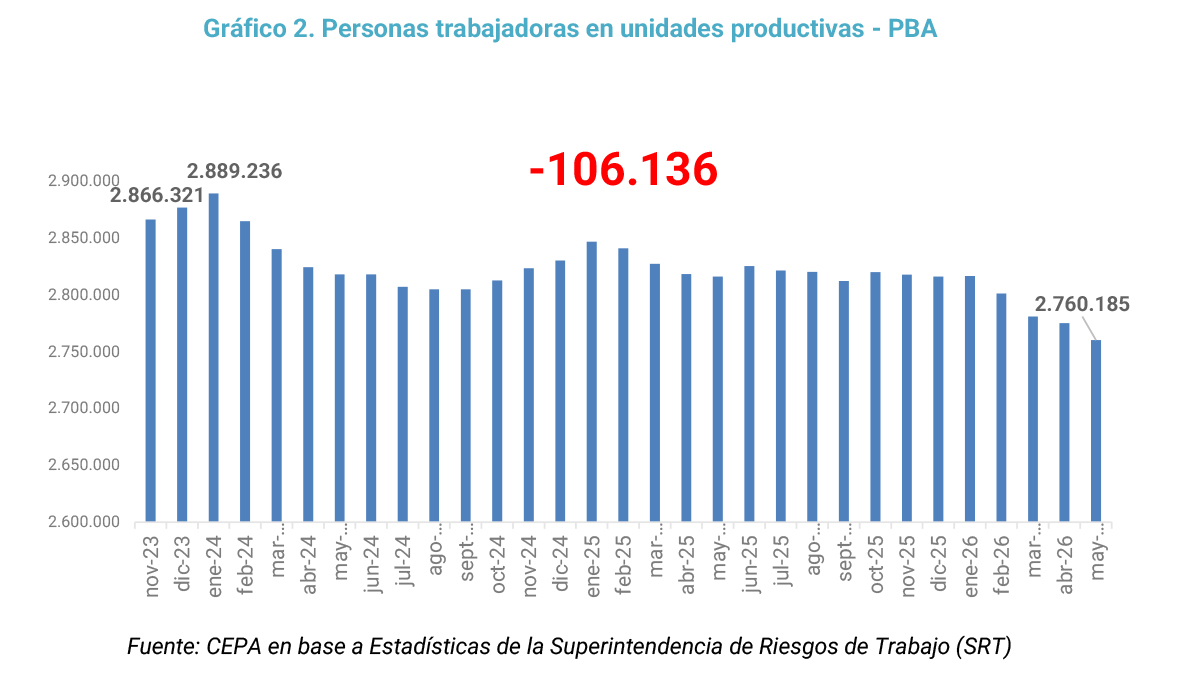
En materia de empleo, desde la llegada de Milei hasta mayo de 2026 se perdieron 106.136 puestos de trabajo registrados en unidades productivas de la provincia de Buenos Aires. Esta cifra representa el 25,8% del total nacional, es decir, más de uno de cada cuatro puestos de trabajo registrados perdidos en el país corresponden a la provincia de Buenos Aires.
El deterioro del mercado laboral posterior a 2023 afectó de manera desigual a mujeres y varones y mantiene brechas tanto a nivel nacional como en la Provincia. En 2026, estas brechas persisten tanto en la Provincia como a nivel nacional, por ejemplo, en PBA, la brecha de informalidad entre varones y mujeres alcanza a 6,2 p.p. en la PBA y a 4,6 p.p. en Nación.
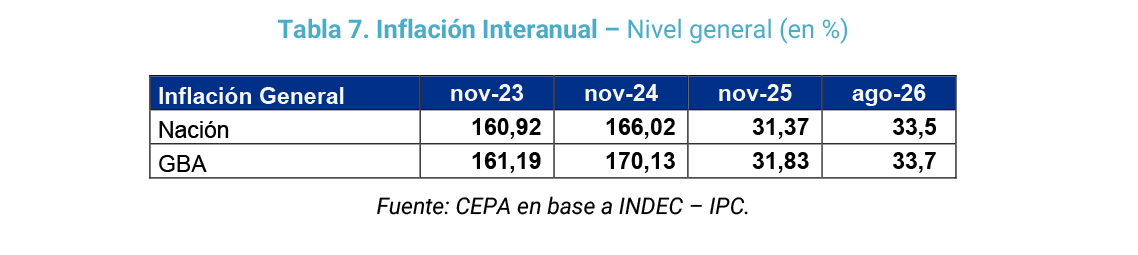
En agosto, la inflación volvió a desacelerarse: alcanzó el 1,6% en el GBA y el 1,7% a nivel nacional, frente al 2,3% y 2,1%, respectivamente, registrados en julio. Sin embargo, desde septiembre de 2025 la inflación interanual dejó de mostrar una tendencia descendente y se mantiene por encima del 30%. En agosto de 2026 se ubicó en 33,7% en el GBA y 33,5% a nivel nacional, apenas por debajo de los registros de julio, evidenciando la persistencia de la inflación en niveles elevados. Sin embargo, la canasta de servicios públicos del AMBA aumentó por encima del IPC general y equivale actualmente a casi el 14% del último salario promedio disponible para la Provincia de Buenos Aires, frente al 5% que representaba en diciembre de 2023.
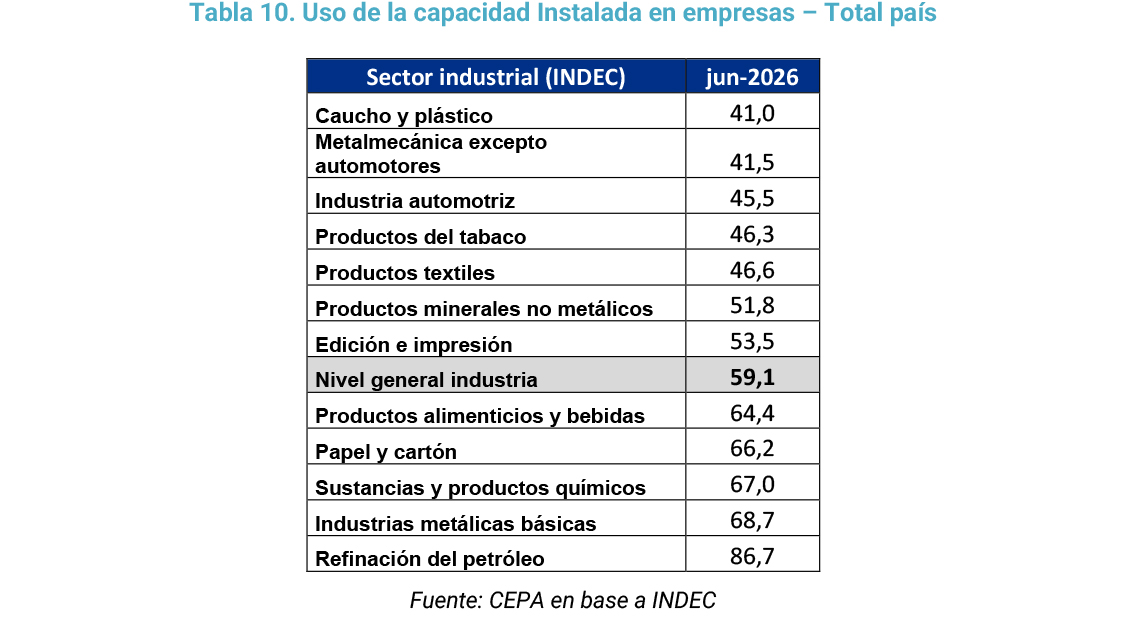
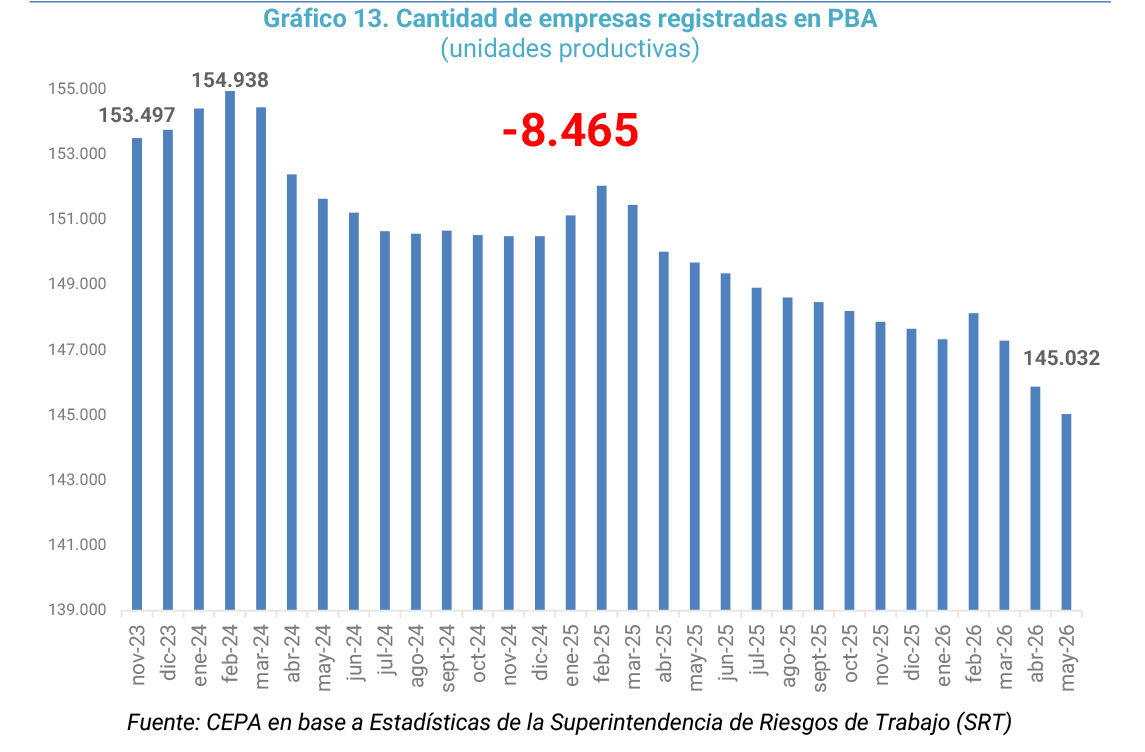
La industria manufacturera, que representa aproximadamente un tercio del PBI y concentra el 40% de los establecimientos industriales del país en la provincia de Buenos Aires, a nivel nacional operó en junio de 2026 con una utilización de la capacidad instalada de apenas 59,1%, lo que implica que alrededor de 4 de cada 10 máquinas permanecen sin utilizar. En paralelo, desde el inicio de la actual gestión cerraron 8.465 unidades productivas en la provincia, desde pequeños talleres y comercios hasta plantas industriales con décadas de historia. Es decir, más de 8 empresas por día cierran en la PBA.
En junio de 2026, el consumo en supermercados registró una caída real del 17,1% en el GBA en comparación con noviembre de 2023. En los centros de compras, los datos muestran una contracción más fuerte, del 23,8% en el GBA para el mismo período.
Entre enero y agosto de 2026, las transferencias por Coparticipación a la Provincia de Buenos Aires acumularon una caída real de 0,9% interanual, mientras que la recaudación provincial acumuló una contracción real cercana al 3% entre enero y julio, con mayo como el mes de mayor deterioro y una nueva caída interanual significativa en julio.
2. Resumen de indicadores
3. Mercado de trabajo
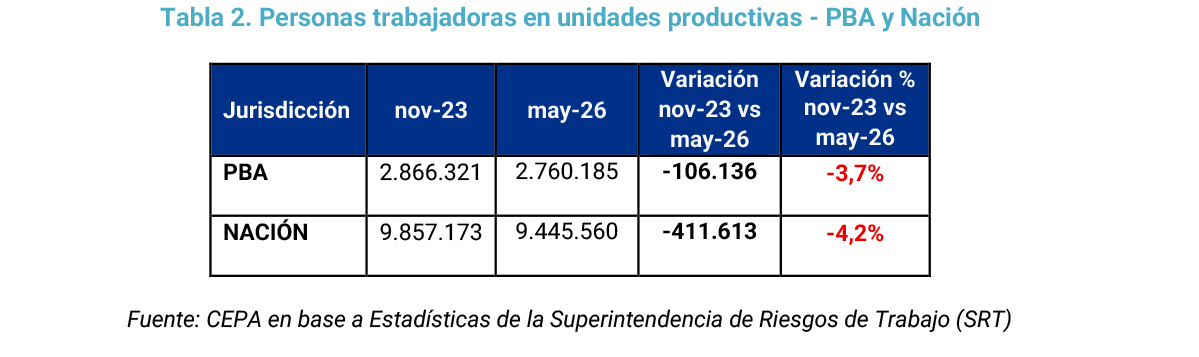
La provincia de Buenos Aires alberga el 38% de la población argentina y concentra una porción significativa del empleo del país. Desde noviembre de 2023, la cantidad de trabajadores registrados en unidades productivas se redujo en 411.613 puestos de trabajo a nivel nacional. De ese total, un 25,8% corresponde a la Provincia de Buenos Aires, donde 106.136 personas se quedaron sin empleo registrado. En otras palabras, más de uno de cada cuatro puestos de trabajo registrados que se perdieron en el país corresponden a territorio bonaerense.
El deterioro no se limita, sin embargo, a la cantidad de puestos de trabajo. La pérdida de empleo registrado también supone un retroceso en la calidad de la inserción laboral, en un contexto atravesado por la flexibilización y precarización del empleo y por la debilidad de los niveles de actividad en sectores que históricamente traccionan la ocupación. Como resultado, se profundizan fenómenos como la pérdida de derechos laborales, la reducción de los salarios y el debilitamiento de la estabilidad en el empleo.
El deterioro del mercado de trabajo también alcanza a sectores históricamente más vulnerables. La evolución del empleo en casas particulares resulta especialmente ilustrativa: al mes de mayo de 2026 se registraron 8.556 bajas de personas trabajadoras en casas particulares en la Provincia de Buenos Aires, casi un tercio del total nacional.
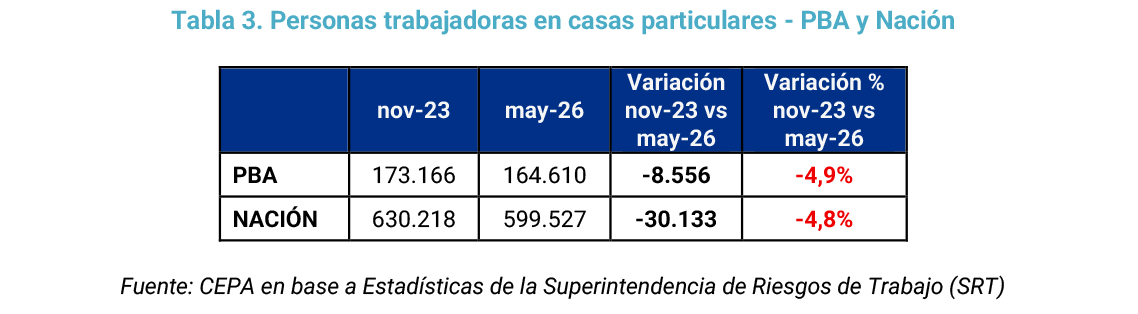
La contracción del empleo en esta actividad también da cuenta de las dificultades que atraviesan los hogares de ingresos medios para sostener este tipo de contratación. El impacto tiene un fuerte sesgo femenino: el trabajo en casas particulares es una de las actividades más feminizadas del mercado laboral, por lo que la pérdida de estos puestos afecta principalmente a mujeres, muchas de ellas jefas de hogar. En la mayoría de los casos, además, la pérdida de un empleo registrado supone no solo una reducción de ingresos, sino también la pérdida de cobertura de salud y aportes jubilatorios.
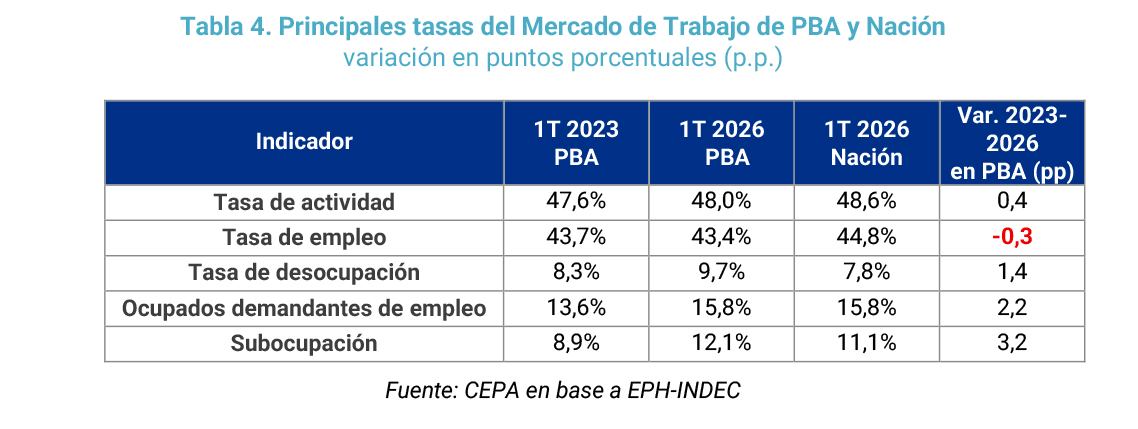
Entre el primer trimestre de 2023 y el primer trimestre de 2026, los principales indicadores dan cuenta de un deterioro del mercado laboral en la Provincia de Buenos Aires. La tasa de actividad, que mide el porcentaje de la población que participa activamente del mercado de trabajo (ya sea porque tiene un empleo o porque está buscando uno), pasó de 47,6% a 48,0%. Aunque se trata de un incremento moderado, muestra que más personas se incorporaron al mercado laboral, un comportamiento que, en contextos económicos adversos, puede estar asociado a la necesidad de los hogares de sumar ingresos. Sin embargo, esa mayor participación no encontró una respuesta equivalente por el lado de la ocupación: la tasa de empleo, que representa el porcentaje de la población que efectivamente se encuentra ocupada, descendió de 43,7% a 43,4%, evidenciando que el mercado de trabajo no logró absorber ese aumento de la oferta laboral. Y, además, se encuentra por debajo de la tasa de empleo a nivel nacional.
Esta combinación entre una mayor participación y un menor nivel de empleo tuvo como correlato un aumento de la desocupación. La tasa de desocupación se incrementó de 8,3% a 9,7%, reflejando que una mayor proporción de quienes buscaron empleo no consiguió insertarse laboralmente en PBA. Al mismo tiempo, se deterioró la calidad del empleo: los ocupados demandantes de empleo —personas que ya tienen un trabajo, pero buscan otro porque el actual resulta insuficiente o insatisfactorio— aumentaron de 13,6% a 15,8%. En la misma dirección, la subocupación, que comprende a quienes trabajan menos horas de las que desean y están disponibles para ampliar su jornada, pasó de 8,9% a 12,1%. De esta manera, el deterioro no se expresa únicamente en mayores dificultades para conseguir empleo, sino también en una creciente insuficiencia de las ocupaciones existentes.
4. Mercado de trabajo y uso del tiempo con perspectiva de género
El deterioro del mercado de trabajo observado desde fines de 2023 no impacta de manera homogénea sobre mujeres y varones. Para analizar esa dinámica, se comparan las brechas de género en las tasas de actividad, empleo y desocupación entre 2023 y el último dato disponible de 2026, tanto para el total nacional urbano como para los seis aglomerados urbanos de la provincia de Buenos Aires. La lectura debe realizarse junto con el nivel general del mercado laboral: en el primer trimestre de 2026 la PBA registró una tasa de empleo de 43,4%, por debajo del 44,8% nacional, y una desocupación de 9,7%, frente a 7,8% en Nación. Por eso, una reducción de la brecha entre mujeres y varones no necesariamente implica una mejora de las condiciones de inserción laboral para las mujeres, sino que puede estar indicando peores condiciones para los varones.
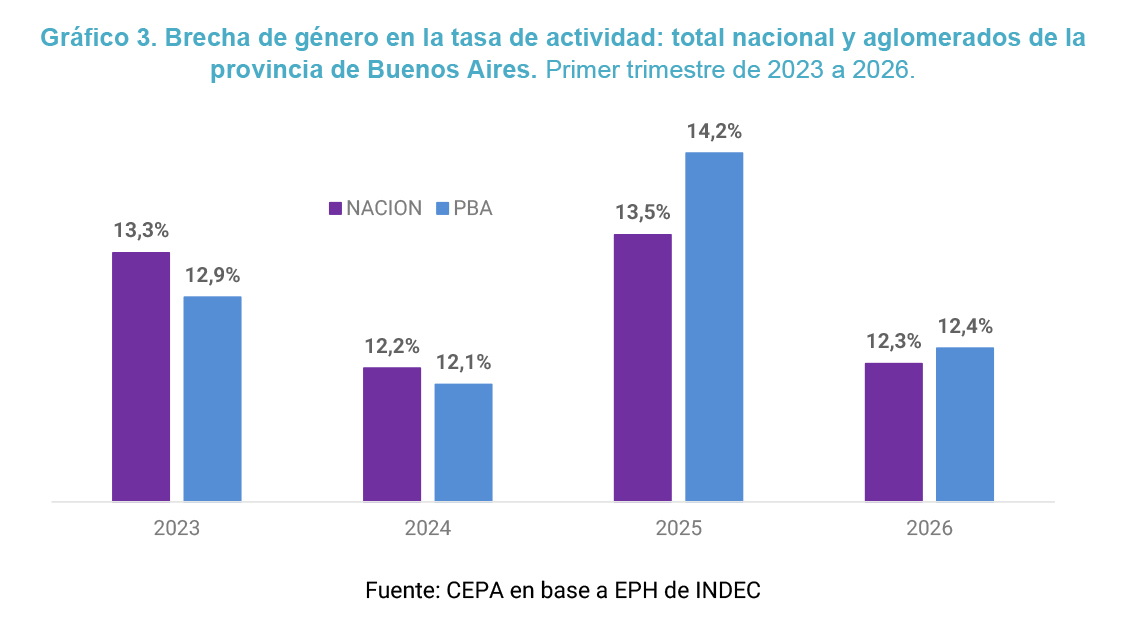
En la tasa de actividad, la brecha entre varones y mujeres se redujo en ambos territorios respecto de 2023, aunque con una trayectoria menos favorable en la Provincia. A nivel nacional pasó de 13,3 p.p. en 2023 a 12,3 p.p. en 2026 (-1,0 p.p.), mientras que en PBA descendió de 12,9 a 12,4 p.p. (-0,5 p.p.). Además, en 2025 la brecha bonaerense alcanzó 14,2 p.p., por encima de los 13,5 p.p. nacionales. Según el último dato disponible, la PBA mantiene una diferencia de participación levemente superior a la del promedio nacional.
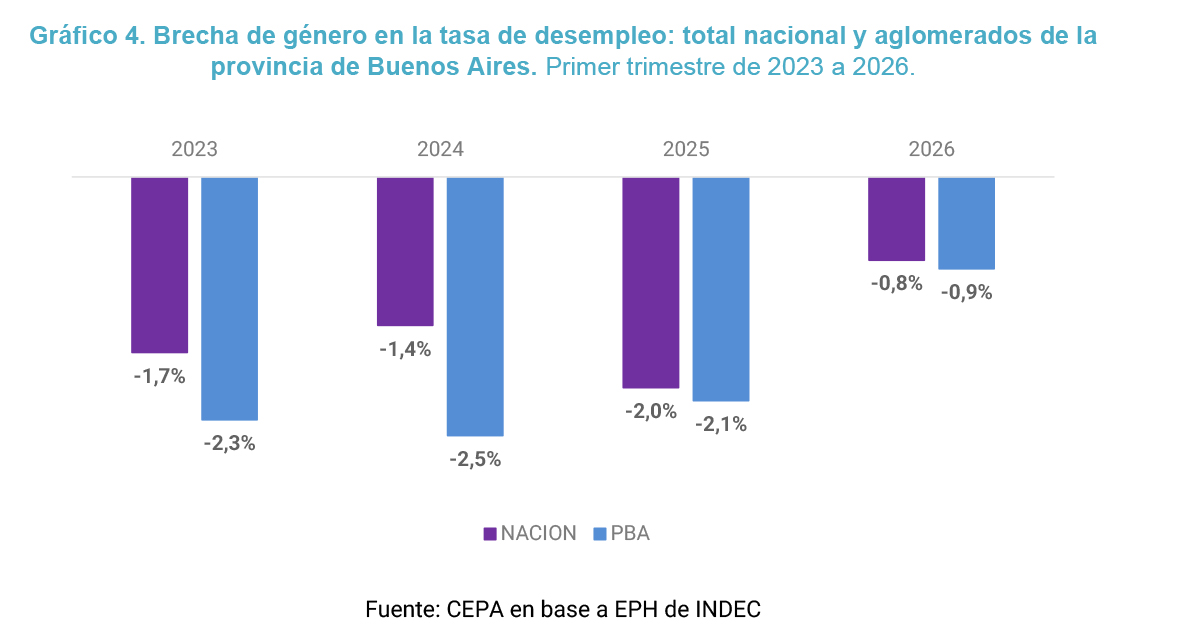
La desocupación muestra con mayor claridad la desventaja relativa de las mujeres. En el gráfico la brecha se calcula como la tasa de los varones menos la de las mujeres; por eso, los valores negativos indican que el desempleo femenino es mayor. En PBA la brecha pasó de -2,3 p.p. en 2023 a -2,5 en 2024 y -2,1 en 2025, niveles más desfavorables que los registrados a nivel nacional en buena parte del período. En 2026 se redujo a -0,9 p.p., prácticamente en línea con Nación (-0,8). Sin embargo, esta convergencia ocurre con una tasa de desocupación general bonaerense de 9,7%, 1,9 p.p. por encima de la nacional, por lo que la menor distancia entre mujeres y varones se produce dentro de un mercado de trabajo más deteriorado en la Provincia.
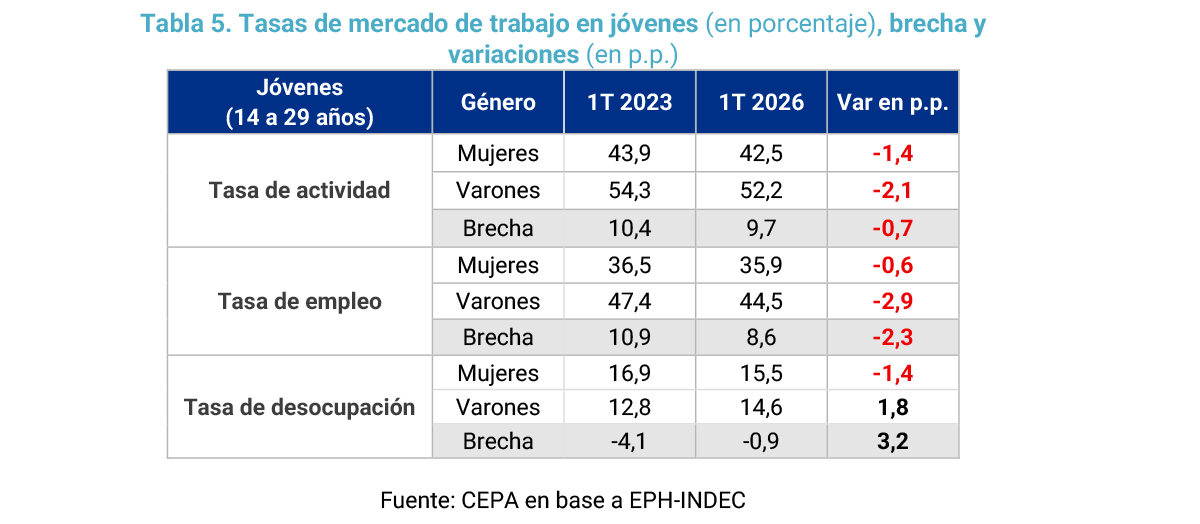
Entre las mujeres jóvenes de 14 a 29 años, en cambio, se observa una leve disminución de la participación laboral. La tasa de actividad descendió de 43,9% a 42,5% (-1,4 p.p.) y la tasa de empleo pasó de 36,5% a 35,9% (-0,6 p.p.) entre 2023 y 2026. En este contexto, la tasa de desocupación se redujo de 16,9% a 15,5% (-1,4 p.p.), aunque continúa ubicándose en niveles elevados. Esta reducción de la desocupación debe leerse junto con la menor participación laboral: parte de la mejora del indicador ocurre en un escenario en el que también hay menos mujeres jóvenes participando activamente del mercado de trabajo y la dificultad de las estadísticas oficiales en reflejar la nueva realidad del trabajo en plataformas.
Entre los varones jóvenes, el deterioro fue más pronunciado tanto en la participación como en la inserción laboral. La tasa de actividad descendió de 54,3% a 52,2% (-2,1 p.p.) y la tasa de empleo de 47,4% a 44,5% (-2,9 p.p.). A diferencia de lo ocurrido entre las mujeres, la tasa de desocupación aumentó de 12,8% a 14,6% (+1,8 p.p.). En conjunto, estos indicadores muestran las dificultades que enfrenta la población joven para insertarse y permanecer en el mercado laboral, en un escenario en el que se combinan una menor participación, una caída del empleo y tasas de desocupación que continúan siendo elevadas. En particular, persisten importantes obstáculos para el acceso al primer empleo.
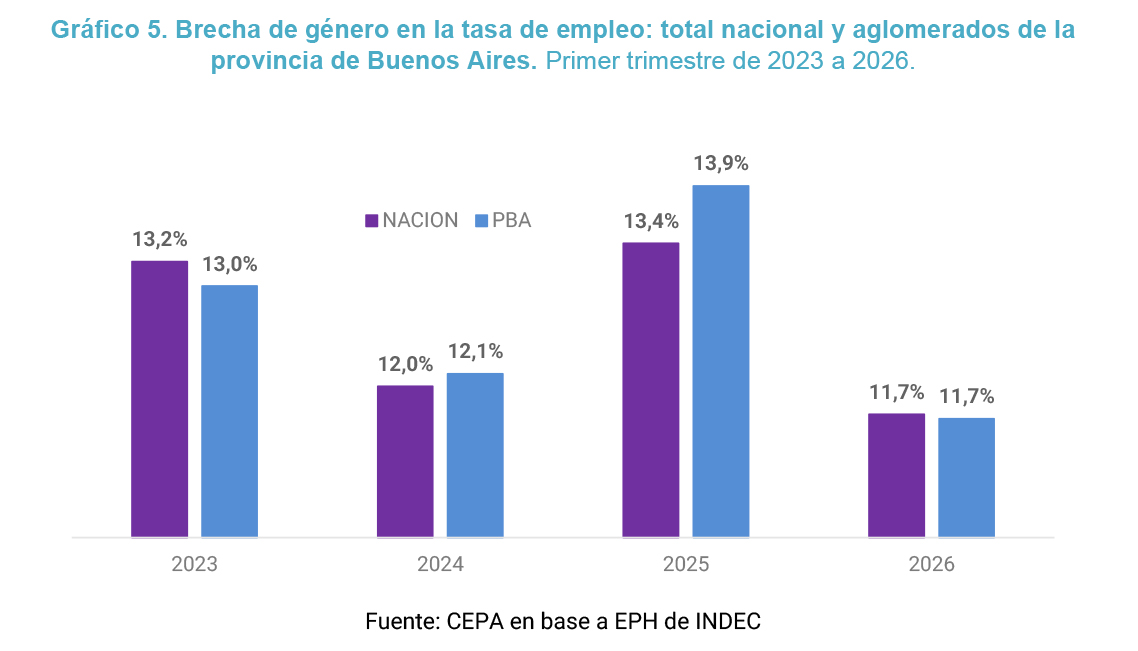
La brecha de empleo también se redujo entre 2023 y 2026: de 13,2 a 11,7 p.p. en Nación y de 13,0 a 11,7 p.p. en PBA. No obstante, durante 2025 la diferencia alcanzó 13,9 p.p. en la Provincia, frente a 13,4 a nivel nacional. La mejora relativa de 2026 debe leerse, nuevamente, en un contexto en el que el nivel de empleo bonaerense se ubica por debajo del promedio del país. A este cuadro se suma la pérdida de 8.556 puestos registrados en casas particulares desde noviembre de 2023 hasta mayo de 2026 en PBA, casi tres de cada diez bajas registradas en esa actividad a nivel nacional. Al tratarse de un sector fuertemente feminizado, la contracción tiene un impacto particularmente intenso sobre el empleo y los ingresos de las mujeres.
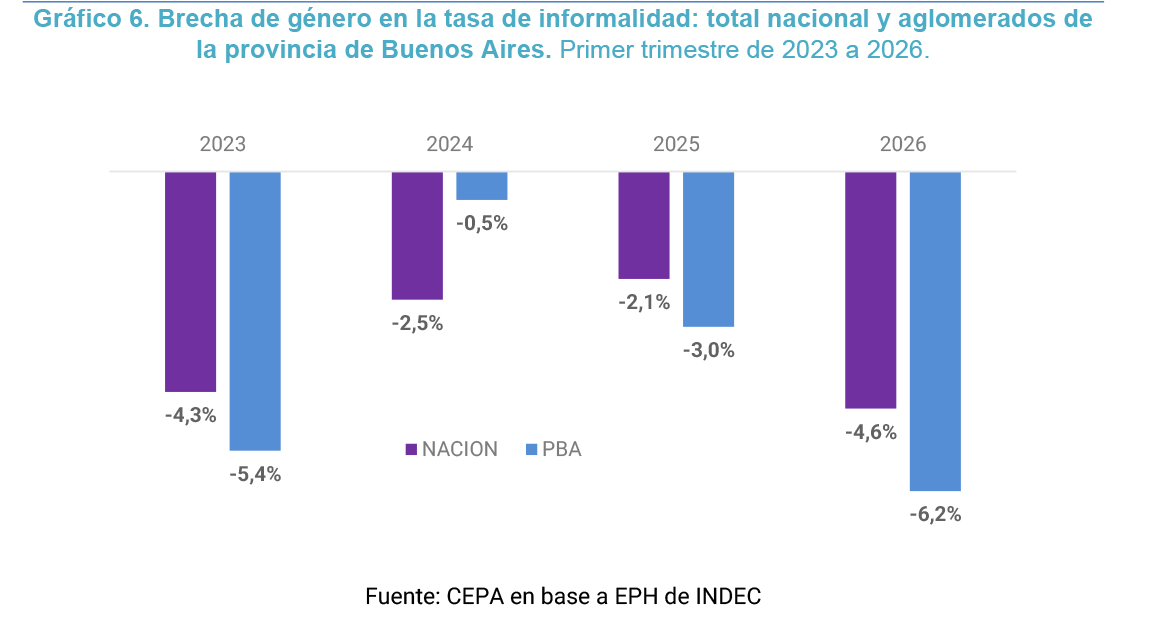
Las brechas se calculan como la tasa de informalidad de los varones menos la de las mujeres; por eso, los valores negativos indican una mayor informalidad femenina. En Nación, la diferencia se redujo de -4,3 p.p. en 2023 a -2,5 en 2024 y -2,1 en 2025, pero volvió a ampliarse a -4,6 p.p. en 2026. En los aglomerados de PBA, la brecha pasó de -5,4 p.p. en 2023 a solo -0,5 en 2024, para luego aumentar a -3 en 2025 y -6,2 en 2026. La evolución reciente muestra, por lo tanto, un deterioro relativo más marcado en PBA.
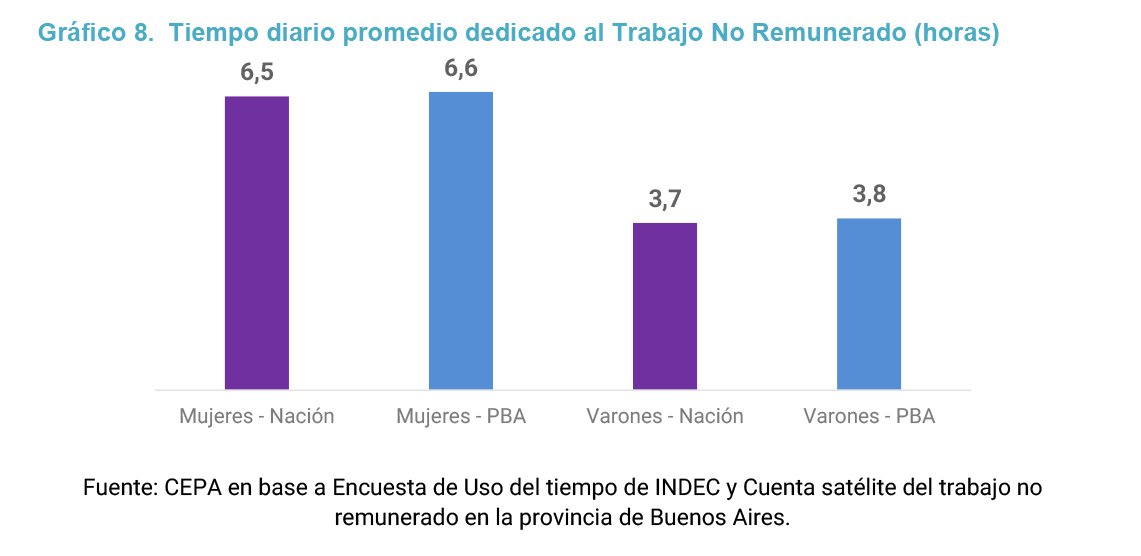
Las brechas del mercado laboral se apoyan, además, sobre una distribución estructuralmente desigual del trabajo no remunerado (TNR). La última ENUT disponible corresponde a 2021, por lo que no permite medir un cambio entre 2023 y 2026; sí muestra una restricción estructural sobre la que opera el deterioro reciente: mujeres y varones llegan a este escenario con disponibilidades de tiempo muy diferentes.
Para aproximar la situación de la provincia de Buenos Aires, la Dirección Provincial de Estadística combina las regiones Gran Buenos Aires y Pampeana, dado que la ENUT posee representatividad nacional y regional, pero no estrictamente provincial.
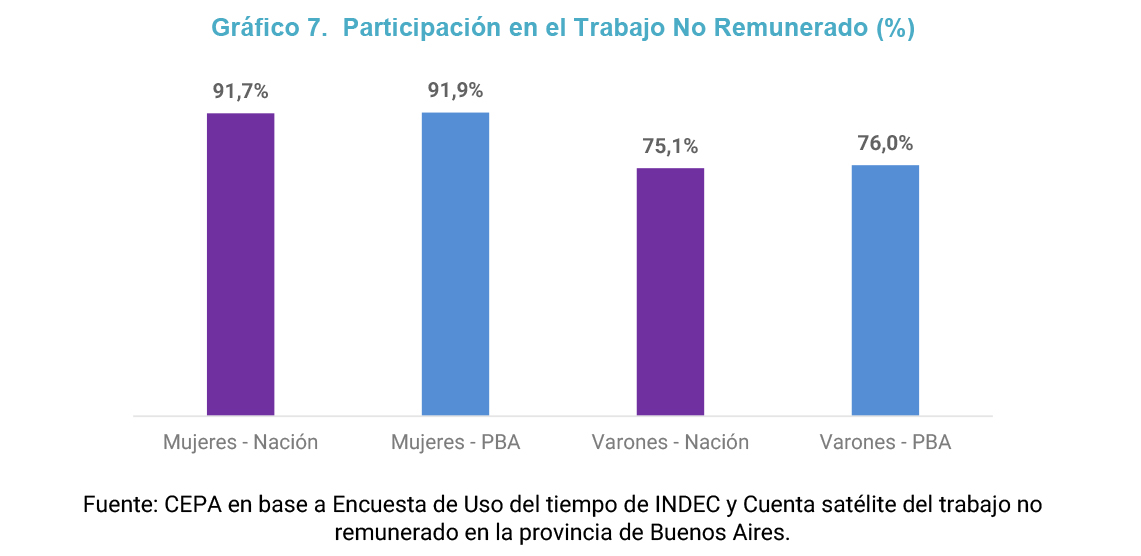
En Nación, el 91,7% de las mujeres realiza trabajo no remunerado, frente al 75,1% de los varones. En la aproximación para PBA, las proporciones alcanzan 91,9% y 76,0%, respectivamente. La brecha de participación resulta prácticamente idéntica: 16,6 p.p. en el total nacional y 15,9 p.p. en la Provincia. La desigualdad no reside sólo en quiénes realizan estas tareas, sino también en cuánto tiempo destinan a ellas.
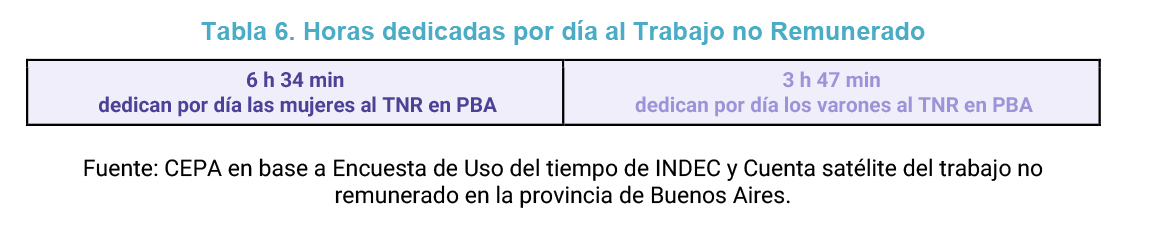
Las mujeres destinan 6 h 31 min diarios al TNR en el total nacional y 6 h 34 min en PBA; los varones, 3 h 40 min y 3 h 47 min, respectivamente. En la Provincia, las mujeres dedican así 2 h 47 min más por día que los varones. La carga se intensifica fuertemente en los hogares con hijos/as menores de 14 años: entre las mujeres jefas de hogar el tiempo de TNR pasa de 4 h 58 min a 10 h 59 min diarios, mientras que entre los varones aumenta de 3 h 27 min a 5 h 1 min.
En conjunto, la evidencia muestra que el deterioro laboral posterior a 2023 se superpone con una desigualdad previa en la organización del tiempo. Aunque algunas brechas se reducen en 2026, esta convergencia no responde principalmente a una mejora de la inserción laboral de las mujeres, sino a un deterioro más pronunciado de los indicadores laborales de los varones. Así, la reducción de las diferencias ocurre en un contexto de menor empleo y mayor desocupación en PBA que en Nación, y luego de brechas más desfavorables durante 2024 y 2025. La pérdida de empleo registrado y una carga de cuidados que continúa recayendo mayoritariamente sobre las mujeres vuelven más difícil sostener la participación laboral y la autonomía económica. El ajuste nacional se monta así sobre desigualdades estructurales que condicionan especialmente a las mujeres bonaerenses, aun cuando algunas brechas laborales se achiquen por el empeoramiento relativo de la situación de los varones.
5. Precios (IPC)
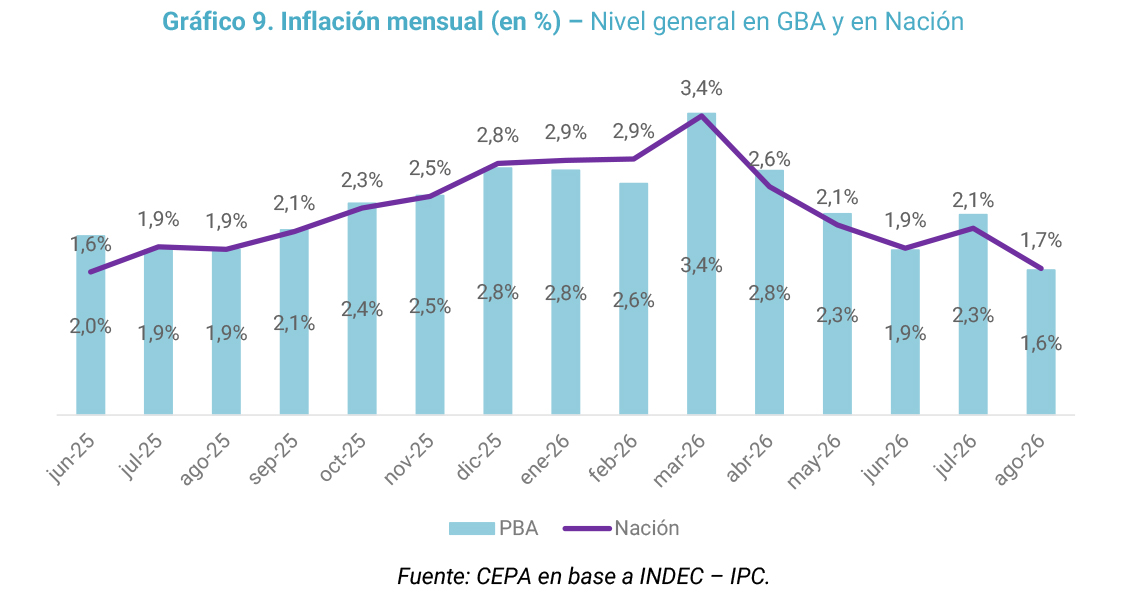
En agosto de 2026, la inflación mensual alcanzó el 1,7% a nivel nacional y el 1,6% en el GBA. De esta manera, luego del 2,1% registrado en julio, el crecimiento de los precios volvió a desacelerarse y el GBA se ubicó levemente por debajo del promedio nacional. En los primeros ocho meses del año, sin embargo, la inflación acumulada alcanzó el 21,3% a nivel nacional y el 21,4% en el GBA.
En el Gráfico 9 puede observarse que, luego del pico del 3,4% registrado en marzo, la inflación mostró una tendencia general descendente, aunque interrumpida por la aceleración de julio. En agosto, el incremento de los precios volvió a moderarse: la inflación mensual descendió al 1,7% a nivel nacional y al 1,6% en el GBA, los registros más bajos de 2026. La desaceleración estuvo influida, entre otros factores, por la caída de los precios estacionales, que se redujeron 0,9% en el mes.
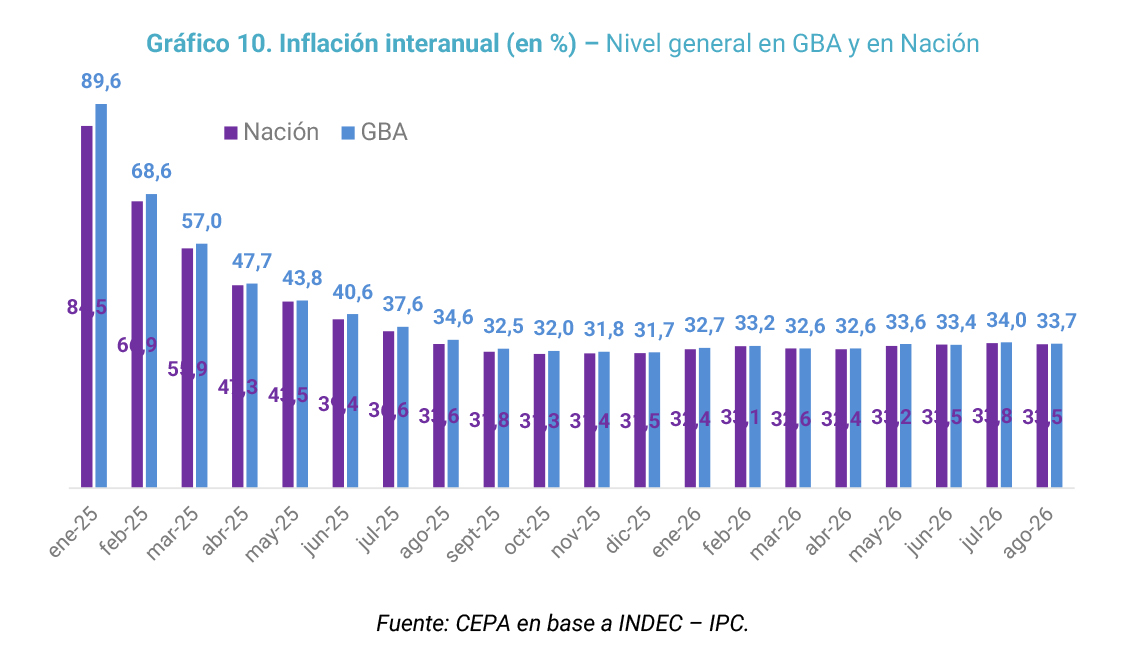
Al analizar la evolución de la inflación interanual, se observa una marcada desaceleración durante buena parte de 2025. Sin embargo, desde septiembre de ese año el ritmo de descenso perdió fuerza y la inflación se estabilizó en niveles superiores al 30%. En agosto de 2026, la variación interanual se ubicó en 33,7% en el GBA y 33,5% a nivel nacional. De esta manera, pese a la desaceleración mensual registrada en agosto, la inflación interanual continúa por encima del 30% y muestra escasos avances respecto de los niveles observados hacia fines de 2025.
Sin embargo, esta desaceleración no se condice con la evolución del precio de los servicios que sigue aumentando por encima del IPC general. El costo de la canasta de servicios públicos en el AMBA alcanzó los $289.622 mensuales en agosto de 2026, lo que equivale al 13,9% del salario promedio de la Provincia de Buenos Aires. En diciembre de 2023, esa misma canasta representaba el 5,1% del salario promedio. De esta manera, el esfuerzo salarial destinado a cubrir los gastos de agua, electricidad, gas y transporte aumentó 8,76 p.p. desde el inicio de la actual gestión. El IIEP señala, además, que en agosto la canasta se redujo 2,1% respecto de julio por la menor demanda estacional de gas y electricidad, aunque se ubicó 54% por encima de agosto de 2025.
Este incremento en el peso de los servicios sobre los ingresos se explica por la fuerte diferencia entre la evolución de las tarifas y los salarios. Entre diciembre de 2023 y agosto de 2026, la canasta de servicios públicos del AMBA se incrementó 944%, muy por encima de la evolución de los ingresos. Por componentes, desde diciembre de 2023 el gas natural aumentó 2.071%, el transporte 1.442%, el agua 544% y la energía eléctrica 501%. El transporte es actualmente el componente de mayor peso y explica el 43% de la canasta, con un gasto mensual de $123.726.
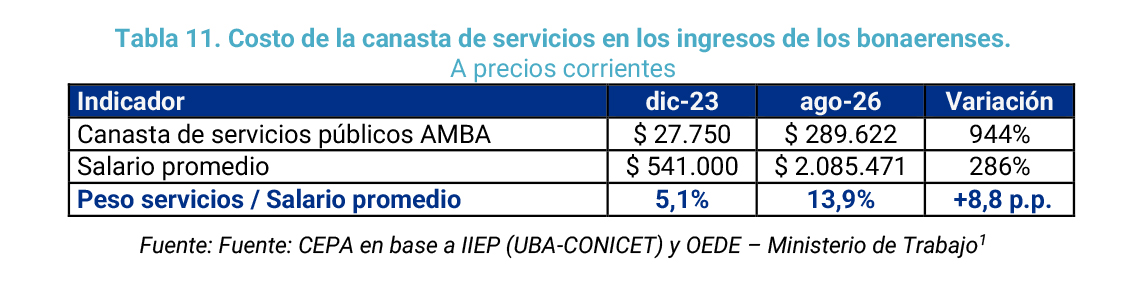
De esta manera, mientras el salario promedio aumentó 286% respecto de diciembre de 2023, el costo de la canasta de servicios públicos se incrementó 944%. Esta brecha provocó que el peso de los servicios sobre el salario pasara del 5,1% al 13,9%, es decir, se multiplicó por 2,7 veces en menos de tres años. El aumento estuvo impulsado especialmente por el gas y el transporte, cuyos incrementos desde diciembre de 2023 superaron ampliamente tanto la evolución de los salarios como la del nivel general de precios.
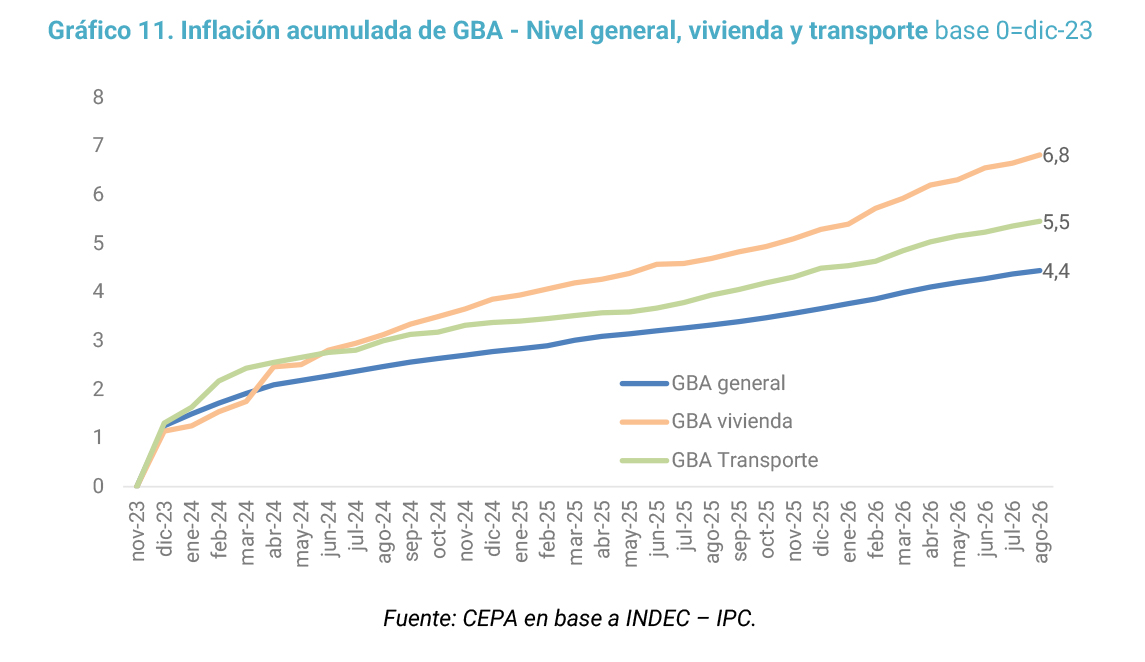
El INDEC utiliza una canasta para medir la inflación, basada en patrones de consumo de 2004, que se encuentra desactualizada. Según estimaciones del CEPA, con una canasta actualizada a 2017/2018, la inflación de agosto de 2026 habría sido del 1,9%, frente al 1,7% oficial. Aunque la diferencia mensual es mínima, su impacto acumulado es significativo: desde diciembre de 2023, la inflación oficial acumula un 336%, mientras que con la nueva canasta alcanzaría el 392%.
6. Actividad económica
Como venimos señalando en este Observatorio, el rumbo económico adoptado desde diciembre de 2023 ha desplazado a la industria del centro de la estrategia de desarrollo.
La industria representa un tercio del PBI argentino, una quinta parte del empleo registrado privado y mantiene salarios que superan en un 15% la media del empleo registrado. Sin embargo, la combinación de un tipo de cambio apreciado con una apertura comercial indiscriminada —que se tradujo en un fuerte incremento de las importaciones[2]— y la caída de los salarios de las familias configuró un escenario adverso para el sector. Este proceso adquiere particular relevancia en la provincia de Buenos Aires, ya que el 40% de los establecimientos productivos se encuentran en suelo bonaerense.
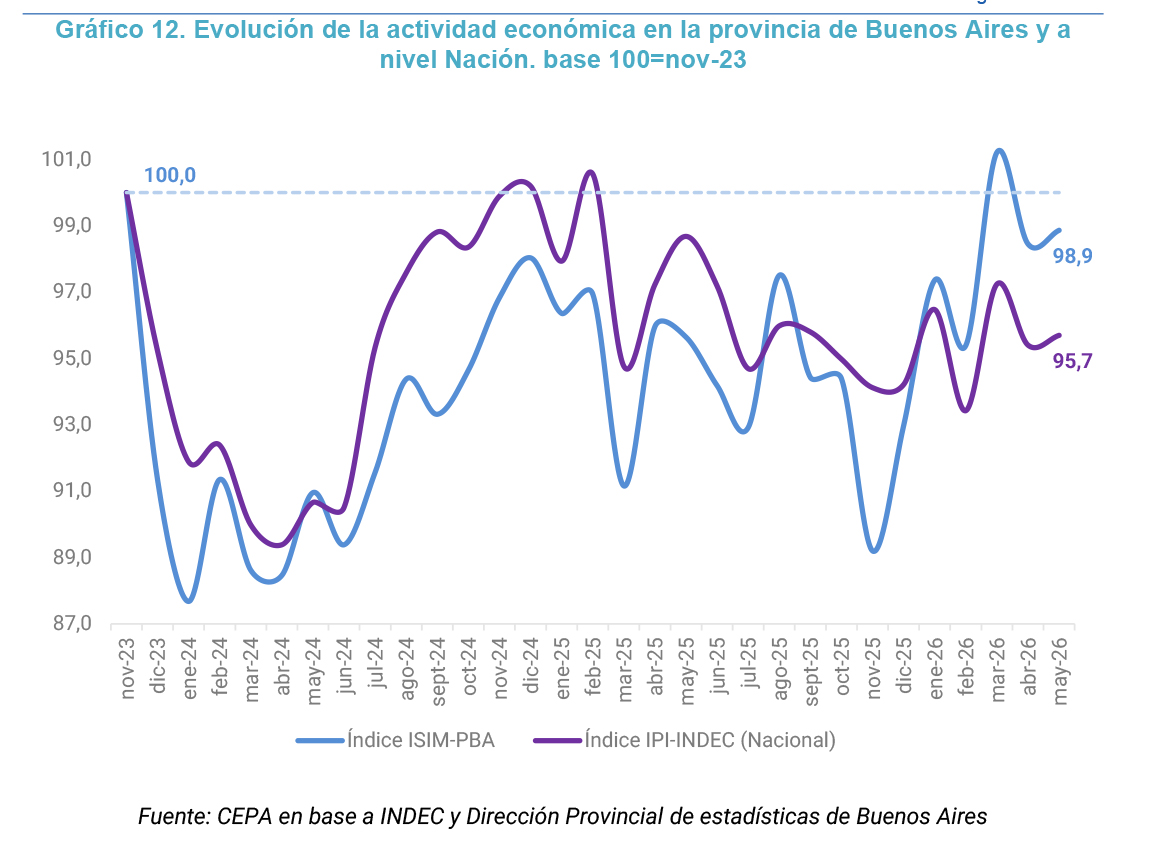
Los últimos datos muestran, no obstante, algunos matices dentro de este escenario. El Indicador Sintético de la Industria Manufacturera de la provincia de Buenos Aires (ISIM-PBA) registró un crecimiento interanual del 1,4% en mayo de 2026, de acuerdo con la serie original. La mejora respecto del mismo mes del año anterior convive, sin embargo, con comportamientos muy heterogéneos entre las distintas ramas industriales y sobre un piso con caídas respecto del 2023.
En la provincia de Buenos Aires, los sectores que registraron las mayores caídas interanuales en mayo de 2026 fueron vehículos automotores (-18,7%), alimentos y bebidas (-13,0%) y textiles y cuero (-12,2%). En particular, la fuerte contracción de la industria automotriz se produce en un contexto de creciente participación de vehículos importados, especialmente provenientes de China. En el extremo opuesto, los mejores desempeños se observaron en refinación de petróleo (+24,4%), máquinas y equipos (+20,1%) y minerales no metálicos (+14,9%).
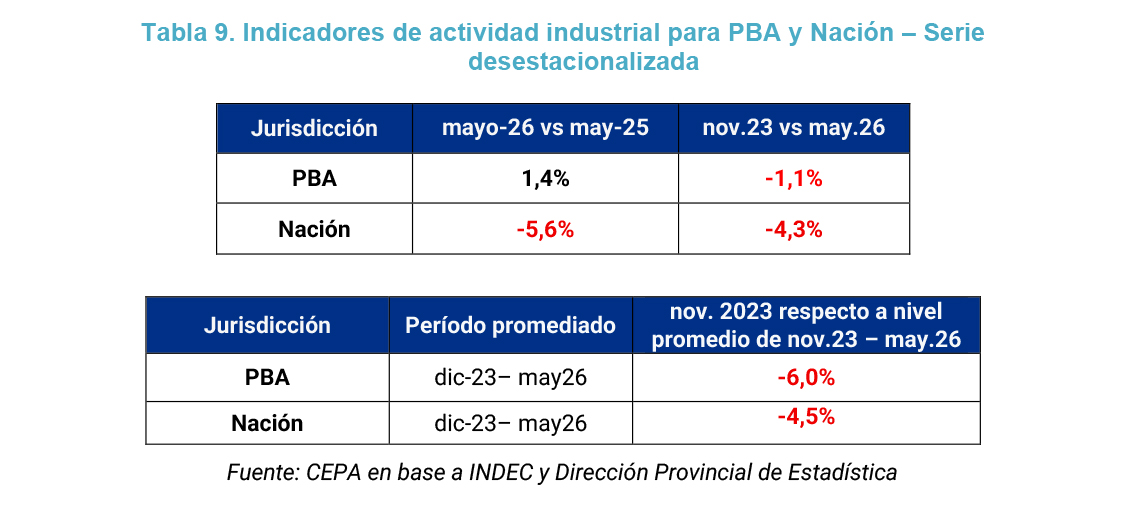
La comparación con el inicio de la actual gestión permite ampliar la perspectiva. Entre noviembre de 2023 y mayo de 2026, la actividad industrial acumula una caída del 1,1% en la provincia y del 4,3% a nivel nacional, considerando en ambos casos las respectivas series desestacionalizadas. De esta manera, la mejora interanual registrada en mayo no alcanza todavía para recuperar los niveles de actividad existentes al comienzo del período.[3]
Una mirada sobre el conjunto del período permite, además, identificar una diferencia relevante entre la trayectoria bonaerense y la nacional. Tomando noviembre de 2023 como base 100, entre diciembre de 2023 y mayo de 2026 el IPI nacional promedió 95,5 p.p., mientras que el ISIM bonaerense alcanzó un promedio de 94,0 p.p. En otras palabras, la actividad industrial se ubicó, en promedio, 4,5% por debajo del nivel de noviembre de 2023 a nivel nacional y 6,0% por debajo en la provincia de Buenos Aires. Estos resultados muestran que, durante el período dic-23 y may-26, la contracción de la actividad industrial fue mayor en la provincia que en el conjunto del país.
Por su parte, la Utilización de la Capacidad Instalada en la Industria (UCII) se ubicó en 59,1% en junio de 2026, 0,7 p.p. por encima de mayo, aunque todavía implica que alrededor de cuatro de cada diez máquinas permanecen ociosas. La recuperación mensual no alcanza a revertir los bajos niveles de utilización en algunas ramas industriales: caucho y plástico operó al 41,0% de su capacidad, la metalmecánica (excepto automotores) al 41,5%, la industria automotriz al 45,5% y los productos textiles al 46,6%. En todos los casos, se trata de niveles sensiblemente inferiores al promedio industrial, que dan cuenta de la persistencia de capacidad productiva ociosa en sectores relevantes para el empleo y los encadenamientos productivos.
Los datos del registro de empleadores asegurados —que permiten seguir las altas y bajas de los CUIT de empresas— muestran otra dimensión del deterioro del entramado productivo. Desde la llegada de Milei a la presidencia y hasta mayo de 2026, han cerrado 30.633 unidades productivas en todo el país, 8.465 de ellas en la provincia de Buenos Aires. Es decir, cierran más de 8 empresas por día en PBA y 1 de cada 3 empresas que cierran son de la provincia.
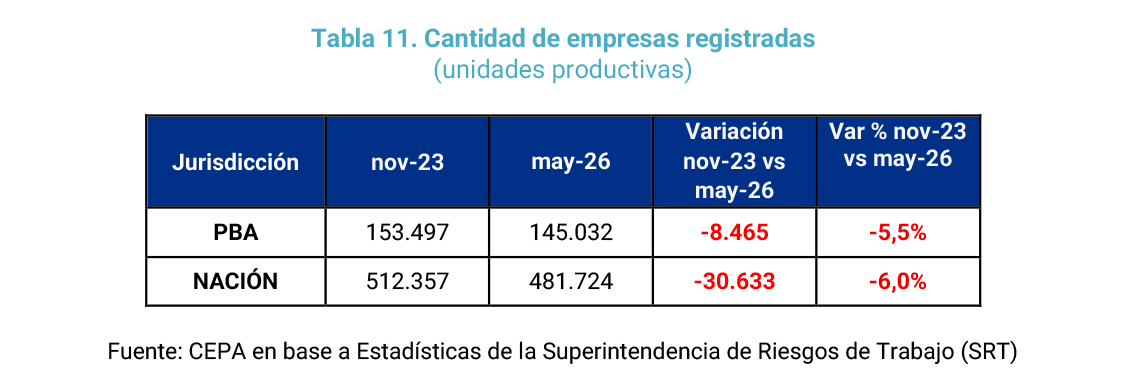
En total, la Provincia de Buenos Aires perdió más de 8.000 unidades productivas, lo que representa el 27,6% del total de cierres registrados en el país. La contracción atraviesa distintas escalas y actividades: desde pequeños comercios hasta plantas industriales con décadas de historia. En el Anexo I se detallan algunos de los casos más emblemáticos.
No son solo números: detrás de cada empresa que cierra se pierden capacidades productivas, inversiones, puestos de trabajo y vínculos construidos con proveedores y otras actividades económicas. A diferencia de otras variables que pueden recuperarse con mayor rapidez ante una mejora de la actividad, la desaparición de una unidad productiva puede dejar efectos más persistentes: reconstruir esas capacidades requiere tiempo, nuevas inversiones y condiciones económicas que permitan volver a producir. El impacto, además, trasciende a la propia empresa y se extiende sobre trabajadores, proveedores y economías locales.
7. Indicador de consumo en supermercados
Consumo en supermercados
Desde el inicio del gobierno de Javier Milei, las ventas reales de los supermercados tanto en la Provincia de Buenos Aires como en el Gran Buenos Aires mantienen una trayectoria contractiva. La relativa estabilidad que se mantuvo durante los primeros meses de gobierno, a partir de marzo de 2024 revierte su tendencia y comienza una caída sostenida que no logró revertirse y volvió a profundizarse durante 2026.
En junio de 2026, las ventas muestran la mayor caída desde noviembre de 2023. Se ubicaron 15,4% por debajo de esa fecha para el total del país. La contracción fue mayor en la provincia de Buenos Aires (-17,1%) y, especialmente, en el GBA (-19,4%). La magnitud y persistencia del retroceso, que no muestra señales que indiquen un cambio de tendencia, confirman que el consumo masivo continúa siendo uno de los principales componentes del ajuste sobre los hogares.
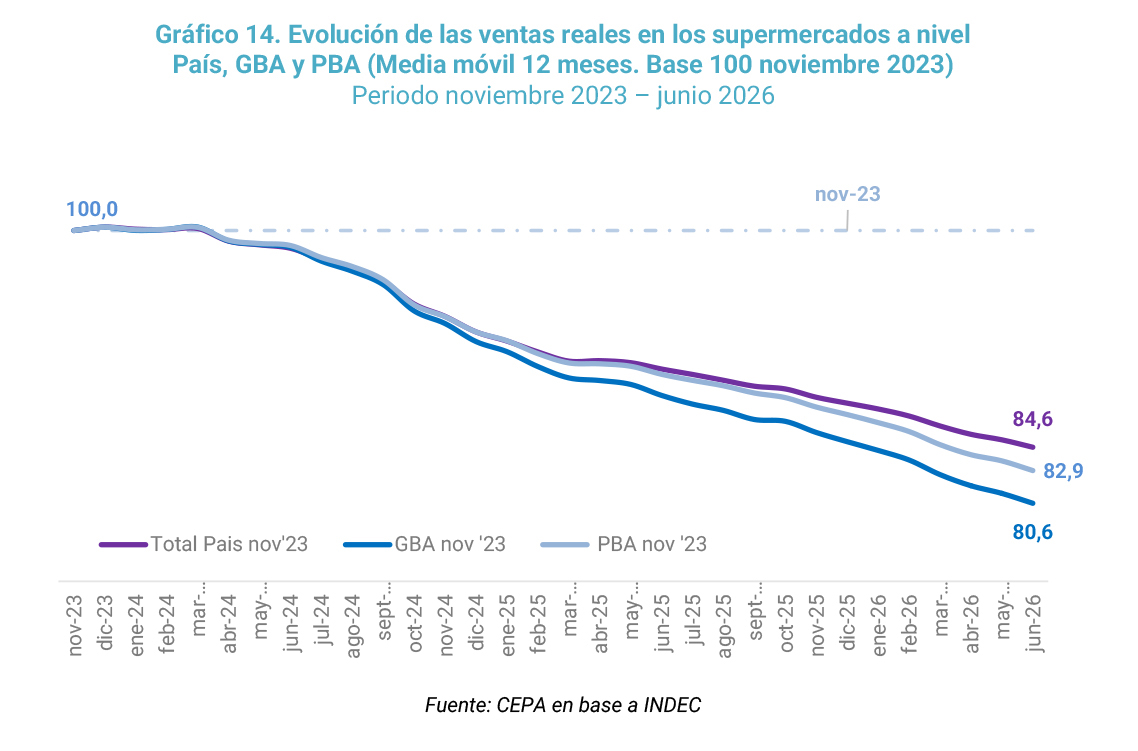
La comparación acumulada confirma que no se trata de un fenómeno transitorio. Entre los primeros seis meses de 2024 y el mismo período de 2026, las ventas reales se redujeron 12,5% en el total del país y 14,9% en la provincia de Buenos Aires. El nivel de 2026 también se ubica por debajo del registrado en 2025, sin señales de una recuperación sostenida.
El último dato profundiza este diagnóstico. En junio, las ventas reales cayeron 2,6% a nivel nacional, 4,2% en el GBA, 7,0% en el resto de la provincia y 5,1% para el total bonaerense. En la comparación interanual, los retrocesos alcanzaron 7,4% a nivel nacional, 10,2% en GBA y 9,8%, en el resto de la provincia.
La desagregación por rubros muestra que la caída mensual fue generalizada: diez de las once categorías registraron retrocesos. Sólo Bebidas aumentó 8,0%. Las mayores bajas se concentraron en Electrónicos y artículos para el hogar (-19,9%), Otros (-11,4%), Indumentaria, calzado y textiles para el hogar (-9,4%) y Artículos de limpieza y perfumería (-7,8%). También disminuyeron Carnes y Panadería (-5,3%), Verdulería y frutería (-4,4%) y Lácteos (-3,0%).
La contracción de las ventas se encuentra estrechamente vinculada con el deterioro de los ingresos disponibles de los hogares. La pérdida de poder adquisitivo de salarios y jubilaciones, la reducción del empleo registrado y el aumento de la precariedad laboral limitan la capacidad de compra. Al mismo tiempo, una proporción creciente de los ingresos debe destinarse al pago de tarifas, alquileres, transporte, medicamentos y otros gastos indispensables, dejando un margen cada vez menor para el consumo en supermercados.
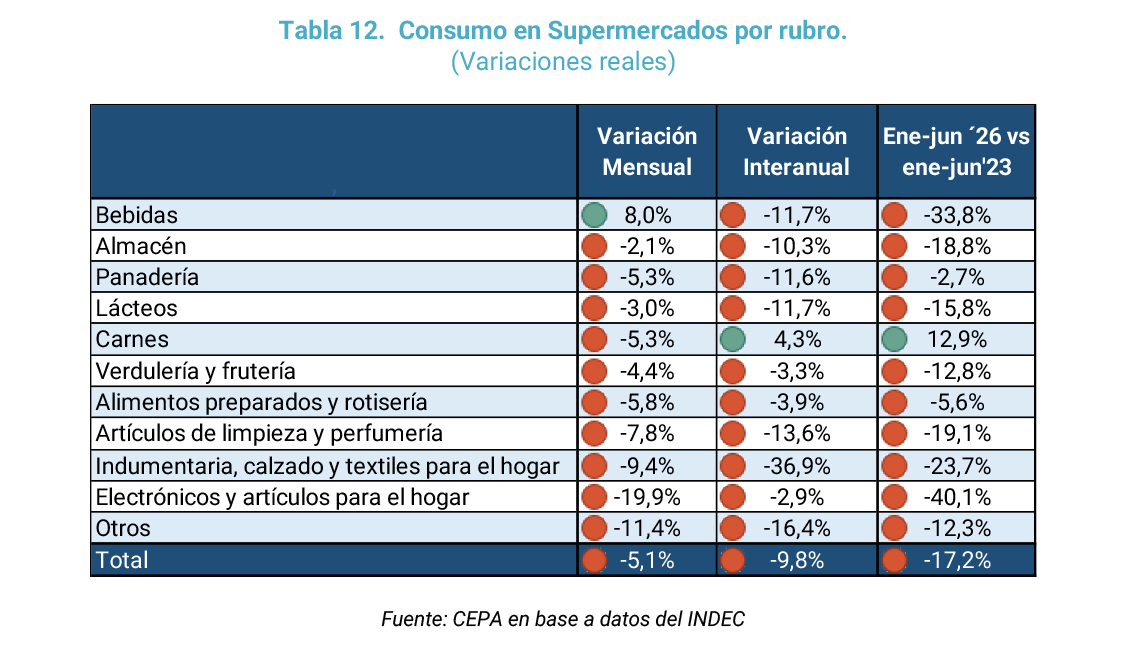
En términos interanuales, diez categorías presentan caídas. Sobresalen Indumentaria (-36,9%), Otros (-16,4%), Artículos de limpieza y perfumería (-13,6%), Bebidas y Lácteos (-11,7%) y Panadería (-11,6%). Sólo Carnes (+4,3%) y Electrónicos (+2,9%) muestran variaciones positivas. La contracción alcanza así tanto a bienes durables como a productos de uso cotidiano.
El acumulado enero-junio de 2026 se ubica 17,2% por debajo del mismo período de 2023. Las mayores contracciones corresponden a Electrónicos (-40,1%), Bebidas (-33,8%), Indumentaria (-23,7%), Artículos de limpieza y perfumería (-19,1%) y Almacén (-18,8%). La única categoría que supera el nivel de 2023 es Carnes (+12,9%), un resultado aislado dentro de una canasta fuertemente contraída.
En centros de compras
El consumo en los centros comerciales presenta una dinámica incluso más contractiva. Durante el primer semestre de 2026, las ventas reales se ubicaron 28,1% por debajo del mismo período de 2023 para el total del país y 29,5% por debajo en el GBA. La recuperación parcial observada durante 2025 no logró sostenerse.
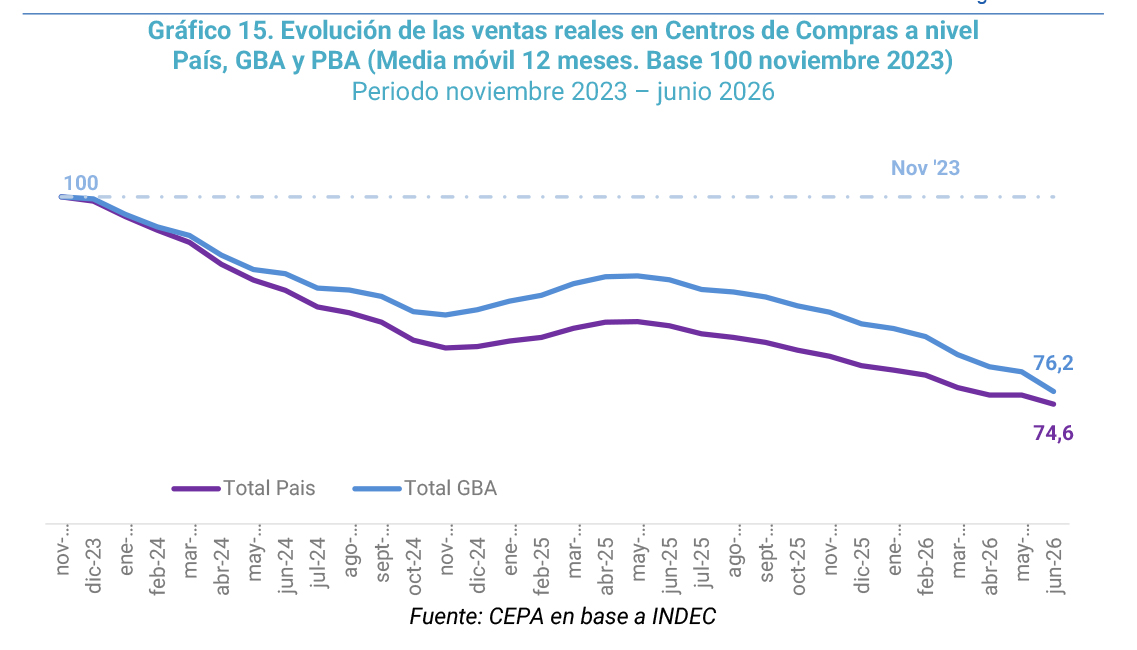
La serie mensual confirma esta tendencia. Tomando noviembre de 2023 como base, las ventas descendieron con fuerza durante 2024, registraron un repunte parcial en los primeros meses de 2025 y luego retomaron una trayectoria negativa. Hacia junio de 2026, esa recuperación se había perdido por completo.
En junio de 2026, las ventas reales se ubicaron 25,4% por debajo de noviembre de 2023 para el total del país y 23,8% por debajo en el GBA. En el último mes aumentaron apenas 0,4% a nivel nacional y cayeron 4,9% en el GBA. La comparación interanual resulta todavía más negativa: - 15,1% a nivel nacional y -30,0%,a nivel GBA.
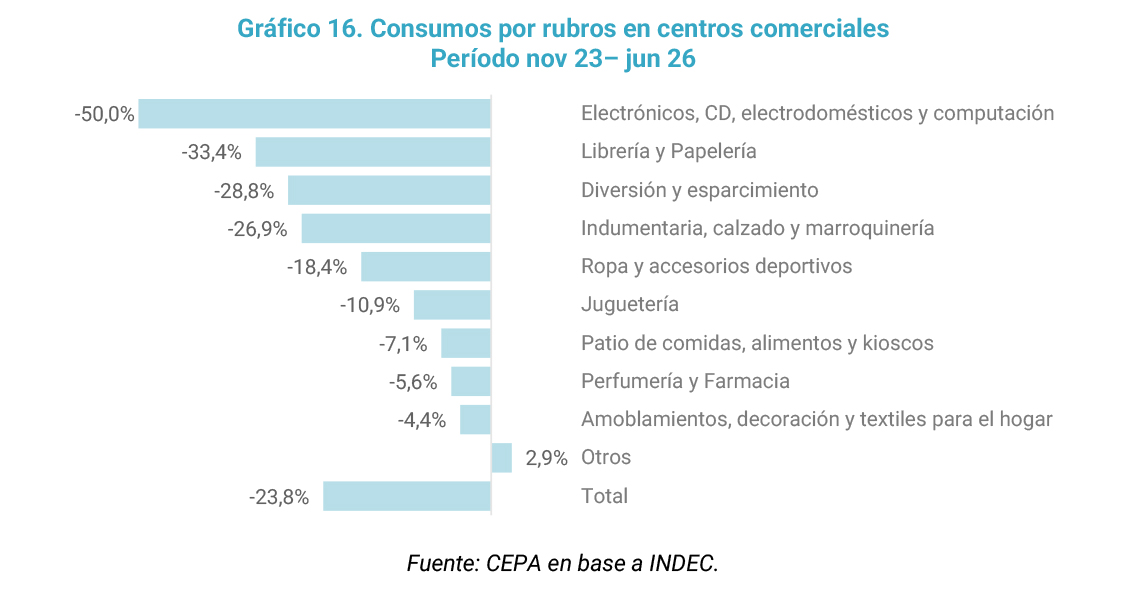
Por rubros, sólo la categoría Otros (+2,9%) supera el nivel de noviembre de 2023. Las mayores contracciones corresponden a Electrónicos, electrodomésticos y computación (-50,0%), Librería y papelería (-33,4%), Diversión y esparcimiento (-28,8%) e Indumentaria, calzado y marroquinería (-26,9%).
8. Fiscal
Las transferencias por coparticipación federal enviadas a la Provincia de Buenos Aires continúan mostrando un desempeño débil en términos reales durante 2026. Entre enero y agosto, los recursos recibidos fueron aproximadamente 0,9% inferiores a los del mismo período de 2025, aun cuando los últimos meses permitieron recortar parte de la caída acumulada durante el primer semestre. En efecto, luego de registrar retrocesos interanuales en enero, febrero, marzo, abril y junio, las transferencias mostraron una recuperación de 5,9% real en julio y de 1,6% en agosto.
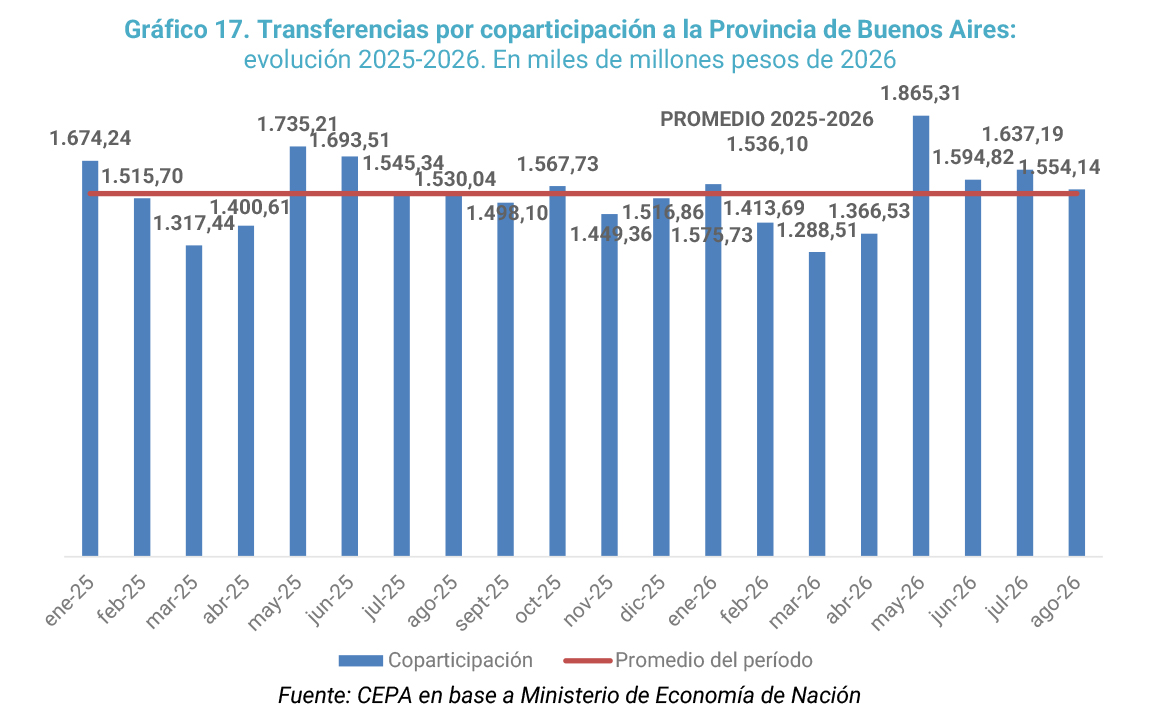
Sin embargo, la mejora de julio y agosto no alcanza todavía para modificar la tendencia de fondo. En agosto, la Coparticipación Federal distribuida al conjunto de las provincias prácticamente no creció en términos reales: el aumento de 9% de Ganancias fue compensado por una caída de 5% del IVA, uno de los tributos más estrechamente ligados al consumo y la actividad interna. En el acumulado enero-agosto, la Coparticipación Federal al conjunto de las jurisdicciones se mantuvo 2,3% por debajo de 2025 en términos reales. Al mismo tiempo, la recaudación tributaria nacional acumuló una contracción real cercana al 4%, con una caída de 6,6% en el IVA, dando cuenta de la persistente debilidad de las bases tributarias vinculadas al mercado interno.
En cuanto a los recursos tributarios de la Provincia de Buenos Aires, luego de la recuperación observada en junio, cuando la recaudación alcanzó $1.562 mil millones y se ubicó prácticamente en el mismo nivel real que en junio de 2025, en julio volvió a registrarse un deterioro significativo. La recaudación provincial descendió a $1.488 mil millones, una caída de 4,7% respecto de junio y de 8,5% en términos interanuales frente a los $1.627 mil millones recaudados en julio de 2025. La contracción se produce aun con el aporte de los impuestos patrimoniales y refleja la persistente debilidad de los tributos más asociados al nivel de actividad. En este contexto, la evolución de Ingresos Brutos, principal componente de los recursos propios bonaerenses, continúa condicionada por el bajo dinamismo de la actividad económica y del consumo.
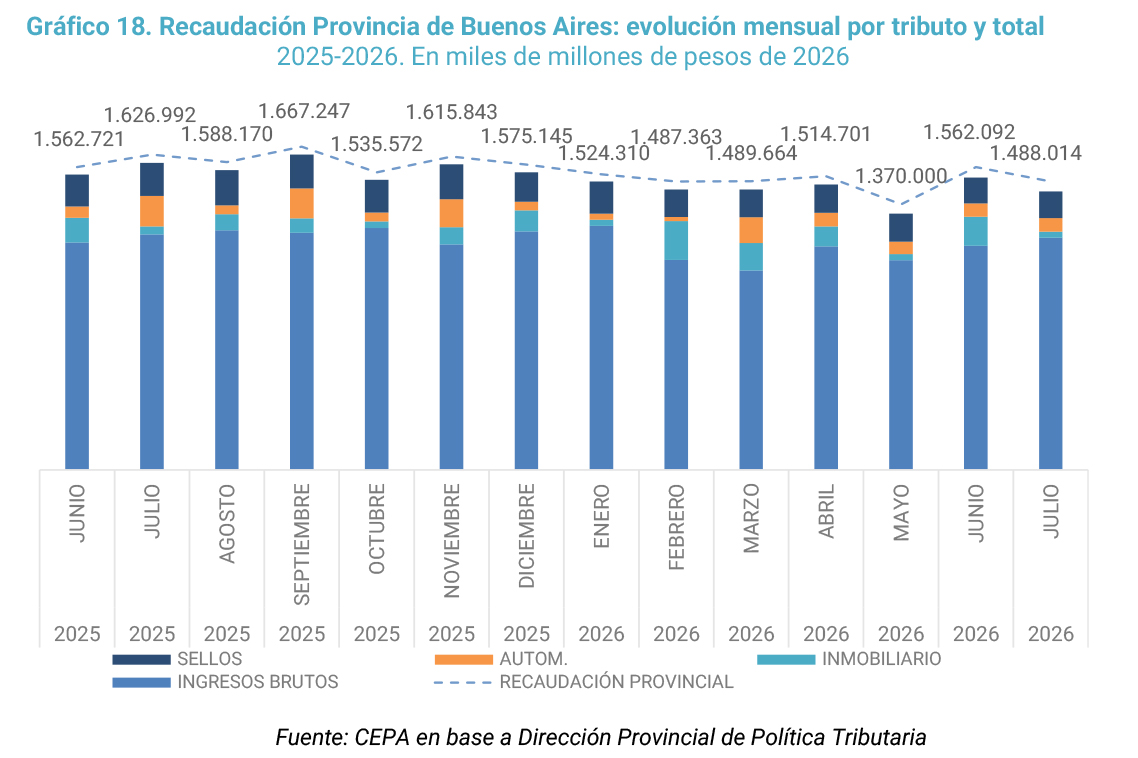
De esta manera, más allá de las oscilaciones mensuales asociadas al calendario de vencimientos impositivos, los datos de julio muestran que la Provincia continúa atravesando 2026 con una recaudación propia debilitada en términos reales. La caída interanual del 8,5% registrada en el último mes revierte la recuperación observada en junio y vuelve a restringir el margen fiscal disponible para sostener las políticas públicas provinciales y las transferencias hacia los municipios.
9. Anexo metodológico
Criterios generales
- Referencia temporal: Los indicadores se comparan con noviembre de 2023, mes previo al cambio de administración nacional.
- Comparación territorial: Todos los indicadores se presentan comparando la Provincia de Buenos Aires con el total nacional.
- Precios y variación real: La deflactación se realiza con el IPC nacional (INDEC), base diciembre 2016 = 100, utilizando la variación acumulada.
- Homogeneización de periodicidades: Los indicadores mensuales se presentan con el último dato disponible al cierre; los anuales con el último ejercicio cerrado.
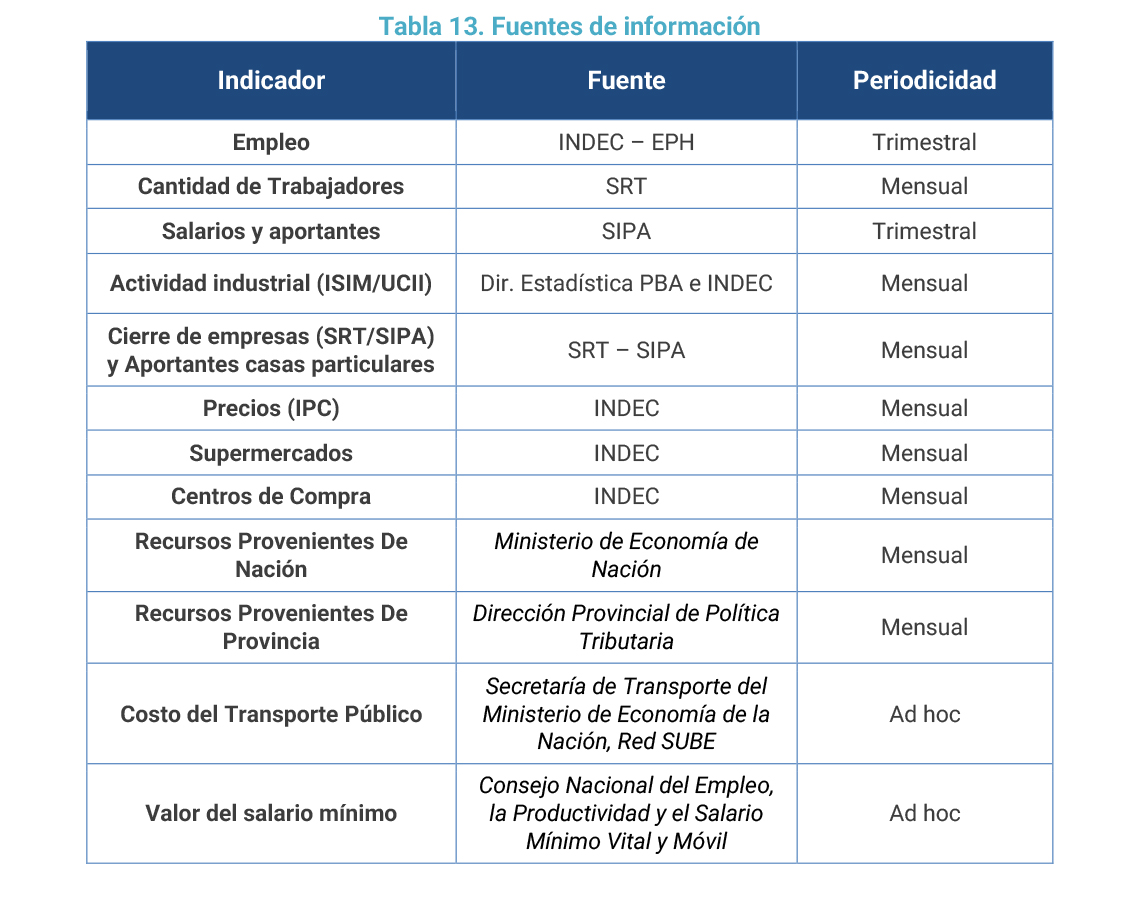
- Fuentes: Se utilizan exclusivamente fuentes estadísticas oficiales nacionales y provinciales.
ANEXO I
Cierres, despidos y paralizaciones en la provincia de Buenos Aires
Durante los primeros ocho meses de 2026 se registraron numerosos casos de cierres de plantas, concursos preventivos, paralizaciones de producción, despidos, suspensiones y procesos de reestructuración en la provincia de Buenos Aires. Los conflictos alcanzan tanto a empresas nacionales como multinacionales, de distintos tamaños, y atraviesan prácticamente todos los complejos industriales. Resulta especialmente preocupante que una parte importante de estos casos se concentre en ramas manufactureras de alto valor agregado y elevada capacidad de generación de empleo formal.
Automotriz y autopartes
- Stellantis (Peugeot/Citroën) (El Palomar): La automotriz eliminó uno de los dos turnos de producción y abrió un programa de retiros voluntarios como consecuencia de la fuerte caída de las exportaciones hacia Brasil. Planta con aproximadamente 2.500 trabajadores.
- Clapp (Jeppener): El fabricante de autopartes anunció el despido de 35 trabajadores luego de que Stellantis, su principal cliente, redujera uno de sus turnos de producción. 35 trabajadores afectados.
- FADECYA S.A. / Leadcam S.A. (Chascomús): Las autopartistas redujeron un día la jornada semanal y aplicaron una reducción del 25% de los salarios, en un contexto de fuerte incremento de los costos de la energía eléctrica. La situación motivó la convocatoria a una mesa de diálogo con participación del Ministerio de Trabajo bonaerense.
Metalúrgica, siderúrgica y bienes de capital
- Leval S.A. (San Nicolás): La histórica metalúrgica cerró definitivamente sus puertas luego de la caída de la actividad industrial. El proceso incluyó retiros voluntarios y despidos bajo el artículo 247 de la Ley de Contrato de Trabajo. 52 trabajadores afectados.
- Damluc Servicios y Mantenimientos (Ramallo): La contratista de Ternium cesó completamente sus actividades tras la finalización de su único contrato comercial. 80 trabajadores afectados.
- Welding Alloys Argentina (Ramallo): La empresa despidió trece trabajadores debido a la falta de nuevos contratos. 13 trabajadores afectados.
- José Cascasi (Tigre): La firma, con más de cincuenta años de trayectoria en obras públicas, estructuras metálicas y reparaciones navales, cesó sus actividades. 10 trabajadores afectados.
- SIAT Tenaris – Grupo Techint (Valentín Alsina, Lanús): La empresa despidió a 150 trabajadores, aproximadamente la mitad de la dotación de la planta, luego de perder una licitación vinculada a la provisión de tubos para un gasoducto de Vaca Muerta. 150 trabajadores afectados.
Química, petroquímica y plásticos
- Cabot Argentina (Campana): Cerró definitivamente la única fábrica de negro de humo del país, tras más de seis décadas de actividad. La empresa atribuyó la decisión a la caída de la producción nacional y al avance de las importaciones. 150 trabajadores afectados.
- Alpek (Zárate): Cerró su planta por la caída sostenida de la demanda, la competencia de importaciones y la falta de incentivos para materiales reciclados. 40 trabajadores afectados.
- Dow (Bahía Blanca): Desvinculó al menos a 56 trabajadores en el marco de un plan global de reestructuración. 56 trabajadores afectados.
- Cascia (ex Gases Comprimidos) (Pilar): Tras el cambio de propietarios inició un proceso de despidos acompañado por atrasos salariales. 3 trabajadores afectados.
- Ameghino Servicios Industriales (Zárate): La rescisión del contrato con Bayer derivó en despidos de trabajadores tercerizados.
Textil, indumentaria y calzado
- Fisipa (La Plata): La fabricante de hilados sintéticos ingresó en concurso preventivo luego de los despidos registrados durante los meses previos. La empresa declaró la cesación de pagos y redujo su dotación a apenas 8 trabajadores, profundizando la crisis que atraviesa el sector.
- Textilana (Mauro Sergio) (Mar del Plata): La tradicional firma ingresó en concurso preventivo y continuó reduciendo su plantilla mediante retiros voluntarios. Alrededor de 200 trabajadores afectados.
- John Foos (San Isidro): La empresa anunció nuevas desvinculaciones luego de reducir su personal desde casi 400 trabajadores en 2023 a unos 50 en 2026. 50 trabajadores afectados.
- Will Der (General Pacheco y Las Flores): La empresa, dedicada a la fabricación de indumentaria deportiva para distintas marcas internacionales, cerró sus dos plantas ubicadas en la provincia de Buenos Aires. 120 trabajadores afectados.
- Clan Issime (La Plata): La histórica empresa textil y de calzado cerró luego de 53 años de actividad. La firma había llegado a contar con 129 trabajadores, pero atravesó un proceso progresivo de reducción de personal hasta conservar apenas nueve empleados antes del cierre.
- Lustramax (Tortuguitas): La empresa registró una nueva tanda de despidos a fines de junio, en el marco de un conflicto laboral que también incluyó cuestionamientos por la situación de un delegado sindical y el pago del aguinaldo. Al menos 8 trabajadores afectados.
Neumáticos
- Fate (San Fernando): Cerró su planta como consecuencia de la caída del consumo y la apertura importadora. Hacia fines de 2025 operaba con una utilización de la capacidad instalada cercana al 30%. 920 trabajadores afectados.
- Pirelli (Merlo): Paralizó totalmente la producción durante una semana y anunció una reducción permanente del ritmo de actividad. 650 trabajadores afectados.
Materiales para la construcción
- Loma Negra (Olavarría): Paralizó por al menos seis meses el horno principal de su planta L'Amalí debido al freno de la obra pública y al sobrestock de cemento.
- SOCOLOR (La Plata): La fabricante de chapas para electrodomésticos cerró sus puertas tras dos décadas de actividad. 20 trabajadores afectados.
- Canteras Piatti (Olavarría): La empresa redujo su nivel de actividad hasta operar aproximadamente al 20% de su capacidad instalada, reflejando la profunda crisis que atraviesa el sector de la construcción por el freno de la obra pública.
Alimentos y bebidas
- Anónima (ARSA) (Lincoln): La Justicia decretó la quiebra de la empresa productora de yogures y postres de SanCor tras el fracaso del concurso preventivo. 180 trabajadores afectados.
- San Roque (Morón): La empresa atribuyó los despidos a la caída del consumo y a la apertura de importaciones de carnes. 140 trabajadores afectados.
- La Suipachense: Tras más de setenta años de actividad fue declarada en quiebra y cerró definitivamente su planta. 140 trabajadores afectados.
- Georgalos (San Fernando): Implementó una nueva tanda de suspensiones que alcanzó incluso a delegados sindicales y trabajadores con décadas de antigüedad.
- Portlander (General San Martín): La productora de cerveza artesanal continúa operando con apenas el 20% de su capacidad instalada.
- Cervecería Gulliver (Lomas de Zamora): La empresa anunció el cierre definitivo de su planta mediante un comunicado difundido por redes sociales, atribuyendo la decisión a la persistente caída del consumo y a las dificultades económicas acumuladas.
- Granjas Tres Arroyos (Pilar): La empresa avícola enfrentó un conflicto por deudas salariales con sus trabajadores, incluyendo atrasos en el pago de haberes y del aguinaldo. Alrededor de 300 trabajadores afectados.
Bienes de consumo
- Kimberly Clark (Pilar): Cerró su planta y concentró la producción en San Luis. 220 trabajadores afectados.
- Kenvue (Pilar): La empresa dejó de producir en el país y discontinuó la fabricación local de productos de consumo masivo. 30 trabajadores afectados.
Electrónica, electrodomésticos y componentes eléctricos
- FAPA – Fábrica Argentina de Porcelanas Armanino (Monte Grande): La única fabricante nacional de aisladores de porcelana eléctrica cesó definitivamente su actividad y remató su maquinaria.
- Peabody – Goldmund S.A. (Hurlingham): La empresa dejó de fabricar electrodomésticos en el país en el marco de un concurso preventivo, desmontó la maquinaria de su planta de Hurlingham y trasladó parte de la producción a Paraguay. Desde el inicio del proceso, la dotación se redujo de 158 a 111 empleados. 47 trabajadores afectados.
Comercio
- Vital (Maycar S.A.) (Zona Norte del GBA): Acumuló más de 700 despidos y desvinculaciones desde 2025 mientras continuó expandiendo su red de sucursales. Según denuncias sindicales, las cesantías se concentraron en trabajadores con mayor antigüedad y participación gremial. Más de 700 trabajadores afectados.
Agroindustria
- Lamb Weston (Munro): La multinacional centralizó su producción en una nueva planta ubicada en Mar del Plata, cerrando sus operaciones en Munro. 100 trabajadores afectados.
Servicios industriales
- Gepsa (Pilar): La empresa cerró sus puertas dejando además deudas salariales con sus trabajadores. 80 trabajadores afectados.
- Coresa Argentina S.A. (San Antonio de Areco): Luego de una sucesión de despidos escalonados iniciada en 2025, la empresa cerró definitivamente su planta. Entre 85 y 100 trabajadores afectados.
- Faraón Hogar (General San Martín): La PyME fabricante de termotanques, estufas, ventiladores y otros artículos para el hogar ingresó en concurso preventivo luego de dos años consecutivos de caída de ventas y pérdidas económicas. La empresa redujo drásticamente su estructura productiva y actualmente mantiene 7 trabajadores.
Transporte
- Línea 148 "El Halcón" (AMBA): La empresa dejó de operar tras varios meses de inactividad, dejando sin empleo y con salarios adeudados a choferes, personal administrativo y trabajadores de mantenimiento. Más de 500 trabajadores afectados.
Notas al pie
[1] Para el cálculo se tomó la canasta de servicios públicos del AMBA (agua, energía eléctrica, gas natural y transporte, sin subsidios) publicada por el Observatorio de Tarifas y Subsidios del IIEP (UBA-CONICET) para agosto de 2026, y se reconstruyó su valor equivalente a diciembre de 2023 dividiendo el dato de 2026 por la variación acumulada informada por el propio observatorio (+944%). Sobre esos dos valores de canasta se calculó su peso porcentual respecto de dos series salariales de la Provincia de Buenos Aires provistas por OEDE (Ministerio de Trabajo): el salario promedio registrado y luego el Salario Mínimo, Vital y Móvil (SMVM) obtenido del Boletín Oficial. El "peso" se define simplemente como Canasta / Salario, expresado en porcentaje, para cada combinación de período y tipo de salario.
[2] Las importaciones de bienes de consumo (productos terminados) registraron, entre enero y mayo de 2026, un crecimiento de 1,5% interanual y del 33,9% vs. mismo período de 2023. Sin embargo, las importaciones de bienes intermedios y piezas y accesorios para bienes de capital -utilizadas en la producción industrial- registraron una caída interanual de 0,6% y 23,9%, respectivamente, y del 17,5% y 21,5% vs mismo enero-mayo de 2023.
[3] Nota metodológica: las variaciones interanuales se calculan utilizando las series originales, dado que comparan el mismo mes de distintos años. Para las comparaciones entre meses diferentes —incluida la evolución respecto de noviembre de 2023— y para el cálculo del nivel promedio del período se utilizan las respectivas series desestacionalizadas, con el objetivo de eliminar los efectos propios de la estacionalidad.
Registro bibliográfico
Informe CEPA N° 670, ISSN 2796-7166.
Descargue el informe completo
Para descargar el informe haga clic en este enlace.