
Informe fiscal: análisis de los ingresos, gastos y resultados del Sector Público Nacional - datos de septiembre 2026
El gobierno continúa con superávit fiscal y financiero
El Sector Público Nacional (SPN) registró en septiembre de 2026 un superávit fiscal de $1,43 billones. Luego del pago de intereses de deuda por $0,45 billones el resultado financiero alcanzó un saldo positivo por $0,98 billones.
Los ingresos totales del SPN ascendieron a $15,88 billones, lo que implica una suba en términos reales de 2,4% interanual. En cuanto al gasto público, se registraron erogaciones por $14,46 billones, lo que representa una disminución en términos reales de 0,9% interanual.
El ajuste sobre el gasto público realizado en 2024 continúa consolidándose, dado que en septiembre 2026 se observa una caída en relación con el mismo mes de 2023 que alcanza 25,8%, compensando la reducción de 7,7% en los ingresos durante el mismo período.
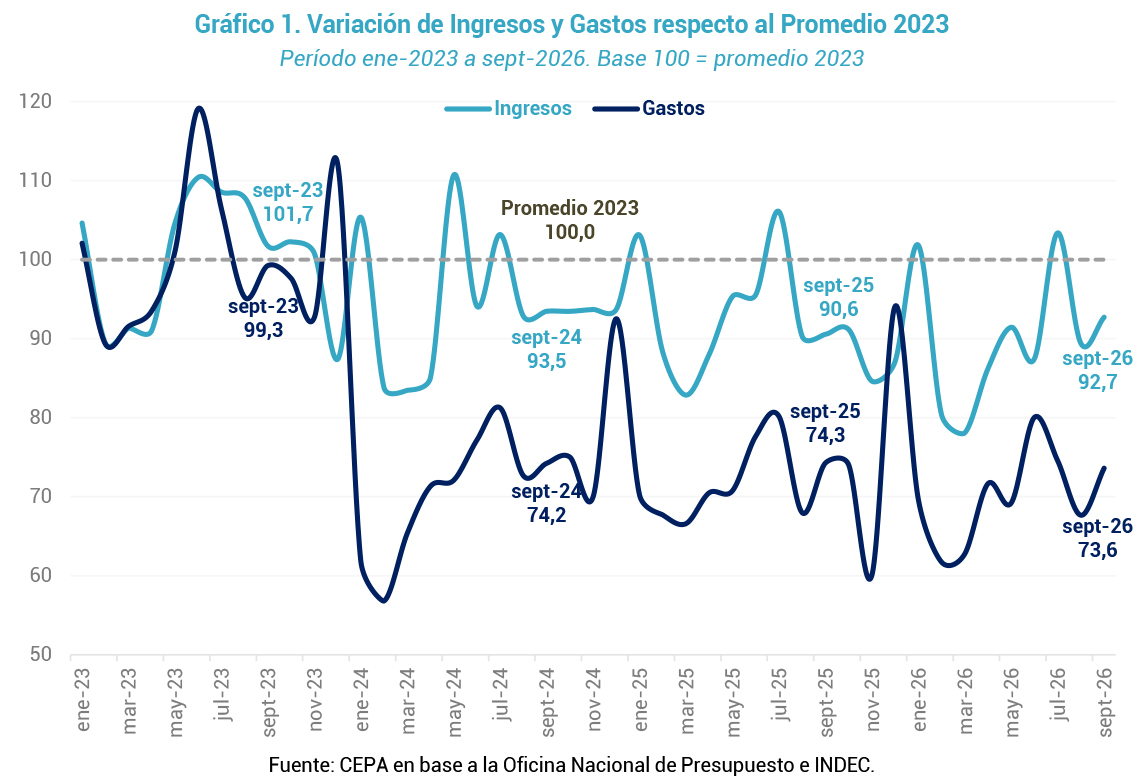
Ahora bien, en los primeros tres trimestres de 2026, los ingresos totales se redujeron 3,5% interanual y 10,8 % respecto del mismo período de 2023. Los gastos registraron una caída aún mayor de 2,3% interanual y 29,7% frente a 2023. Esta dinámica explica el superávit fiscal y financiero del SPN porque, aunque tanto ingresos como gastos disminuyen, la caída de los gastos compensa la reducción de los ingresos.
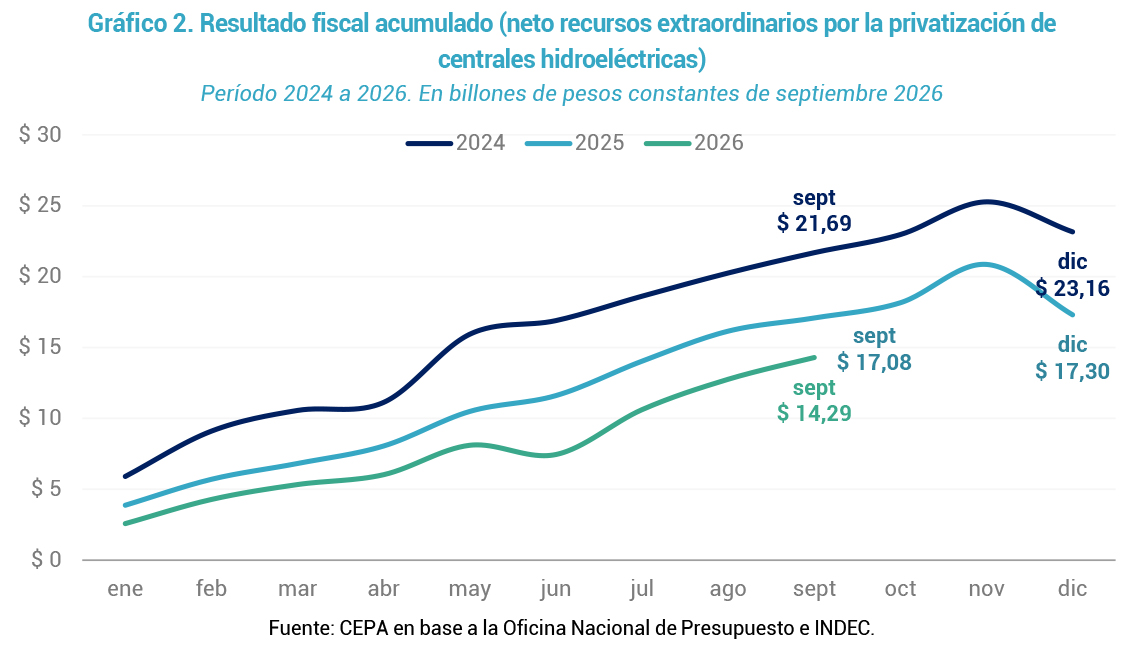
En consecuencia, debido a la reducción en los ingresos, al comparar los resultados fiscales acumulados en los primeros tres años de gestión de La Libertad Avanza, se evidencia una reducción constante en términos reales. En los dos primeros cuatrimestres de 2026, neteando los recursos extraordinarios por la privatización de centrales hidroeléctricas, se observa una caída de 34,1% respecto a igual período de 2024 y de 16,3% en relación con el mismo lapso de 2025.
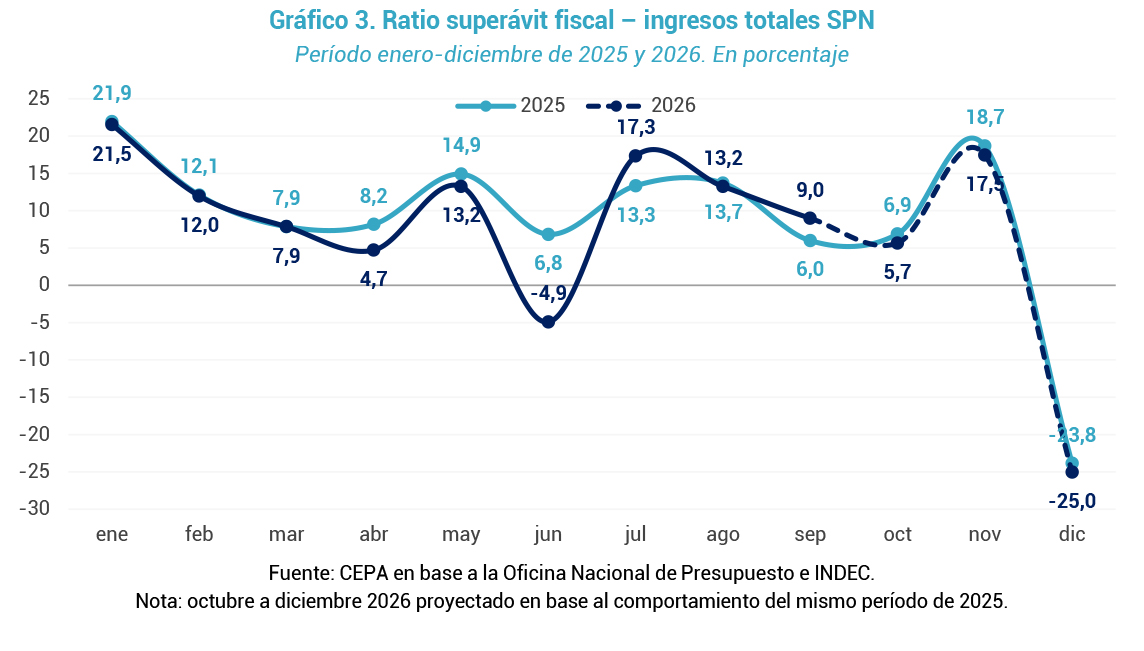
Por otro lado, el superávit primario de septiembre 2026 equivalió al 13,2% de los ingresos totales del SPN. Este ratio es una medida clave para monitorear la sostenibilidad del programa fiscal.
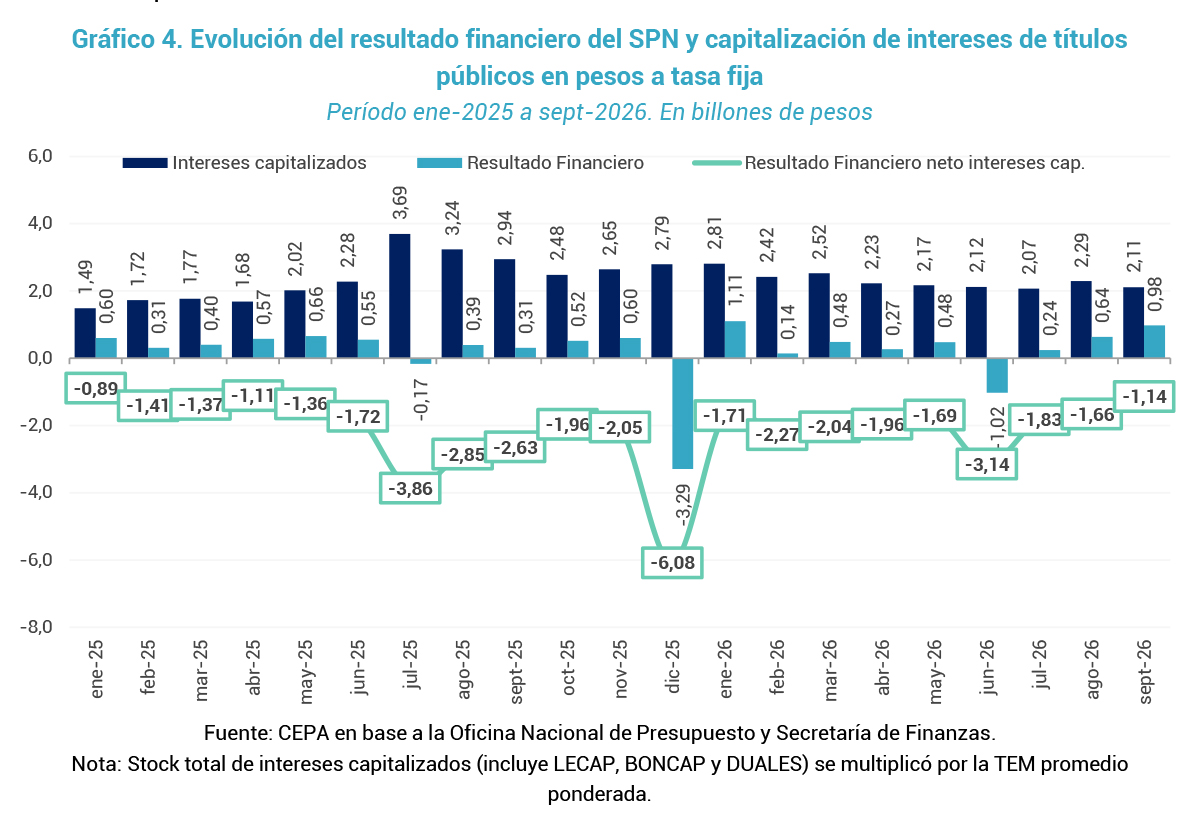
En las licitaciones de deuda pública, el Tesoro Nacional habitualmente opta por ofrecer títulos capitalizables, siendo las Letras del Tesoro Capitalizables en Pesos (LECAP) los instrumentos predominantes. Este tipo de títulos poseen la particularidad de que los intereses generados se suman al capital, de modo que el pago de los mismos se realiza conjuntamente, es decir, se suman los intereses cómo capital a su vencimiento. Esta modalidad ha permitido al Tesoro sostener un superávit financiero evitando registrar el pago los intereses de estos títulos por esta vía. Si bien, los títulos ajustados por el CER o dólar linked siempre estuvieron bajo esta lógica, desde marzo 2024 se incluyó esta práctica en títulos a tasa fija.
En consecuencia, aunque el resultado financiero arrojó un saldo positivo en septiembre de 2026 por $0,98 billones, este cálculo no contempla la capitalización de intereses de los títulos públicos en pesos. Si se incluyen únicamente los intereses capitalizados en LECAP, BONCAP y DUALES (el mismo mes alcanzaron $2,11 billones), el resultado financiero pasaría a ser deficitario por $1,14 billones. En el curso del año, el acumulado de intereses capitalizados alcanza $20,74 billones, mientras que el resultado financiero resultó superavitario por $3,31 billones. Esto significa que, al contabilizar los intereses capitalizados, el resultado financiero se tornaría negativo por $17,43 billones.
Al incluir la capitalización de estos títulos desde enero 2024 hasta la fecha se acumularía un déficit financiero de $53,10 billones, en vez de un superávit de $6,53 billones, si se contempla esta capitalización de intereses.
Los ingresos no repuntan
Durante septiembre de 2026, el SPN registró ingresos totales por $15,88 billones, lo que representa una caída interanual de 2,4% en términos reales, acumulando así 14 meses consecutivos de reducciones interanuales. Al contrastar el mismo mes de 2023, la disminución real alcanza 8,9%.
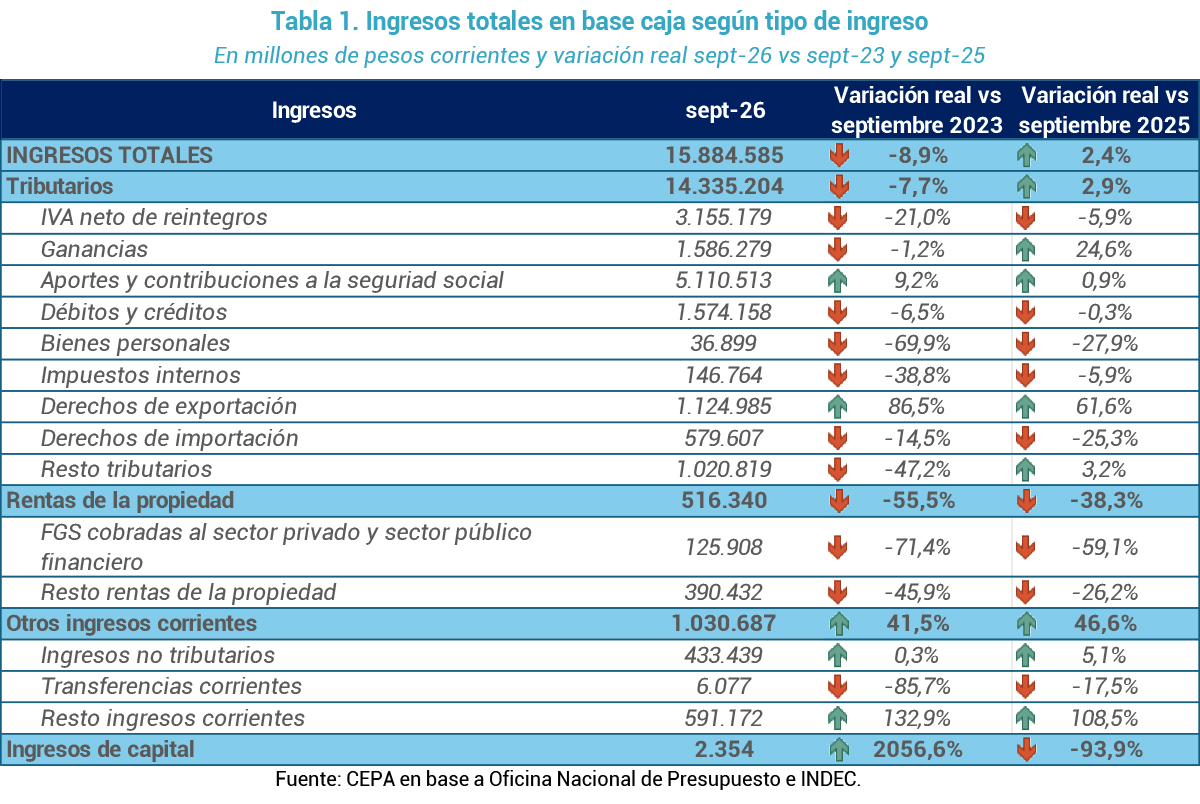
Los ingresos tributarios registraron un incremento interanual de 2,9% en términos reales. Este repunte puntual estuvo explicado fundamentalmente por el desempeño de Derechos de Exportación, favorecidos por una baja base de comparación en septiembre del año anterior (liquidación anticipada por eliminación temporal de las retenciones).
En este sentido, en la comparación interanual, los siguientes rubros tributarios mostraron variaciones reales positivas:
- Impuesto a las Ganancias: registró una expansión interanual de 24,6%, explicada fundamentalmente por el ingreso del saldo de las declaraciones juradas correspondientes al período fiscal 2025 de sociedades y personas humanas.
- Derechos de Exportación: experimentaron un repunte interanual de 61,6%, configurando el segundo incremento interanual en lo que va del año. Esta dinámica respondió principalmente a la baja base de comparación de septiembre de 2025, mes se realizó la eliminación temporal de las retenciones para exportaciones de granos, oleaginosas y carnes. La pérdida acumulada de recaudación en los primeros nueve meses de 2026 como consecuencia de la rebaja de retenciones alcanza $2,14 billones respecto a 2025 (a precios constantes de septiembre de 2026).
- Resto de los Tributos: la partida acumuló un incremento interanual de 3,2% (aunque ubicándose 47,2% por debajo del nivel de septiembre de 2023). En este rubro se contabilizaba originalmente el Impuesto PAÍS, discontinuado a fines de 2024. De haberse mantenido en vigencia este impuesto habría aportado un ingreso real acumulado aproximado de $9,15 billones durante los primeros tres trimestres de 2026 (a valores constantes de septiembre de 2026).
Entre los recursos que mostraron caídas respecto de septiembre del año pasado, se destacan los siguientes rubros:
- Impuesto a los Bienes Personales: registró una disminución de 27,9% interanual, profundizando una disminución en la recaudación de 69,9% en comparación con septiembre de 2023.
- IVA: por onceavo mes consecutivo, la recaudación interanual mostró una reducción en términos reales de 5,9% en septiembre de 2026, confirmando que el consumo interno aún no exhibe señales claras de recuperación. Asimismo, la partición del IVA dentro de los ingresos totales del mes alcanzó 19,9%.
- Derechos de Importación: los ingresos cayeron 25,3% interanual, acumulando nueve meses consecutivos de retroceso. Este descenso se explica por la estabilización en niveles elevados de las importaciones de bienes de consumo y vehículos automotores, en simultáneo con las caídas registradas en los ingresos de bienes de capital, así como de sus piezas y accesorios.
El gasto sigue sin repuntar y consolida el ajuste
Los gastos totales del SPN alcanzaron $14,46 billones durante septiembre de 2026, lo que implica mantenerse prácticamente en los mismos niveles observados en el mismo período del año anterior (leve reducción real de 0,9% interanual). Sin embargo, al contrastar contra septiembre de 2023, se verifica un recorte estructural de gran magnitud que alcanza el 25,8% en términos reales.
Dado que el pilar fundamental del superávit fiscal exhibido por la administración de La Libertad Avanza descansa sobre el ajuste en el gasto público, la comparación respecto a la línea base de 2023 constituye el eje analítico prioritario para dimensionar el alcance real de la consolidación fiscal.
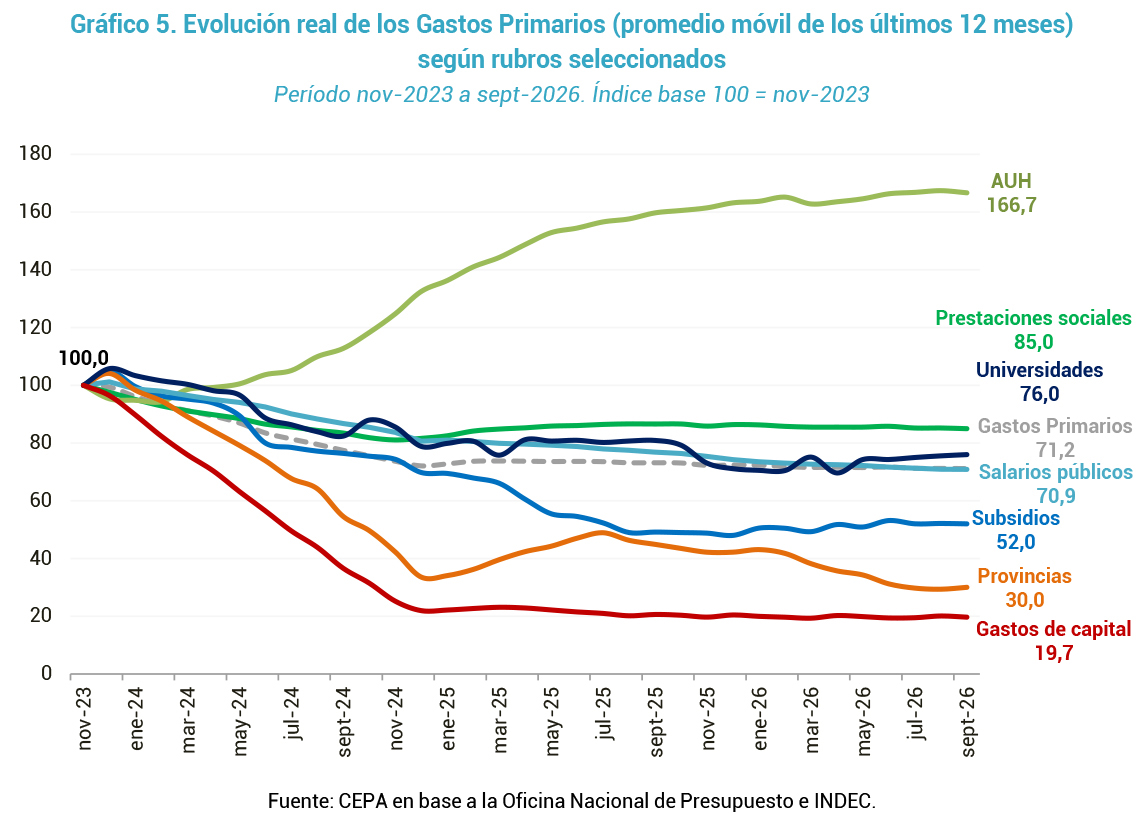
Al analizar la evolución del promedio móvil de 12 meses sobre los gastos primarios y sus principales componentes, se evidencia que entre noviembre de 2023 y septiembre de 2026 la reducción real de los gastos primarios alcanzó 28,8%. En el desglose por rubros, los recortes de mayor magnitud se concentraron en las siguientes partidas:
- Gastos de Capital: desplome de 80,3% en términos reales, reflejando la virtual paralización de la obra pública nacional.
- Transferencias a Provincias: reducción real de 70,0%, consolidando el ajuste sobre las transferencias no automáticas.
- Subsidios Económicos: retroceso del 48,0% en términos reales.
- Prestaciones Sociales y AUH: si bien las Prestaciones Sociales en su conjunto se redujeron 15,0% en términos reales, la AUH exhibió un incremento real de 66,7%.
Durante septiembre de 2026, las Prestaciones Sociales sostuvieron una caída real de 14,7% en la comparación contra el mismo mes de 2023. Al interior del rubro, la Asignación Universal para Protección Social (+47,5%) junto a Jubilaciones y pensiones contributivas (+3,7%) constituyeron las dos partidas con una variación positiva. En contraste, el resto de los componentes experimentó disminuciones severas, encabezadas por la partida "Otros programas" (-66,6%), seguida por las Asignaciones Familiares para activos, pasivos y otras (-25,2%), y las Pensiones No Contributivas (-14,8%).
Resulta relevante resaltar que en el rubro “Otros programas” se incluyen políticas sociales dirigidas a los sectores más vulnerables, como la Tarjeta Alimentar, transferencias a comedores comunitarios y merenderos, el ex programa “Potenciar Trabajo” y el programa Acompañar, entre otros. Algunos programas fueron interrumpidos, otros reducidos (como Acompañar y Becas Progresar), y otros licuados sus montos.
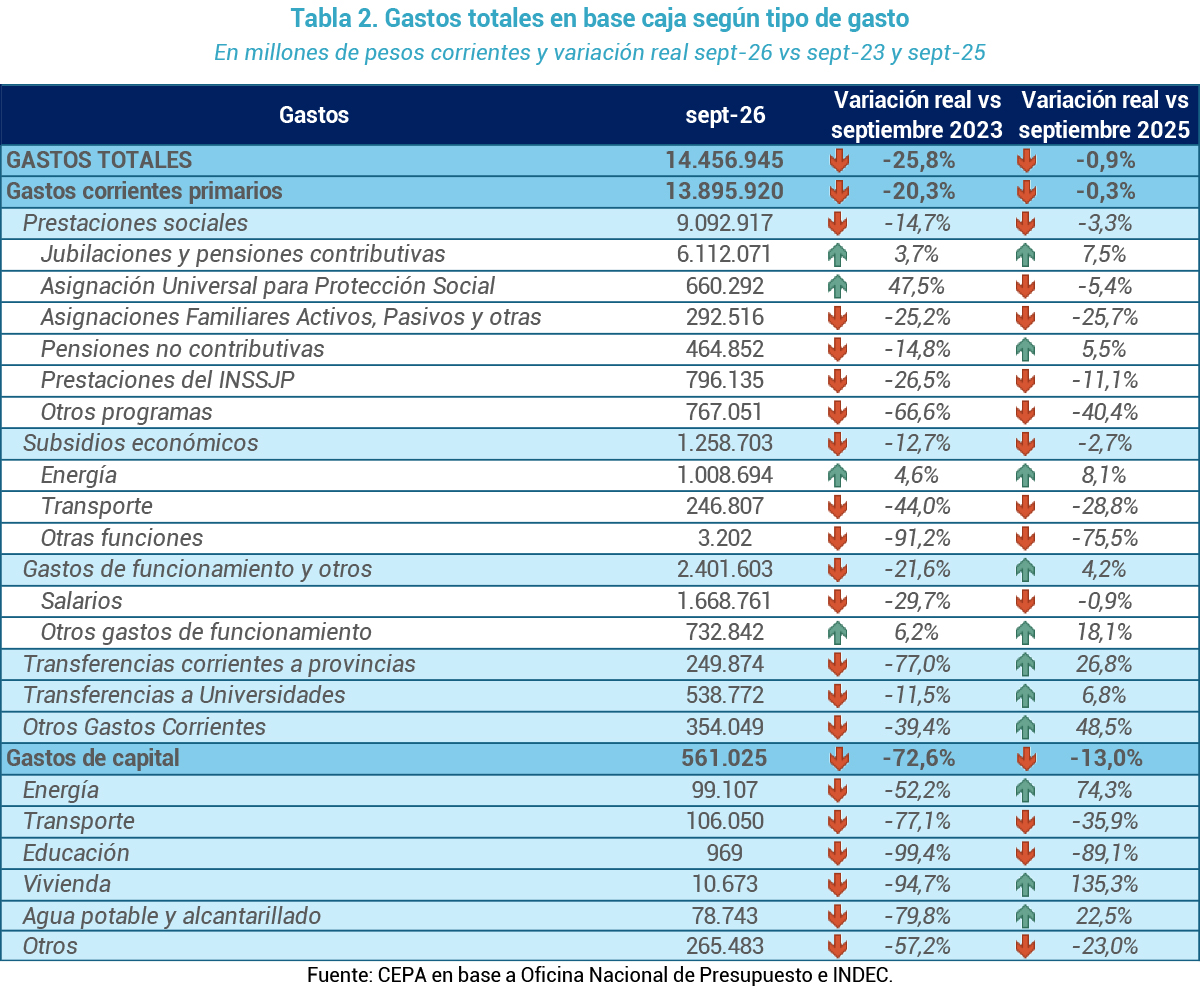
Durante el mes analizado, las partidas destinadas a subsidios económicos experimentaron una disminución real de 12,7% en comparación con septiembre de 2023. Esta caída se fue moderada por la suba en los subsidios energéticos (+4,6%), mientras que los subsidios a los de transporte (-44,0%) y otros subsidios económicos registraron caídas (-91,2%).
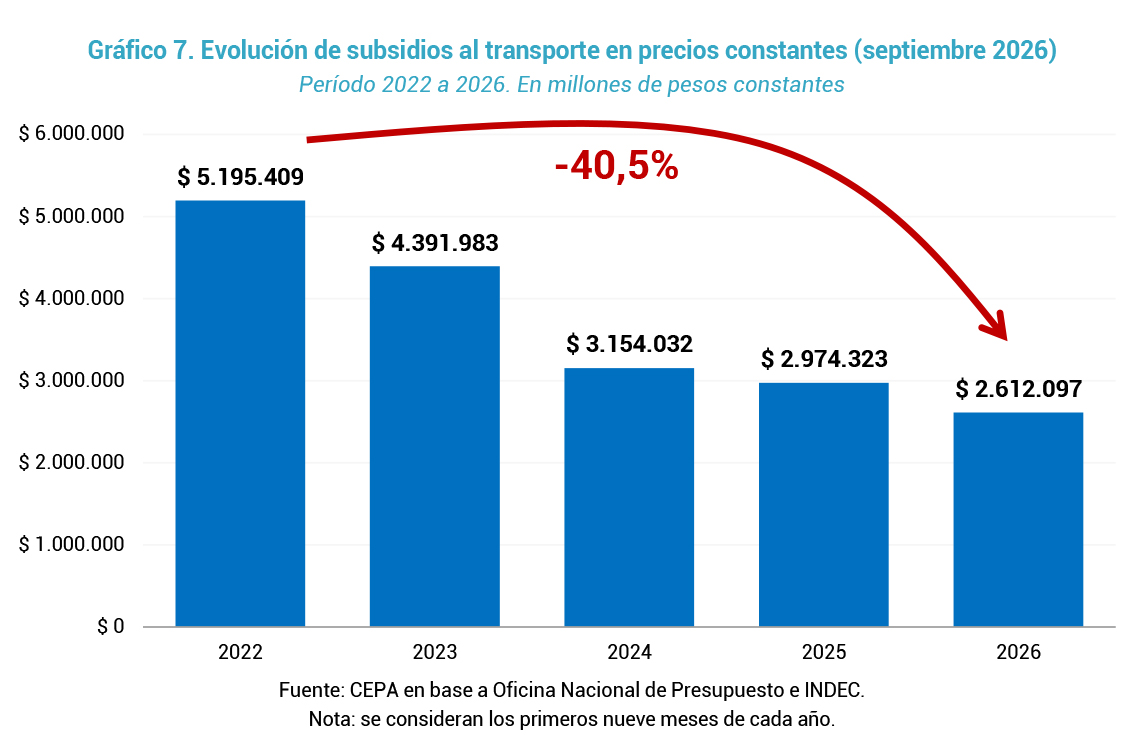
Sin embargo, al considerar el acumulado de los primeros nueve meses del año (2026 vs. 2023), se verifica una reducción generalizada en todos los rubros, dado que los subsidios económicos totales cayeron 54,4% real, explicados por los retrocesos en Energía (-57,1%), Transporte (-40,5%) y Otras Funciones (-97,7%).
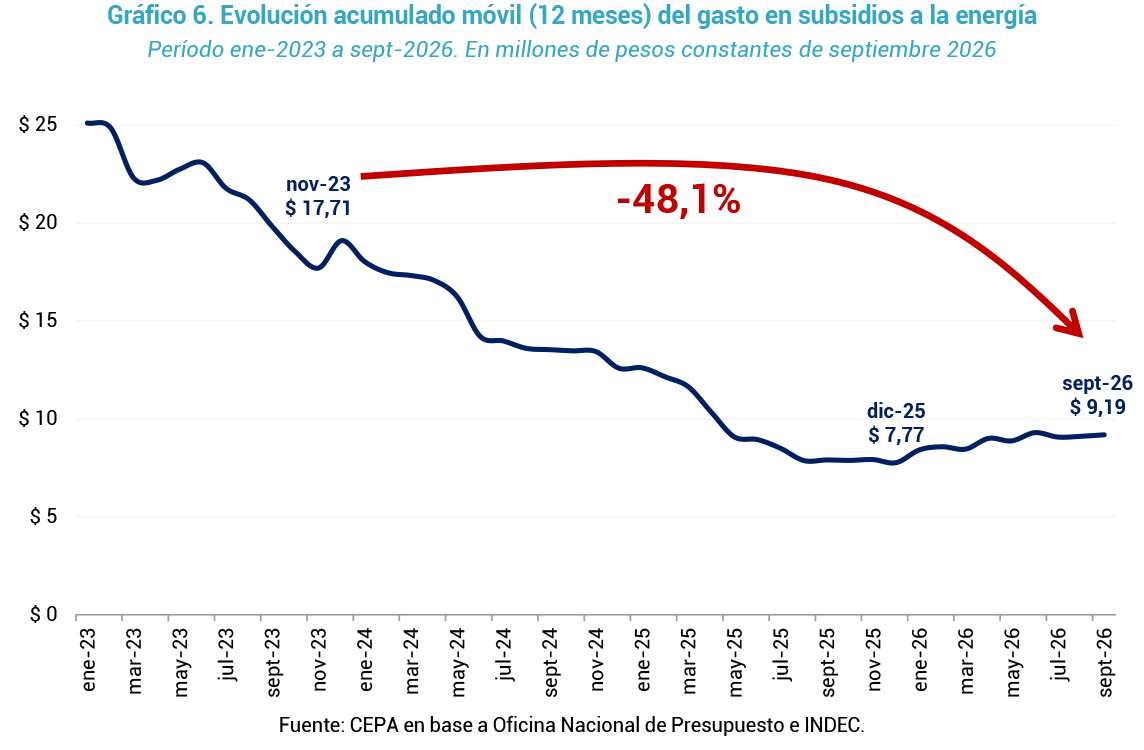
En particular, los subsidios energéticos registran un incremento interanual (primeros nueve meses de 2026 y 2025) de 27,3%, impulsada por el incremento internacional en los precios de los combustibles derivado del conflicto bélico en Irán. En este sentido, la serie móvil de 12 meses del gasto en subsidios a la energía (valores constantes de septiembre de 2026) muestra una trayectoria ascendente a lo largo del año. En septiembre de 2026 alcanzó los $9,19 billones, lo que representa un incremento de 18,3% respecto a diciembre de 2025. No obstante, resulta insuficiente para revertir el proceso de ajuste acumulado desde el inicio de la gestión, registrando aún una contracción de 48,1% real al comparar la serie de 12 meses móviles con noviembre de 2023.
La baja registrada en los subsidios al transporte responde en gran medida a la decisión gubernamental de suspender las compensaciones tarifarias al transporte público en el AMBA gestionadas a través del sistema Red SUBE. Como resultado, en el acumulado de los primeros tres trimestres de 2026 se observa una reducción de 12,2% en comparación con el mismo período de 2025 y de 40,5% respecto a 2023.
A precios constantes de septiembre de 2026, este ajuste representa un recorte efectivo de $1,78 billones en el transcurso del año. Para poner en dimensión este valor, la pérdida de recaudación fiscal derivada de la reducción en las retenciones a las exportaciones (aplicada desde agosto de 2025) habría alcanzado para financiar 1,2 veces la totalidad del ajuste ejecutado sobre los subsidios al transporte.
Los gastos de funcionamiento mantienen un ajuste de 21,6% en comparación con septiembre de 2023 y de 28,6% en el acumulado de los primeros tres trimestres del año. El determinante central de esta contracción reside en el rezago sistemático de los salarios públicos frente a la inflación, cuya partida experimentó una disminución real de 29,7% respecto de septiembre de 2023 y un retroceso de 29,3% en la comparación de los primeros nueve meses de ambos ejercicios.
En lo concerniente a las partidas destinadas a las Universidades Nacionales, tras la regularización del pago de los salarios y aguinaldos adeudados correspondientes al mes de junio, la ejecución presupuestaria sostiene una caída real de 11,5% frente a septiembre de 2023 y de 22,5% en el transcurso de los primeros nueve meses del año.
Es importante recordar que el 23/12/2025 el Juzgado Contencioso Administrativo Federal N.º 11 declaró inaplicable el decreto que suspendía la Ley de Financiamiento Universitario y ordenó su cumplimiento. El 17 de abril, el Gobierno presentó un recurso extraordinario para suspender su aplicación, por lo que la definición sigue en manos de la Corte Suprema de Justicia desde esa fecha.
Por su parte, las transferencias a las provincias registraron un recorte contra septiembre de 2023 que alcanza 77,0%. Cabe señalar que esta dinámica contractiva sobre las finanzas subnacionales se vio parcialmente atenuada por las erogaciones vinculadas al acatamiento de la Medida Cautelar N.º 1864/2022 de la CSJN, orientada a restituir los fondos correspondientes al traspaso de las funciones de seguridad.
Finalmente, los gastos de capital (aproximación directa de la inversión en obra pública) mostraron una caída real de 72,6% en comparación con septiembre de 2023. Esta partida se sigue reduciendo, dado que en la comparación interanual registró una baja de 13,0%.
Metas FMI
En la segunda revisión de abril 2026, el FMI introdujo modificaciones significativas en las metas fiscales. Para el objetivo de junio, el organismo redujo la exigencia en $1,60 billones con respecto al valor publicado en el Staff Report de agosto 2025, estableciendo el nuevo requerimiento en $6,86 billones, mientras que para diciembre fijó una meta de superávit acumulado de $16,26 billones.
En este sentido, en el Proyecto de Presupuesto para 2027, el Gobierno afirmó que proyecta alcanzar $15,54 billones de superávit fiscal, lo que no solo refleja una reducción respecto a las estimaciones del presupuesto anterior, sino que tambien resulta insuficiente para alcanzar la meta fin de año con el FMI, restando acumular $0,72 billones
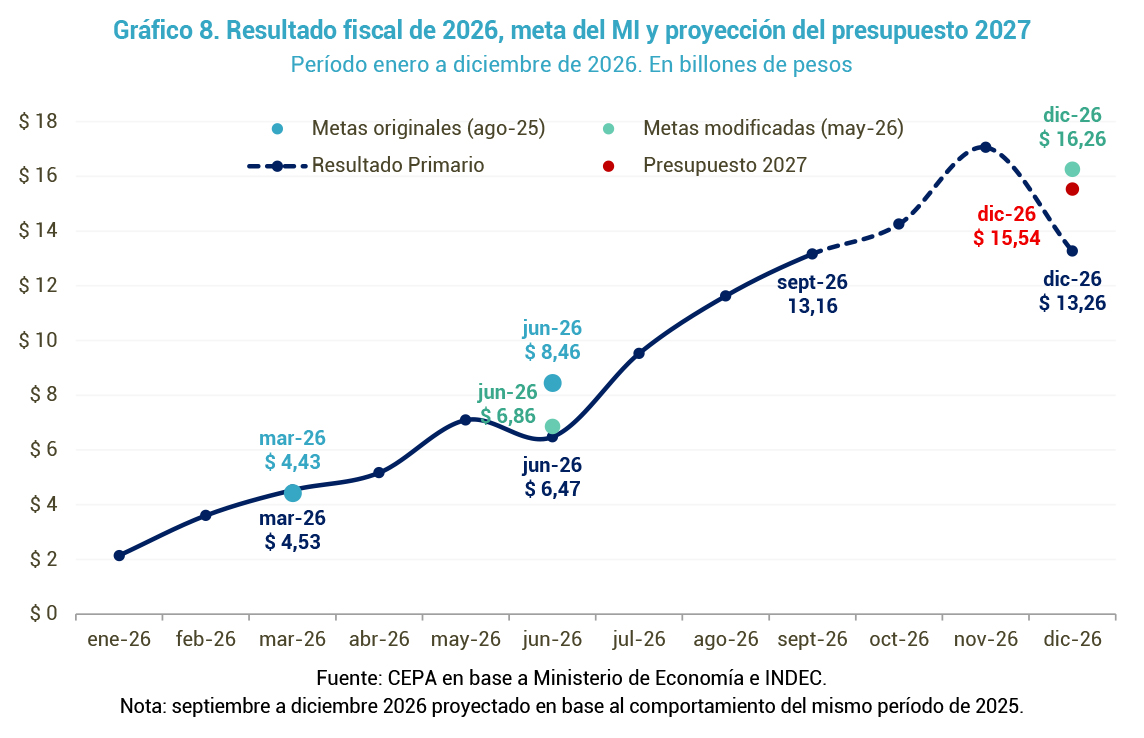
Proyectando la estacionalidad del año pasado, el Tesoro lograría acumular un total de $13,26 billones al cierre de 2026, lo que significa que le faltarían $3,00 billones para alcanzar la meta anual exigida por el organismo. Teniendo en consideración que durante los primeros dos años del gobierno de La Libertad Avanza dos tercios del superávit fiscal se concentraron en el primer semestre, mientras que apenas un tercio se generó en el segundo, resulta muy difícil que puedan alcanzar la meta fiscal de diciembre 2026.
Conclusiones
- Resultado fiscal y financiero: durante en septiembre de 2026, el Sector Público Nacional (SPN) registró un superávit primario de $1,43 billones y financiero de $0,98 billones, tras el pago de intereses de deuda por $0,45 billones. El proceso de ajuste sobre el gasto público iniciado en 2024 se consolida (reducción real de 25,8% en el gasto total respecto a 2023, compensando así la caída de los ingresos de 7,7%).
- El superávit acumulado del año es el menor de la era Milei: en los primeros nueve meses de 2026 el resultado fiscal en términos reales una caída de 34,1% respecto a igual período de 2024 y de 16,3% en relación con el mismo lapso de 2025.
- Metas con el FMI: en la segunda revisión del FMI flexibilizó las metas fiscales para 2026 fijando la meta anual de diciembre en $16,26 billones. Sin embargo, el propio Gobierno proyecta en el Presupuesto 2027 un superávit de $15,54 billones (quedando $0,72 billones por debajo), mientras que al proyectar la estacionalidad del año pasado el resultado fiscal de 2026 alcanzaría $13,26 billones (faltante de $3,00 billones para alcanzar la meta). Es altamente improbable el cumplimiento del objetivo anual.
- Déficit financiero implícito: el Tesoro Nacional continúa priorizando la emisión de títulos en pesos capitalizables durante sus licitaciones. Esto significa que al incluir los intereses capitalizados en LECAP, BONCAP y DUALES ($2,11 billones) el déficit financiero de septiembre de 2026 alcanzaría $1,14 billones.
- Ingresos del SPN: sumaron $15,88 billones en septiembre de 2026, marcando un retroceso real interanual de 2,4% (14 meses consecutivos en caída) y un desplome de 8,9% real frente a septiembre de 2023. Por su parte, los recursos tributarios crecieron 2,9% real interanual, impulsados por el repunte puntual de los Derechos de Exportación ante una baja base de comparación.
- Ingresos por Comercio Exterior: los Derechos de Exportación aumentaron 61,6% interanual (el segundo crecimiento del año) impulsados por una baja base de comparación por la eliminación temporal de retenciones de septiembre de 2025. En contraste, los Derechos de Importación cayeron 14,5% interanual (noveno mes).
- Recaudación por IVA: caída interanual en términos reales de 5,9% en septiembre de 2026. Acumuló once meses consecutivos de contracción y confirmó la falta de recuperación en el consumo interno. Con este resultado, el tributo representó el 19,9% de los ingresos totales del mes.
- Gasto público y consolidación del ajuste: en septiembre de 2026 sumaron $14,46 billones, mostrando una variación interanual casi neutra (-0,9% real), pero consolidando un recorte de 25,8% real frente a septiembre de 2023. Al analizar el promedio móvil de 12 meses entre noviembre de 2023 y septiembre de 2026, el ajuste del gasto primario alcanzó 28,8% real. Las caídas más severas se concentraron en Gastos de Capital (-80,3% real), Transferencias a Provincias (-70,0% real) y Subsidios Económicos (-48,0% real). En contraste, aunque las Prestaciones Sociales cayeron 15,0% real en su conjunto, la Asignación Universal por Hijo (AUH) registró una suba de 66,7% real.
- Prestaciones Sociales: registraron una caída real de 14,7% en comparación con agosto de 2023. La Asignación Universal para Protección Social (+47,5%) junto a Jubilaciones y pensiones contributivas (+3,7%) constituyeron las dos partidas con una variación positiva. En contraste, el resto de los componentes experimentó disminuciones severas, encabezadas por la partida "Otros programas" (-66,6%), seguida por las Asignaciones Familiares para activos, pasivos y otras (-25,2%), y las Pensiones No Contributivas (-14,8%).
- Subsidios: cayeron 12,7% en comparación con septiembre de 2023. Esta caída se fue moderada por la suba en los subsidios energéticos (+4,6%), mientras que los subsidios a los de transporte (-44,0%) y otros subsidios económicos registraron caídas (-91,2%). Considerando el acumulado de los primeros nueve meses del año (2026 vs. 2023), los subsidios económicos totales cayeron 54,4% real, explicados por los retrocesos en Energía (-57,1%), Transporte (-40,5%) y Otras Funciones (-97,7%).
- Los subsidios energéticos subieron 27,3% en el acumulado de los primeros nueve meses del año y, considerando el acumulado móvil de los últimos 12 meses aumentó 18,3% respecto a diciembre de 2025, alcanzando $9,19 billones (valores de septiembre de 2026) impulsados por el conflicto en Irán. Esta suba es insuficiente para revertir el proceso de ajuste acumulado, comparando con noviembre de 2023 la caída alcanza 48,1% en esta última métrica.
- Los subsidios al transporte se redujeron 40,5% real frente a 2023 por la suspensión de compensaciones a la Red SUBE en el AMBA, lo que implicó un recorte de $1,78 billones en el año. La pérdida de recaudación por la reducción en las retenciones a las exportaciones (aplicada desde agosto de 2025) habría alcanzado para financiar 1,2 veces la totalidad del ajuste ejecutado sobre los subsidios al transporte.
- Gastos de funcionamiento: cayeron 21,6% real en septiembre de 2026 respecto a septiembre de 2023 y 28,6% en el acumulado de los primeros nueve meses del año. La causa principal de este ajuste es la caída en los salarios del sector público por el rezago frente a la inflación, los cuales registraron un retroceso real de 29,7% frente a agosto de 2023 y de 29,3% en la comparación acumulada de los primeros tres trimestres.
- Universidades Nacionales: caída real de 11,5% frente a septiembre de 2023 y de 22,5% real en el acumulado de los primeros ocho meses del año. La aplicación de la Ley de Financiamiento Universitario se encuentra pendiente de resolución judicial, tras el recurso extraordinario presentado por el Gobierno en abril ante la Corte Suprema de Justicia para frenar el fallo de primera instancia que ordenaba su cumplimiento.
- Transferencias a Provincias: recorte de 77,0% respecto a septiembre de 2023. Esta caída sobre las finanzas provinciales fue parcialmente amortiguada por los giros vinculados al cumplimiento de la medida cautelar de la Corte Suprema, que ordenó la restitución de fondos por el traspaso de las funciones de seguridad.
- Gasto de capital (obra pública): caída real de 72,6% respecto a septiembre de 2023, reflejando el freno en la obra pública. Esta partida se sigue reduciendo, dado que en la comparación interanual registró una baja de 13,0%.
Registro bibliográfico
Informe CEPA N° 685, ISSN 2796-7166.
Descargue el informe completo
Para descargar el informe haga clic en este enlace.